
Pourquoi ouvrir une assurance vie en 2027 ?

Pourquoi ouvrir une assurance vie en 2027 ? Parce que les assureurs recherchent de l’argent frais, et qu’un contrat ouvert aujourd’hui lance le compteur des 8 ans, la règle de base de l’assurance vie pour payer moins d’impôt.
L'essentiel
2027 réunit des conditions favorables pour ouvrir une assurance vie, si vous acceptez une part de risque pour profiter des bonus.
- Bonus sur le fonds euros : jusqu’à +2,70 % par an de bonus sur le fonds euros, en échange de 30 % à 60 % d’unités de compte
- Prélèvements sociaux : 17,2 % sur l’assurance vie, contre 18,6 % sur le PEA, le compte-titres et le PER depuis 2026
- Budget 2027 : aucun alourdissement de la fiscalité de l’assurance vie prévu, à date
- Prendre date : l’avantage fiscal dépend de l’ancienneté du contrat, comptée dès le premier versement
- Limites : risque de perte sur les unités de compte, bonus temporaires et soumis à conditions
Table des matières
Des bonus sur le fonds euros pour attirer l’argent frais en 2027
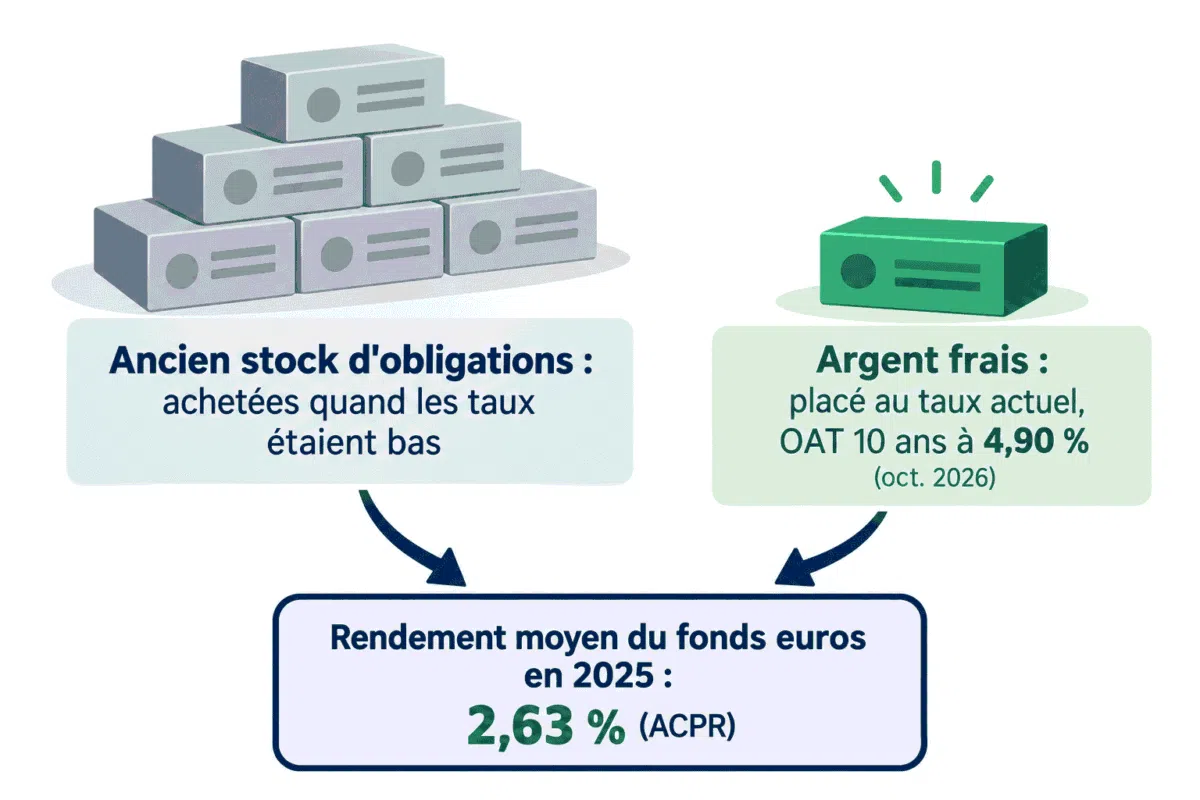
Le fonds euros garantit votre capital. Son rendement moyen a atteint 2,63 % en 2025, comme en 2024, selon l’ACPR, le régulateur des assureurs. Sur l’argent neuf, les assureurs peuvent faire beaucoup mieux.
Pourquoi la hausse des taux profite à l’assurance vie
Un fonds euros est surtout investi en obligations, souvent conservées jusqu’à leur échéance. Son rendement dépend donc du stock d’obligations achetées quand les taux étaient bas.
Or l’État français emprunte désormais beaucoup plus cher : son taux à 10 ans a touché 5,00 % début octobre 2026. Chaque euro nouveau se place à ce niveau, alors que l’ancien stock freine le rendement moyen.
Le rattrapage sera lent : le cabinet Good Value for Money prévoit 2,90 % de rendement moyen pour 2026, puis 3,20 % pour 2027. D’ici là, les assureurs dopent l’argent frais avec des bonus, bien au-dessus du Livret A, à 1,7 % depuis le 1er août 2026.
Exemples de bonus sur le fonds euros en cours fin 2026
Selon l’ACPR, ces bonifications liées aux unités de compte (UC) atteignent souvent 1 point, parfois plus de 2 points. Un exemple par acteur, relevé le 24 octobre 2026 :
- Meilleurtaux Liberté Vie (Spirica) : +1,80 % en 2027 et 2028 sur le Fonds Euro Nouvelle Génération, sans condition d’UC, dès 100 000 € versés entre le 15 octobre 2026 et le 31 janvier 2027.
- Linxea Vie (Generali) : +1,80 % en 2027 et 2028 sur le Fonds Euro Nouvelle Génération, sans condition d’UC, dès 100 000 € versés entre le 15 octobre 2026 et le 31 janvier 2027.
- Lucya CNP (CNP Assurances) : +2,70 % en 2026 et 2027 avec 60 % d’UC, ou +2,20 % avec 40 %, dès 5 000 € versés avant le 31 décembre 2026.
Ce sont des exemples, pas une sélection : ces offres changent souvent et ferment parfois avant leur date limite, dès que l’enveloppe de l’assureur est épuisée. Vérifiez les conditions à jour sur les pages de Meilleurtaux Placement, de Linxea et de Lucya avant de verser.
Prélèvements sociaux : l’assurance vie reste à 17,2 % quand le reste passe à 18,6 %
Depuis le 1er janvier 2026, la CSG sur les revenus du capital a augmenté de 1,4 point. L’assurance vie a été exclue de cette hausse par l’article 12 de la loi de financement de la Sécurité sociale pour 2026 : ses gains restent soumis à 17,2 % de prélèvements sociaux.
Sur 10 000 € de gains, vous payez 1 720 € de prélèvements sociaux en assurance vie, contre 1 860 € sur un compte-titres ou un PEA. Après 8 ans, l’écart se creuse avec l’impôt sur le revenu.
| Enveloppe | Prélèvements sociaux | Impôt sur le revenu | Taxation totale des gains |
|---|---|---|---|
| Assurance vie après 8 ans (versements jusqu’à 150 000 €) | 17,2 % | 7,5 % au-delà de l’abattement annuel de 4 600 € (9 200 € pour un couple) | 24,7 % au maximum |
| Compte-titres | 18,6 % | 12,8 % | 31,4 % |
| PEA après 5 ans | 18,6 % | 0 % | 18,6 % |
Le PEA reste plus léger pour investir en actions européennes. L’assurance vie garde l’avantage pour le fonds euros, les supports non éligibles au PEA et la transmission de votre épargne.
PLF 2027 : pas d’alourdissement prévue à date
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, ne contient aucune hausse de la fiscalité de l’assurance vie, selon le gouvernement. Le budget de la Sécurité sociale pour 2027 ne relève pas non plus la CSG.
Son article 6, « Protection du modèle de l’assurance-vie », encadre l’accès au régime fiscal sans en changer les taux. Il vise surtout les contrats alimentés en titres plutôt qu’en argent, ou adossés à un fonds dédié qui contient des titres du souscripteur.
Un contrat classique, alimenté par virement et investi en fonds euros ou en ETF, n’est pas concerné.
Les députés ont aussi rejeté, le 16 octobre 2026, tous les amendements qui visaient à durcir la fiscalité de l’assurance vie en cas de succession. Le texte reste en discussion au Parlement : la situation décrite ici est celle du 24 octobre 2026.
Ouvrir une assurance vie en 2027 pour prendre date
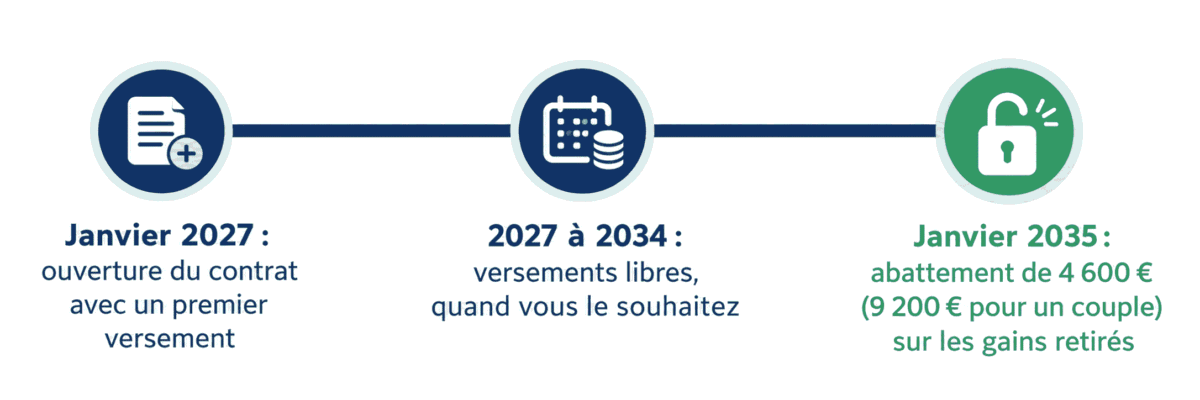
L’avantage fiscal dépend de l’ancienneté du contrat, pas de celle de chaque versement. Le compteur des 8 ans démarre au premier versement : un contrat ouvert en janvier 2027 donnera droit à l’abattement annuel dès janvier 2035, y compris sur les sommes versées plus tard.
Vous pouvez donc ouvrir un contrat sans frais d’entrée avec une petite somme, puis l’alimenter quand vous en avez les moyens. Attendre pour ouvrir repousse d’autant la date des 8 ans.
Les avantages de l’assurance vie qui ne changent pas en 2027
Au-delà du contexte de 2027, l’enveloppe conserve les avantages de l’assurance vie qui ont fait son succès :
- Une fiscalité allégée après 8 ans : abattement annuel de 4 600 € sur les gains (9 200 € pour un couple), puis 7,5 % d’impôt jusqu’à 150 000 € de versements.
- Un outil de transmission : jusqu’à 152 500 € par bénéficiaire sans droits de succession pour les primes versées avant 70 ans, et 30 500 € d’abattement global pour celles versées après 70 ans.
- Une épargne disponible : vous retirez tout ou partie de votre argent quand vous le souhaitez.
- Un large choix de supports : fonds euros, ETF ou SCPI, en gestion libre ou pilotée.
Les limites à connaître avant d’ouvrir une assurance vie en 2027
Un bonus qui se paie en risque sur les unités de compte
La plupart des bonus exigent de placer 30 % à 60 % du versement en UC, des supports investis en Bourse ou en immobilier, sans garantie en capital.
Prenons 10 000 € versés à 40 % en euros et 60 % en UC : le bonus de 2,70 % rapporte environ 108 € par an, quand une baisse de 15 % des marchés coûte 900 €.
Perdre son bonus en réduisant sa part d’UC trop tôt fait partie des erreurs qui coûtent cher en assurance vie, tout comme négliger les frais : certains fonds euros nouvelle génération prélèvent jusqu’à 2 % de frais de gestion par an.
Loi Sapin 2 et garantie FGAP : ce qui encadre votre épargne en assurance vie
La loi Sapin 2 permet au Haut Conseil de stabilité financière de limiter temporairement les retraits et les arbitrages en assurance vie, en cas de menace grave pour le système financier. Ce dispositif existe depuis 2016 et n’a jamais été activé.
Si un assureur fait faillite, le Fonds de garantie des assurances de personnes (FGAP) vous indemnise jusqu’à 70 000 € par assuré et par assureur, tous contrats confondus. Au-delà de cette somme, répartir votre épargne entre plusieurs assureurs réduit le risque.
Comment choisir son assurance vie en 2027
Le bonus ne doit pas décider seul. Regardez d’abord :
- les frais sur versement, à 0 % sur les meilleurs contrats en ligne ;
- les frais de gestion annuels, maximum 0,6 % sur les unités de compte ;
- le rendement du fonds euros hors bonus, sur plusieurs années ;
- le nombre et la qualité d’unités de compte disponibles (ETF, Fonds, actions, scpi…) ;
- les conditions réelles du bonus : part d’UC, durée et versement minimum.
Pour comparer les contrats sur ces critères, je tiens à jour un classement des meilleures assurances vie. Si vous hésitez encore, l’outil pour choisir votre assurance vie vous oriente en deux minutes selon votre profil.
FAQ : questions sur l’ouverture d’une assurance vie en 2027
Fin 2026, les conditions sont favorables : bonus sur l’argent frais et prélèvements sociaux préservés. Le bon moment dépend surtout de votre horizon, de 8 ans ou plus.
Chaque contrat fixe son versement minimum, souvent modeste sur les contrats en ligne. Les bonus demandent davantage généralement de 5 000 € à 10 000 €. Il n’existe en revanche aucun plafond de versement en assurance vie.
Temporairement, en cas de crise grave. La loi Sapin 2 autorise le Haut Conseil de stabilité financière à limiter les retraits et les arbitrages si le système financier est menacé. Ce mécanisme existe depuis 2016 et n’a jamais été utilisé.
Oui, sur les unités de compte, dont la valeur suit les marchés. Le fonds euros garantit le capital, parfois net des frais de gestion selon les contrats. En cas de faillite de l’assureur, le FGAP couvre jusqu’à 70 000 € par assuré et par assureur.


