
TRI : définition, calcul et interprétation du taux de rentabilité interne

Appartement locatif, SCPI ou machine pour votre entreprise : comment comparer ces projets sur une même base ? Le TRI (taux de rentabilité interne) répond à cette question. Il donne un taux annuel qui tient compte de la date de chaque flux d’argent.
Dans cet article, vous calculez un TRI pas à pas sur un exemple chiffré, vous le retrouvez dans Excel, puis vous apprenez à lire le résultat.
Table des matières
TRI : définition en finance
Le TRI (taux de rendement interne) mesure la rentabilité annuelle d’un investissement composé de sorties et d’entrées d’argent étalées dans le temps : un projet d’entreprise, une SCPI, un bien immobilier, un projet de crowdfunding.
Son intérêt : il tient compte du rythme auquel l’argent vous revient. Toucher 1 000 € dans un an vaut mieux que dans cinq ans, car vous pouvez les replacer entre-temps. Deux placements qui rapportent la même somme au total n’ont donc pas le même TRI si les versements n’arrivent pas au même moment.
Pour le visualiser, imaginez un compte rémunéré. Vous y déposez votre mise, puis vous en retirez exactement les sommes que l’investissement vous verse, aux mêmes dates. Le TRI est le taux de ce compte pour lequel il tombe pile à zéro au dernier retrait.
En immobilier, il intègre le prix d’achat frais inclus, les éventuels travaux, les loyers nets de charges et le prix de revente net de frais.
TRI projet et TRI fonds propres
Le TRI existe en trois variantes :
- TRI projet : la rentabilité du projet, quel que soit son financement.
- TRI fonds propres (ou actionnaires) : la rentabilité pour ceux qui apportent le capital, après endettement.
- TRI des capitaux investis : il prend en compte toutes les ressources mobilisées, fonds propres et dette.
Le TRI fonds propres dépasse généralement le TRI projet grâce à l’effet de levier (financer une partie du projet par emprunt). Cela vaut tant que le taux du crédit reste inférieur à la rentabilité du projet.
Il n’a aucun intérêt si le projet est financé à 100 % par la dette. Il n’en a pas non plus s’il est financé à 100 % par fonds propres : il est alors égal au TRI projet.
Mon avis : si vous empruntez, comparez toujours les deux TRI.
Comment calculer le TRI ?
Le calcul du TRI consiste à chercher le taux pour lequel la VAN vaut exactement zéro. La formule :
0 = Σ Fₜ ÷ (1 + TRI)ᵗ − I₀
- Fₜ : le flux de trésorerie de la période t (loyers, excédents, prix de revente).
- t : la période (année 1, année 2, etc.).
- I₀ : l’investissement initial, payé à la date 0.
Personne ne résout cette équation à la main. On procède par essais successifs, en testant des taux jusqu’à ce que la VAN tombe à zéro, ou on laisse un outil le faire.
À ce taux, le projet atteint son point d’équilibre : il ne crée ni ne détruit de valeur par rapport à un placement rapportant ce même taux.
Calcul du TRI : exemple chiffré
Vous investissez 1 000 € dans une machine pour votre entreprise. Elle vous rapporte 250 € par an pendant 5 ans, soit 1 250 € au total.
| Année | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| Flux net (€) | -1 000 | 250 | 250 | 250 | 250 | 250 |
Vous gagnez 250 € en 5 ans, soit 25 %. On serait tenté d’en déduire 5 % par an. C’est faux : votre mise vous revient par morceaux, donc vos 1 000 € ne restent pas immobilisés pendant 5 ans. Le rendement réel est plus élevé, et c’est précisément ce que mesure le TRI.
Pour le trouver, posez-vous une question simple : quel taux devrait offrir un compte rémunéré pour vous verser exactement les mêmes sommes ? Vous y déposez 1 000 €, puis vous retirez 250 € chaque année pendant 5 ans.
Testons deux taux :
- à 7 %, le compte finit à découvert de 35,13 € après le dernier retrait : la machine rapporte plus que 7 % ;
- à 8 %, il reste 2,68 € sur le compte : la machine rapporte moins que 8 %.
Le bon taux se situe entre les deux. En resserrant l’écart, on tombe sur 7,93 % : c’est le TRI de la machine. À ce taux, le compte retombe pile à zéro au dernier retrait.
| Année | Solde en début d’année | Intérêts à 7,93 % | Retrait | Solde en fin d’année |
|---|---|---|---|---|
| 1 | 1 000,00 € | 79,31 € | −250 € | 829,31 € |
| 2 | 829,31 € | 65,77 € | −250 € | 645,08 € |
| 3 | 645,08 € | 51,16 € | −250 € | 446,24 € |
| 4 | 446,24 € | 35,39 € | −250 € | 231,63 € |
| 5 | 231,63 € | 18,37 € | −250 € | 0,00 € |
Autrement dit, la machine vous rapporte autant qu’un placement à 7,93 % par an. Ce chiffre ne dit pas encore si elle vaut le coup : il faut le comparer à ce que vos 1 000 € rapporteraient ailleurs, pour un risque comparable.
- si l’alternative rapporte moins de 7,93 %, la machine est le meilleur usage de votre argent ;
- si elle rapporte plus, placez plutôt vos 1 000 € ailleurs.
À retenir : le calcul du TRI n’utilise aucun taux extérieur. Un taux de référence n’intervient qu’au moment de décider.
Outils pour calculer le TRI
Un tableur suffit : Excel calcule le TRI en une cellule avec la fonction =TRI(valeurs; [estimation]).
Saisissez vos flux dans une colonne, négatifs au départ, puis positifs. L’estimation est facultative, mais peut affiner le résultat.
Pour la machine, placez −1000 en A1 et 250 de B1 à F1. Tapez ensuite =TRI(A1:F1) (ou IRR en anglais) : vous obtenez 7,93 %.
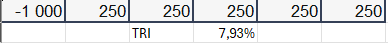
L’erreur fréquente : oublier le signe négatif de l’investissement initial. Sans flux négatif de départ, le calcul n’a pas de sens : le TRI exige un décaissement initial.
Flux irréguliers : la méthode Excel
Il est probable que les flux ne soient pas parfaitement régulier, dans ce cas, il faudra ajouter les dates et utiliser la fonction TRI.PAIEMENTS (XIRR en anglais) prend en compte une date par flux. Chaque montant doit être associé à une date.
Quel est un bon TRI ?
Il n’existe pas de bon TRI universel. Un TRI est bon s’il dépasse le rendement que vous exigez pour un risque équivalent.
En entreprise, on le compare au coût moyen pondéré du capital (CMPC, ou WACC), soit le rendement minimal attendu par les actionnaires et les prêteurs. Au-dessus, le projet crée de la valeur. Pour un investisseur, on prends comme base le taux sans risque (dette à 10 ans du pays) comme point de comparaison.
Par exemple, un TRI immobilier de 7 à 10 % ajoute 3 à 6 points sur le taux de rendement à 10 ans est de 4 %, chacun doit estimé.
Repères de TRI selon le risque
En immobilier, on considère qu’un bon TRI sur fonds propres sera entre 5 et 15 %, dépendant du montant des fonds propres. Cela doit prendre en compte, le prix d’achat et les frais d’acquisitions, flux nets (loyers, impôts, travaux, divers entretiens), revente et le coût du financement.
Vous le comprenez, plus l’effet de levier sera important, plus les fonds propres seront faibles, plus le TRI est susceptible d’être élevé, mais plus un imprévus (et il y en a en immobilier!) impactera le TRI.
Pour des projets entrepreneuriaux ou industriels : on vise plutôt 15 à 20 %. Un TRI de 15 à 20 % suppose une véritable prise de risque : vous pouvez perdre une partie ou la totalité des fonds propres.
Si les rendements attendus sont si élevés, c’est parce qu’il y a de nombreux risques en face.
TRI négatif : ce qu’il signifie
Un TRI négatif signifie que vous récupérez moins que ce que vous avez investi : c’est une perte en capital sur la période.
Exemple : vous placez 1 000 €, qui gagnent 10 % la première année (1 100 €). Vous ajoutez 1 000 €, puis le portefeuille perd 5 % : 2 100 × 0,95 = 1 995 €. Plus-value : 1 995 − 2 000 = −5 €, soit un TRI de −0,17 %.
Pourtant, la stratégie a progressé de (1,10 × 0,95) − 1 = +4,5 %. Un TRI négatif mesure votre résultat, pas la qualité de la stratégie : les deux chiffres ont leur importance.
Les limites du TRI
Le TRI suppose que les flux perçus sont réinvestis au taux du TRI lui-même.
Comparez un TRI de 9 % sur 10 ans (1 € devient 2,37 €) et un TRI de 12 % sur 1 an (1,12 €). Le second est plus haut, mais il faut replacer l’argent les 9 années suivantes, sans garantie de retrouver 9 %.
Le TRI face au CAGR et au ROI
Le TRI est la mesure à retenir quand les flux sont multiples et datés : il donne une rentabilité annuelle moyenne qui actualise chaque flux. Le retour sur investissement (ROI) donne seulement le gain total rapporté au coût initial, sans notion de temps.
| Indicateur | Ce qu’il mesure | Dates des flux prises en compte | Usage principal |
|---|---|---|---|
| TRI | Performance annuel ajusté des flux | Oui, chaque flux à sa date | Projet ou placement à flux multiples |
| CAGR (taux de croissance annuel moyen) | Taux de croissance annuel moyen entre une valeur initiale et une valeur finale | Non, seulement début et fin | Placement sans versements intermédiaires |
| Retour sur investissement (ROI) | Gain total rapporté au coût initial | Non | Vision globale simple |
FAQ sur le TRI
Non, un TRI élevé ne désigne pas forcément le meilleur projet. Le TRI doit rester cohérent avec le risque, la durée et votre stratégie.
Non, le TRI n’est pas un rendement garanti. Le TRI prévisionnel repose sur des hypothèses de loyers, de flux et de revente ; le TRI constaté dépend des dates de chaque investisseur. La perte en capital reste possible, et les performances passées ne préjugent pas des performances futures.
Vous ajoutez une valeur finale estimée comme dernier flux. Il s’agit de la valeur résiduelle du bien ou du contrat à la date finale. C’est l’hypothèse qui pèse le plus dans le résultat.
Alexandre Lefevre investit en Bourse depuis 2016 et en crowdfunding immobilier depuis 2020, l’année où il a créé Investissements Faciles. Chaque trimestre, il publie le détail de ses investissements et les revenus qu’ils génèrent, montants à l’appui. Il vulgarise la bourse, le crowdfunding, l’immobilier et les différentes enveloppes d’investissements (PEA, CTO, PER, SCPI, …) et produit des analyses détaillées depuis 2020.


