
Quels sont les meilleurs fonds et ETF monétaires ?

Les fonds monétaires permettent de placer ses liquidités avec un niveau de risque très faible tout en bénéficiant d’une rémunération légèrement supérieure à un livret classique. Ils sont disponibles sur divers supports (compte-titres ordinaire, PEA, PER ou assurance-vie).
Table des matières
Fonds monétaires : définition et fonctionnement
Un fonds monétaire investit principalement dans des dettes de très courte durée (quelques jours à quelques semaines), émises par des États ou des entreprises réputés pour leur excellente solidité financière.
Il s’agit généralement des signatures les plus sûres du marché, ce qui explique le très faible niveau de risque associé à ce type de placement.
Grâce à cette courte échéance, ils présentent :
- Une faible exposition au risque de variation des taux d’intérêt ;
- Une liquidité importante ;
- Et un risque minimal, bien que jamais totalement nul.
Ces fonds sont accessibles via plusieurs enveloppes d’investissement telles que le PEA, l’assurance-vie, le PER, ou encore le compte-titres, et conviennent particulièrement pour rémunérer temporairement vos liquidités, comme pourrait le faire un livret.
Le niveau de risque des fonds monétaires : très faible
Les fonds monétaires figurent parmi les placements les plus sûrs du marché. Ce statut se reflète notamment dans l’indicateur SRRI, obligatoire dans tous les documents d’information clé (DIC).
Ce baromètre de risque, noté de 1 à 7, attribue presque toujours une note de 1 aux fonds monétaires, soit le niveau de risque le plus bas possible.
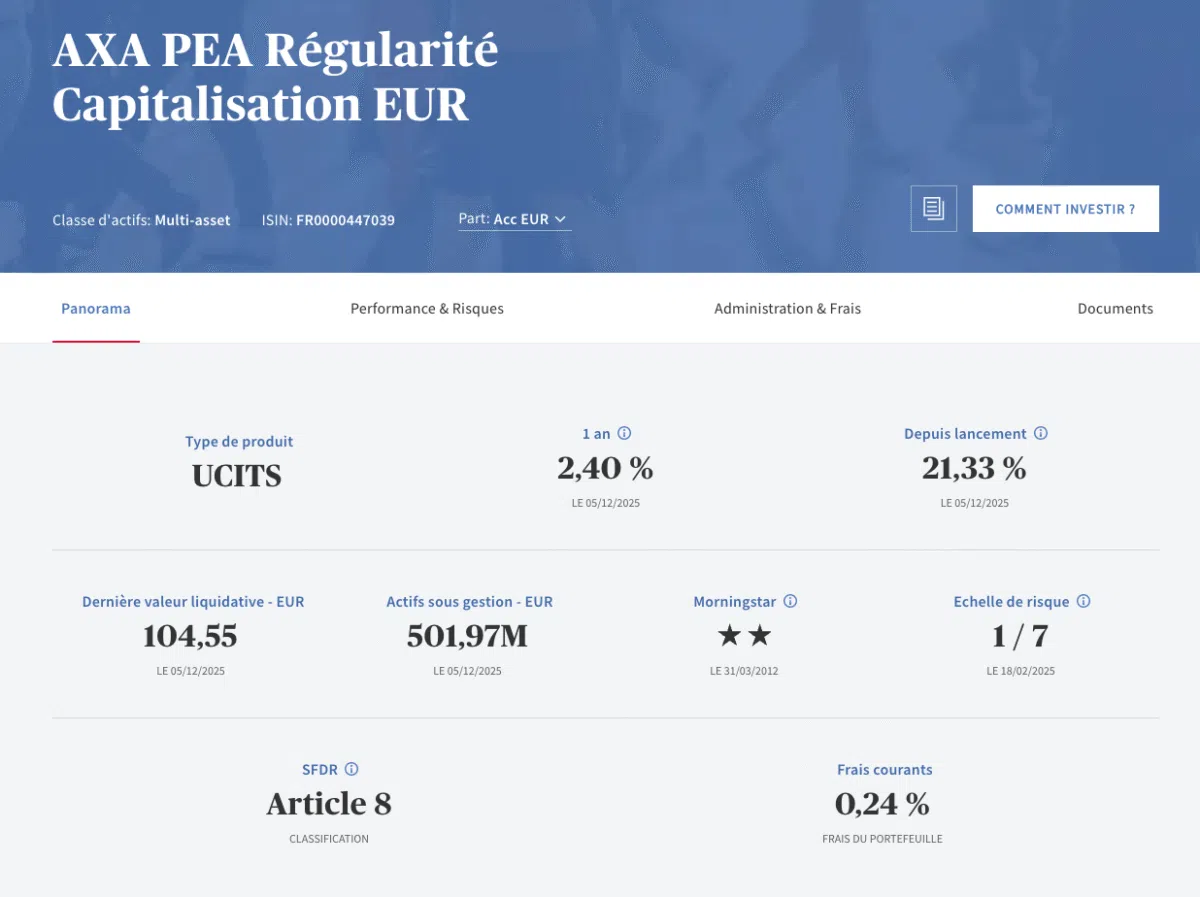
Cette sécurité découle principalement de deux facteurs :
- Qualité des émetteurs : les fonds monétaires investissent dans des titres de dette émis par des états ou entreprise avec un excellent rating de crédit ;
- Très courte duration : ces instruments arrivent à échéance en quelques jours ou semaines.
Ce fonctionnement limite fortement la sensibilité aux hausses de taux d’intérêt. En résumé : faible risque de crédit, faible risque de taux, et faible volatilité.
Bien entendu, cela est vrai à condition d’utiliser des fonds monétaires investis dans des dettes libellées en euros. En revanche, si vous optez pour un fonds exposé à des dettes en dollars, vous serez alors soumis au risque de change USD/EUR.
C’est un investissement présent dans notre sélection des meilleurs placements sans risque.
Le rendement des fonds monétaires
La performance d’un fonds monétaire est étroitement indexée sur les taux monétaires de référence, en particulier l’€STR, calculé et publié quotidiennement par la Banque centrale européenne.
Ce taux représente le coût auquel les banques se prêtent entre elles à très court terme.
En pratique, le rendement net d’un fonds monétaire correspond à :
- €STR – frais de gestion
Prenons un exemple : avec un €STR à 3,95 %, et des frais de 0,25 %, on obtient un rendement net d’environ 3,70 % par an.
Les rendements sont largement affectés par les taux directeurs des Banques Centrale, la BCE pour les dettes libellées en euros. Lorsque celle-ci baisse ou augmente ses taux directeurs, l’€STR évolue dans la même direction, et les fonds monétaires suivent.
Les écarts de performance entre fonds monétaires sont généralement faibles, mais peuvent tout de même dépendre de plusieurs critères :
- Le niveau de frais (TER) ;
- Le mode de gestion : gestion active ou réplication indicielle ;
- Le « niveau de risque » pris : certains fonds acceptent un faible risque
Astuce : plutôt que de se focaliser uniquement sur les frais affichés, il vaut mieux comparer les performances nettes historiques. Ces dernières reflètent la réalité pour l’investisseur.
La forte liquidité des fonds monétaires
Les fonds monétaires sont très liquides. Pour les fonds (OPCVM…), les souscriptions et les rachats sont traités quotidiennement, avec un délai d’exécution variant de 24 à 72 heures selon la plateforme ou l’enveloppe.
Pour les ETF monétaires, la liquidité est encore plus immédiate : on peut acheter ou vendre sur le marché secondaire en temps réel, au cours de Bourse.
Ce haut niveau de liquidité permet aux investisseurs d’utiliser les fonds monétaires comme solution d’attente : le capital reste disponible à tout moment, tout en rapportant un rendement positif.
Compte: CTO & PEA
Actifs : 150 000
À partir de 1 €
✅Frais intéressants
✅Riche en fonctionnalités
✅Devises, fractions …
Comment investir dans les fonds monétaires ?
Ces produits peuvent être logés dans toutes les grandes enveloppes fiscales :
- Compte-titres ordinaire (CTO) ;
- Plan d’Épargne en Actions (PEA), sous réserve d’éligibilité du fonds ou de l’ETF ;
- Assurance-vie (UC monétaires ou ETF) ;
- Plan d’Épargne Retraite (PER).
Pour optimiser les performances, privilégiez les enveloppes les plus avantageuses fiscalement, chez des courtiers aux tarifs compétitifs.
En effet, un courtier trop cher peut sérieusement entamer la rentabilité d’un fonds monétaire. Même des frais apparemment faibles peuvent avoir un impact important.
Par exemple, avec 0,25 % de frais à l’achat et 0,25 % à la revente, soit 0,50 % au total, sur un placement affichant un rendement brut de 2 % par an, cela équivaut à trois mois d’intérêts perdus.
Pour tirer pleinement parti des fonds monétaires, il est recommandé de passer par des courtiers à faibles frais, afin d’éviter que des coûts de transaction n’annulent tout ou partie de la performance.
Dans l’idéal, ces investissements doivent être réalisés au sein d’enveloppes fiscales avantageuses, comme le PEA (exonération après 5 ans) ou l’assurance-vie (fiscalité allégée après 8 ans), qui permettent de différer l’imposition sur les gains.
Je vous invite dès à présent à consulter notre comparatif des meilleurs comptes-titres pour identifier ceux avec le moins de frais.
Les meilleurs fonds monétaires pour compte-titres en 2026
Les fonds monétaires permettent de placer temporairement vos liquidités en attendant de réinvestir ou d’identifier de meilleures opportunités.
Attention toutefois : sur un compte-titres ordinaire, les gains générés par ces fonds sont fiscalisés chaque année, même s’ils ne sont pas retirés. L’imposition intervient l’année de la revente, avec prélèvement de l’impôt sur les plus-values réalisées.
Voici ma sélection des meilleurs fonds monétaires pour compte-titres :
| Fonds monétaires | ISIN | Frais | Indice | Disponibilité |
| Amundi Smart Overnight Return Acc | LU1190417599 | 0,10 % | €STR capitalisé | Fortuneo, Bourse Direct |
| Xtrackers II EUR Overnight Swap ETF | LU0290358497 | 0,10 % | Solactive €STR +8.5 Daily | Trade Republic |
| SPDR Bloomberg 1-3M T-Bill ETF | IE00BJXRT698 | 0,10 % | Bloomberg US T-Bill 1-3M (USD) | Trade Republic, Bourse Direct |
| PIMCO Sterling Short Maturity ETF | IE00B622SG73 | 0,19 % | GBP-denominated fixed-income securities | Scalable Capital |
| Amundi Funds – Cash USD A2 USD (C) | LU0568621618 | 0,18 % | 100% US Federal Funds Capitalise (USD) | Fortuneo, Boursobank, Bourse Direct |
Quelques remarques :
- Tous les fonds listés sont capitalisant, excepté le PIMCO (IE00B622SG73) qui est distribuant ;
- Attention au risque de change pour les fonds en USD et en GPB.
Les meilleurs fonds monétaires pour PEA en 2026
Pour être éligibles au PEA, les fonds monétaires doivent respecter une contrainte réglementaire : au moins 75 % de leurs actifs doivent être investis en actions de sociétés situées dans l’Espace économique européen.
Toutefois, certains gérants ont recours à des instruments financiers comme les swaps, qui permettent d’échanger la performance d’un portefeuille d’actifs contre celle d’un autre.
Grâce à cette stratégie, ces fonds peuvent vous exposer à l’international tout en respectant les critères du PEA. Je vous invite à consulter mon classement des meilleurs PEA, afin de trouver ceux avec les frais les plus bas.
Voici ma sélection des meilleurs fonds monétaires pour PEA :
| Fonds monétaires | ISIN | Frais | Indice | Disponibilité |
| Amundi Sérénité PEA | FR0011408350 | 0,48 % | €STR capitalisé | Fortuneo, Bourse Direct Boursobank |
| AXA PEA Régularité C | FR0000447039 | 0,24 % | €STR + 8,5 bps | Fortuneo (0 %) Bourse Direct (sélection 0 %) Boursorama |
| Amundi PEA Euro Court Terme ETF | FR0013346681 | 0,25 % | Solactive €STR Overnight | Fortuneo (0 %) Saxo Bank |
| Réserve Écureuil C | FR0010177378 | 0,30 % | €STR capitalisé | Fortuneo Bourse Direct |
Sur les produits à faible rendement comme les fonds ou ETF monétaires, les frais pèsent lourdement dans la balance. À rendement égal, un simple 0,5 % de frais à l’entrée ou à la sortie peut gommer plusieurs mois de performance.
Par exemple, si un fonds monétaire offre un rendement brut annuel de 3 %, cela représente environ 0,25 % par mois. Des frais de 0,5 % à l’entrée équivalent donc à deux mois de performance perdus d’emblée
C’est pourquoi vous devez passer par un courtier compétitif !
Bonne nouvelle : certains proposent une sélection de fonds ou d’ETF monétaires avec 0 % de frais d’achat/vente. Par exemple :
- Boursobank propose 166 ETF iShares et certains OPCVM sans frais de courtage via son offre BoursoMarket ;
- Saxo Bank, Fortuneo et Bourse Direct permettent d’accéder à des ETF Amundi également sans frais de courtage (sous conditions, par exemple 1 ordre par mois, compris entre 200€ et 100 000€ chez Bourse Direct).
Ici aussi, tous les fonds listés sont capitalisants.
Les meilleurs fonds monétaires pour assurance vie en 2026
Dans le cadre de l’assurance-vie, les fonds monétaires sont souvent mis en concurrence directe avec les fonds en euros. Leur intérêt dépend principalement du niveau des taux d’intérêt à court terme, car ce sont ces taux qui déterminent leur rendement.
Ainsi, les fonds monétaires deviennent particulièrement attractifs lorsque les taux dépassent ceux offerts par les fonds en euros traditionnels.
Ce fut notamment le cas entre 2023 et 2024, période durant laquelle la remontée rapide des taux directeurs a permis aux fonds monétaires d’afficher des rendements parfois supérieurs à 3 %, surpassant de nombreux fonds euros.
Cependant, la situation a évolué : en juin 2025, avec la baisse progressive des taux, les rendements des fonds monétaires sont redevenus inférieurs à ceux des meilleurs fonds en euros.
Cette tendance est d’autant plus marquée que certaines compagnies proposent aujourd’hui des offres bonifiées sur leurs fonds en euros, renforçant encore l’écart de performance. Pour aller plus loin, je vous invité à consulter :
- Notre article sur les meilleurs fonds euros ;
- Notre classement des meilleures assurances-vie afin de trouver de celles avec le moins de frais de gestion.
Voici ma sélection des meilleurs fonds monétaires pour assurance vie :
| Fonds monétaires | ISIN | Frais | Indice | Disponibilité |
| AXA PEA Régularité C | FR0000447039 | 0,24 % | €STR + 8,5 bps | Lucya Cardif |
| Lyxor Smart Overnight Return | LU1190417599 | 0,10 % | €STR | Lucya Cardif |
| AXA Court Terme AC | FR0000288946 | 0,07 % | €STR | Lucya Cardif, Linxea Spirit 2, Linxea Zen |
| Hugau Monéterme I | FR0013267663 | 0,35 % | €STR | Lucya Cardif |
| Generali Trésorerie ISR B | FR0010233726 | 0,1 % | €STR | Meulleurtaux Allocation Vie |
| Pictet ST Money Market CHF P | LU0128498267 | 0,13 % | FTSE CHF 1-Month Eurodeposit (CHF) | Placement Direct Vie |
| Amundi Funds – Cash USD A2 USD (C) | LU0568621618 | 0,18 % | Compounded Effective Federal Funds Rate (USD) | Linxea Spirit 2 |
Quelques remarques :
- Tous les fonds listés sont capitalisants ;
- Attention au risque de change pour les fonds en CHF.
Quels sont les avantages des fonds et ETF monétaires ?
Un rendement corrélé aux taux courts
Concrètement, cela signifie que le rendement de ces produits évolue avec les décisions de politique monétaire de la BCE (Banque centrale européenne).
En période de resserrement monétaire, ces placements deviennent particulièrement attractifs. Il n’est pas rare de voir certains fonds ou ETF monétaires offrir entre 3 % et 4 % brut annuel, sans allonger la duration ni prendre de risque de crédit excessif.
Une volatilité minimale
Les fonds monétaires sont des outils de gestion de trésorerie, conçus pour maintenir une valeur stable dans le temps. Ils investissent majoritairement dans des titres de créance à très court terme, émis par des États ou des institutions financières particulièrement solides.
Résultat : la volatilité est quasi nulle.
Sur des périodes de quelques jours à quelques mois, la fluctuation de la valeur est marginale, souvent bien inférieure à 0,1 %.
Une liquidité quasi-immédiate
L’un des grands atouts des fonds et ETF monétaires réside dans leur liquidité.
Les ordres de souscription ou de rachat sont généralement exécutés sous 24 à 72 heures selon les produits. Pour les ETF côtés en Bourse, la liquidité est quasi instantanée, à condition de passer par un courtier avec accès aux marchés en temps réel.
L’optimisation des liquidités sur le PEA
Le PEA présente une limite structurelle importante : les liquidités qui y sont déposées ne peuvent pas être rémunérées, et les fonds en euros y sont exclus, car ces derniers sont majoritairement investis en obligations, ce qui les rend inéligibles au regard de la réglementation.
Cela restreint fortement les possibilités de placement sécurisé à l’intérieur de cette enveloppe, en particulier pour ceux souhaitant une alternative à la bourse sans sortir du cadre fiscal du PEA.
Ainsi, en période de latence, les liquidités non investies dorment sans rendement.
Les fonds et ETF monétaires apparaissent alors comme la seule solution efficace pour rémunérer ce cash.
Un ETF monétaire éligible au PEA permet de valoriser les liquidités en attente d’investissement, sans sortir de l’enveloppe fiscale. Son rendement est directement corrélé aux taux d’intérêt de court terme, ce qui implique une forte variabilité : après un pic à 3,5 % en 2023-2024, les rendements sont aujourd’hui plus proches de 2 à 2,25 % brut annualisé (en juin 2025).
Les erreurs fréquentes avec les fonds monétaires
Attention aux rendements négatifs
Les fonds monétaires ne sont pas toujours synonymes de performance positive. Durant les périodes de taux très bas, voire négatifs (comme entre 2015 et 2021 en zone euro), certains fonds ont affiché des rendements inférieurs à zéro.
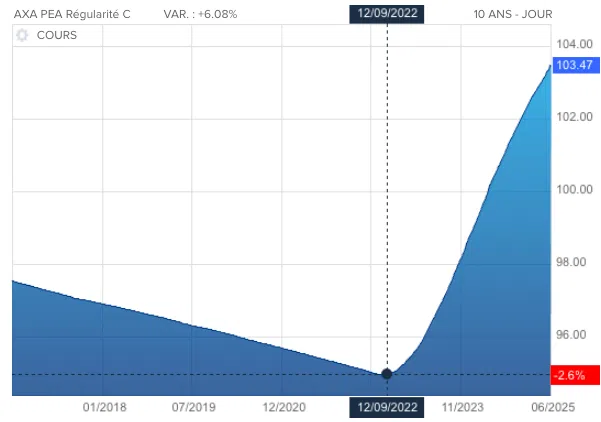
Cela s’explique principalement par l’environnement de taux lui-même : lorsque des États ou grandes entreprises empruntent à des taux négatifs, les fonds investis sur ces titres subissent mécaniquement des pertes ou stagnent à un niveau proche de zéro.
Deux facteurs aggravent cette situation :
- Des frais de gestion non négligeables (souvent entre 0,2 % et 0,4 %), qui creusent le rendement net ;
- La détention de titres à rendement négatif ou nul, fréquente sur les périodes où les taux directeurs sont proches de zéro ou en territoire négatif.
Même si un retour à des taux très bas semble moins probable à court terme, il est important de rappeler que la performance des fonds monétaires n’est jamais garantie. Ces produits réagissent quasi instantanément à l’évolution des taux d’intérêt.
Pour anticiper les variations de rendement, surveillez les taux directeurs de la zone géographique concernée :
Si ces taux venaient à baisser, les rendements des fonds monétaires suivraient mécaniquement à la baisse dans les semaines qui suivent.
Sous-estimer le risque de change
Un piège fréquent : investir dans un fonds monétaire ou obligataire en devises étrangères (USD, GBP…). Vous serez alors exposé à la variation du taux de change de la monnaie en question avec l’Euro.
En effet, l’impact du change dépend de l’évolution de l’euro par rapport à la devise de référence du fonds :
- Si l’euro se déprécie face à cette devise, la performance est amplifiée pour un investisseur en euros ;
- À l’inverse, si l’euro s’apprécie, il est possible de subir une perte en euros, même si le fonds affiche un rendement positif dans sa devise locale.
Vous devez donc raisonner par paire de devises : l’euro peut se renforcer face au dollar tout en se dépréciant face au yen ou au franc suisse.
Par exemple, un fonds monétaire en dollars affichant un rendement brut de +4 % sur l’année peut en réalité générer une perte de plus de 5 % pour un investisseur en euros si le taux de change EUR/USD passe de 1,05 à 1,15 sur la même période.
Autrement dit, la performance en devise d’origine peut être complètement effacée, voire inversée par l’effet défavorable du change.
Oublier l’impact de l’inflation
Même si le capital est préservé, l’inflation érode le pouvoir d’achat réel. Un fonds monétaire affichant un rendement de +3 % brut dans un environnement où l’inflation est à +4 % revient à perdre -1 % en termes réels.
C’est le cas pour tous les investissements, le rendement réel est impacté par l’inflation.
Attention à l’impact des frais de transaction !
Sur un placement à faible rendement comme un fonds monétaire, les frais de transaction (achat, vente, courtage) ont un impact disproportionné, en particulier si l’investissement est de courte durée :
- Les frais de courtage ou d’achat élevés peuvent annuler plusieurs semaines, voire mois de performance ;
- Les frais de sortie ou commission de rachat sont à éviter absolument si vous envisagez un placement de court terme.
En revanche, les frais de tenue de compte ou de gestion sont généralement similaires à ceux d’autres produits financiers et deviennent secondaires.

Si les frais de transaction atteignent 0,5 % (par exemple 0,25 % à l’achat et 0,25 % à la revente), cela peut suffire à annuler la performance d’un fonds monétaire sur une courte durée.
Prenons un exemple : avec un rendement annuel de 2 %, un placement sur 2 mois rapporte environ 0,33 % brut.
Or, avec 0,5 % de frais, le rendement net devient négatif de -0,17 %. Autrement dit, vous perdez de l’argent malgré une performance positive du fonds, uniquement à cause des frais.
Privilégiez les supports sans frais d’entrée et limitez les frais de transaction en sélectionnant les PEA, comptes-titres ou assurances-vie les plus compétitifs.
Compte espèces rémunéré vs Fonds monétaires
Certains courtiers proposent une rémunération sur les liquidités non investies détenues sur un compte-titres. Cette rémunération provient généralement d’un placement de ces sommes sur des fonds monétaires, dont une partie des intérêts est ensuite reversée au client.
Toutefois, le niveau de redistribution varie sensiblement selon les acteurs du marché.
Trade Republic fait partie des courtiers les plus compétitifs sur ce point, en redistribuant une part significative des intérêts générés, y compris pour de faibles montants. Dans ce cas précis, l’intérêt de souscrire à un fonds monétaire supplémentaire est limité, la rémunération du compte espèces étant déjà optimisée.
Interactive Brokers propose également une rémunération correcte, mais uniquement au-delà d’un seuil de liquidités, généralement fixé autour de 10 000 €. En dessous de ce montant, les fonds monétaires peuvent offrir une alternative plus performante, et méritent d’être considérés.
D’autres courtiers comme XTB ou Saxo Bank offrent une rémunération sur les espèces plus faible, voire marginale. Dans ces cas, recourir à un fonds monétaire devient une solution pertinente pour valoriser ses liquidités à court terme.
Disclaimer et rappel des risques
Ce contenu est destiné exclusivement à des fins pédagogiques, éducatives et informatives et ne doit pas être considéré comme un conseil en investissement. Il ne s’agit en aucun cas d’une recommandation pour acheter ou vendre un instrument financier.
Il est important de rappeler que tout investissement présente des risques, de perte totale ou partielle des sommes investies et que les performances passées ne constituent aucune garantie pour l’évolution future. Avant d’investir, vous devez réaliser vos propres recherches et/ou consulter un conseiller financier professionnel, nous vous conseillons Prosper Conseil.
FAQ : Tout savoir sur les fonds monétaires
Fonds monétaires vs ETF monétaires : quelles différences ?
Les ETF monétaires répliquent un indice comme l’€STR, avec des frais faibles et une cotation en continu. Les fonds monétaires classiques, eux, sont en gestion active, souvent plus accessibles mais avec des frais un peu plus élevés.
Fonds monétaires et fonds euros : quelles différences ?
Les fonds euros garantissent le capital avec un rendement lissé, peu sensible aux taux courts. Les fonds monétaires ne sont pas garantis, mais suivent les taux du marché et réagissent vite. Ils sont plus intéressants quand les taux montent, comme en 2023-2024, mais moins compétitifs en 2025 face aux meilleurs fonds euros bonifiés.
Fonds monétaires vs compte épargne : quelles différences ?
Les fonds monétaires ne sont pas garantis, mais offrent un rendement variable lié aux taux du marché. Les comptes épargne sont garantis (jusqu’à 100 000 €) avec un taux fixé par l’État. Le premier offre un rendement potentiel plus élevé, le second vise la sécurité.
Alexandre Lefevre investit en Bourse depuis 2016 et en crowdfunding immobilier depuis 2020, l’année où il a créé Investissements Faciles. Chaque trimestre, il publie le détail de ses investissements et les revenus qu’ils génèrent, montants à l’appui. Il vulgarise la bourse, le crowdfunding, l’immobilier et les différentes enveloppes d’investissements (PEA, CTO, PER, SCPI, …) et produit des analyses détaillées depuis 2020.


