Avis Indemo : rendement, fonctionnement et conflits d’intérêts

Indemo est une plateforme de crowdfunding unique en son genre : vous financez des prêts immobiliers en souffrance qui ont été rachetés avec une décote par rapport à la valeur du bien immobilier en garantie.
La société qui refinance ces créances fait avancer le process de recouvrement avec pour objectif de revendre l’actif et récupérer la plus-value. Cette dernière est partagée, le plus souvent à 50/50, entre l’investisseur et la société de recouvrement.
Cet article a été rédigé en partenariat avec Indemo.
Table des matières
Mon avis sur Indemo : en résumé
- Classe d’actif unique
- Exposition indirecte au marché immobilier espagnol
- Des conditions de partage de revenus intéressante
- Accessible dès 10 €
- Développement rapide de fonctionnalités
- Investissement TRES peu liquide
- Ecosystème fortement lié au plus gros actionnaire de Indemo
- La mise à jour des notes mal présentée
Mon avis sur Indemo est positif : c’est la seule plateforme à vous ouvrir, dès 10 €, le marché immobilier espagnol au travers de créances immobilières espagnoles. Le concept est simple, une société rachète une créance en souffrance avec une décote, on refinance cette dernière et on partage la plus-value à la revente après la procédure de recouvrement dont la société s’occupe.
D’un coté, la plateforme permet une diversification dans l’immobilier Espagnol au travers de ces créances avec un rendement annuel cible de 15 %, selon la plateforme, je cible plutôt 10 à 12 %.
Vous comprenez alors que cet investissement est très peu liquide, votre capital reste bloqué le temps de la procédure de recouvrement. Il faut noter qu’un marché secondaire est prévu dans les mois à venir. De plus, tout l’écosystème gravite autour d’Ilja Hagins, le principal actionnaire de la plateforme, avec un potentiel de conflit d’intérêt.
Les avis clients sur Indemo
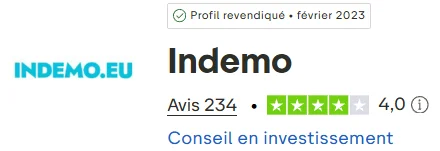
Les avis Indemo sont bons sur Trustpilot, avec une note de 4/5 sur 234 avis.
Les retours positifs reviennent sur :
- Des rendements conformes ou supérieurs à 15 %
- Des remboursements bien reçus avec le cashback
- Une communication jugée pédagogique
Côté négatif, trois reproches dominent :
- Le KYC qui est relativement complet : c’est une obligation MiFID, Indemo ne fait que respecter la réglementation ;
- L’absence de marché secondaire, attendu fin 2026 ;
- Le sentiment que certains dossiers n’avancent pas, un ressenti légitime puisque la gestion des mises à jour est peu mise en avant.
Nos investissements sur Indemo
Pour tester Indemo, j’ai investi 7 000 € de mon argent personnel. J’ai placé la majeure partie de cette somme pendant les campagnes de cashback.
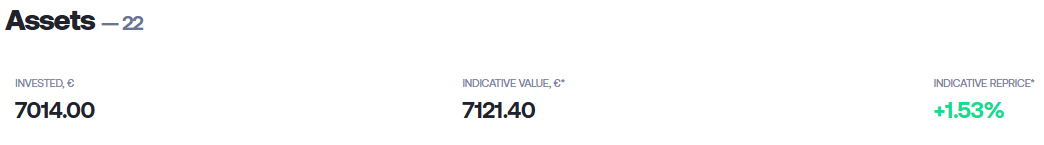
C’est un produit que j’apprécie beaucoup : il me donne une exposition au marché immobilier espagnol, plutôt dynamique ces dernières années. Je ne compte pas pour autant sur une hausse des prix dans le futur. Sur Indemo, le rendement vient surtout de la décote à l’achat et de la vitesse du recouvrement.
Présentation générale d’Indemo
Indemo est une jeune entreprise d’investissement lettone, bâtie par d’anciens cadres de Rietumu Bank. Elle propose de refinancer des créances en souffrance achetées à prix décoté pour en tirer un bénéfice lors d’une revente après avoir avancé la procédure. L’idée est de rendre accessibles aux particuliers des placements jusqu’ici réservés aux investisseurs institutionnels.
Indemo SIA a été immatriculée en mai 2022 à Riga, sous le numéro 40203401432 du registre letton des entreprises. Elle a obtenu sa licence en novembre 2022, puis ouvert la plateforme au public en novembre 2023. Sa croissance est rapide, mais elle n’est pas encore rentable.
En septembre 2026, Indemo affiche 38,5 M€ investis depuis son lancement et 34,5 M€ d’encours, pour plus de 22 700 clients et une équipe d’environ 15 personnes.
Le produit de Indemo n’a pourtant rien d’un prêt classique : vous ne touchez ni intérêts fixes ni mensualités, mais une part du bénéfice réalisé lors du recouvrement de chaque créance immobilière en souffrance.
Indemo est une solution assez unique : j’ai écrit un glossaire en bas de cet article, vous pouvez vous y référer pour le vocabulaire spécifique à Indemo.
| Fiche d’identité | Indemo |
| Type plateforme | Investissement en créances hypothécaires décotées (NPL) |
| Régulation | MiFID II (licence 06.06.08.824/547 auprès de la Banque de Lettonie) |
| Pays | Lettonie 🇱🇻 (créances en Espagne 🇪🇸) |
| Dirigeant et actionnaire de référence | Sergejs Viskovskis (CEO) Ilja Hagins (Premier actionnaire) |
| Année de création | 2022 |
| Avis clients (Trustpilot) | 4 / 5 (234 avis) |
| Taux d’intérêt moyen brut | 15,1 % de rendement cible Partage du bénéfice |
| Investissement minimum | 10 € |
| Montant financé | 38 500 000 € |
| Montant de l’encours | 34 500 000 € |
| Montant en retard | Non applicable |
| Montant en défaut | Non applicable |
| Perte (en montant) | 0 € sur 26 dossiers clôturés |
| Bonus parrainage | Jusqu’à 5,5 % de cashback selon offre du moment sur Indemo |
L’offre Indemo Cashback du moment : 5,5 % de cashback
Jusqu’au 30 novembre 2026, Indemo verse un cashback immédiat selon le montant investi pendant la campagne :
- Offre black Friday : 5,5 % de cashback qu’importe le montant investi ;
Exclusivement en passant par le lien d’Investissements Faciles. Ce cashback doit être réinvesti dans d’autres projets.
Les paliers et taux de cashback changent d’une campagne à l’autre : vérifiez les conditions de l’offre en cours avant d’investir.
NB : Ce n’est pas Indemo qui paie le cashback, mais ce sont les sociétés de recouvrement qui le finance. La société essaye d’attirer les capitaux pour refinancer ses créances.
Indemo est-elle fiable et réglementée ?
Oui, Indemo est une entreprise d’investissement agréée MiFID II et supervisée par la banque centrale de Lettonie. Cette réglementation impose une ségrégation stricte des fonds et vous protège contre une défaillance de la plateforme. Cependant, il est primordial de se rappeler qu’elle ne vous protège pas contre l’échec d’un recouvrement ou une baisse de l’immobilier espagnol.
La documentation juridique d’Indemo est publique.
La licence MiFID II d’Indemo
La directive MiFID II (2014/65/UE) encadre les entreprises qui fournissent des services d’investissement dans l’Union européenne. Indemo détient la licence n° 06.06.08.824/547, délivrée par Latvijas Banka, qui lui ouvre 30 États de l’UE et de l’EEE.
En France, Indemo figure au registre REGAFI de l’ACPR sous l’identifiant 732955.
Cette licence impose des obligations concrètes :
- un test d’adéquation avant votre premier investissement ;
- un audit annuel des comptes ;
- une politique de gestion des conflits d’intérêts ;
- un contrôle des dirigeants et des actionnaires par le régulateur.
La garantie de 20 000 € des investisseurs
Indemo est éligible au fonds letton d’indemnisation des investisseurs, issu de la directive 97/9/CE. Il couvre 90 % de la perte nette, dans la limite de 20 000 € par investisseur. Ce fonds intervient si Indemo fait défaut, gère mal vos avoirs ou détourne les fonds. Il ne couvre jamais un recouvrement raté ni une baisse de l’immobilier:
- Exemple 1 : si 30 000 € sont détournés, 90 % représenteraient 27 000 €, ramenés au plafond de 20 000 €.
- Exemple 2 : Une note qui perd 20 % après une vente décevante n’ouvre, elle, aucun droit à indemnisation.
Fonds séparés et propriété des Notes (dettes)
Vos liquidités sont séparées de la trésorerie d’Indemo et déposées chez LHV Bank et Rietumu Bank. Chaque Note dispose d’un code ISIN attribué via Nasdaq CSD, le dépositaire central balte : votre propriété est tracée hors des seuls registres de la plateforme.
Comment fonctionne l’investissement dans des créances en souffrance (NPL) sur Indemo ?
Indemo n’achète aucune créance elle-même. Elle refinance, via des Notes, des agents (sociétés de recouvrement) espagnols qui rachètent des prêts immobiliers impayés avec une décote, mènent le recouvrement, puis partagent le bénéfice avec les investisseurs.
Les Notes sont une forme de dette, comme une obligation, un prêt ou un titre de créance.
Indemo : investissez dans des créances en souffrance (NPL)
Un NPL (Non-Performing Loan) est un prêt dont l’emprunteur a cessé de payer ses échéances. Les banques revendent ces créances avec une décote : le prix payé représente souvent 50 à 80 % de la dette restante due selon l’actif en collatéral.
Le repreneur de cette dette récupère l’hypothèque et le droit de poursuivre le recouvrement. Si le bien se vend, ou si le débiteur trouve un accord, l’écart entre le prix d’achat de la dette et la somme récupérée constitue la marge.
Les critères de sélection sont stricts : biens exclusivement résidentiels et achevés, majoritairement des résidences secondaires, avec une hypothèque de premier rang. Environ 10 % des dossiers examinés sont retenus.
Les acteurs de ce type de créance : Agent et Servicer
Le Foreclosure Agent (Agent) achète et détient la créance. Sur Indemo, ils sont trois : Tamarindo Vector, Real Magna 1 et Aveine Invest, tous enregistrés comme prêteurs immobiliers auprès de la Banque d’Espagne. On peut traduire Foreclosure Agent par société de recouvrement.
Le Servicer gère le dossier au quotidien : par exemple, Taurus Iberica ou Ahorra Asset Management, ce sont des prestataires indépendants utilisés par les sociétés de recouvrement, ou l’agent peut aussi faire appel directement à des avocats externes.
Le partage des rôles est le suivant :
- l’agent décide et gère la stratégie : achat, financement, assurance du bien, choix de la voie de sortie ;
- le servicer exécute : contact avec le débiteur, suivi administratif, coordination de la procédure.
Comment est structuré le financement des NPL sur Indemo ?
Concrètement, vous achetez une Note émise par le SPV, qui refinance l’agent par l’intermédiaire d’une autre filiale, Indemo Finance SIA. L’agent reverse ensuite le produit du recouvrement, qui vous revient sous forme de capital et de part du bénéfice.
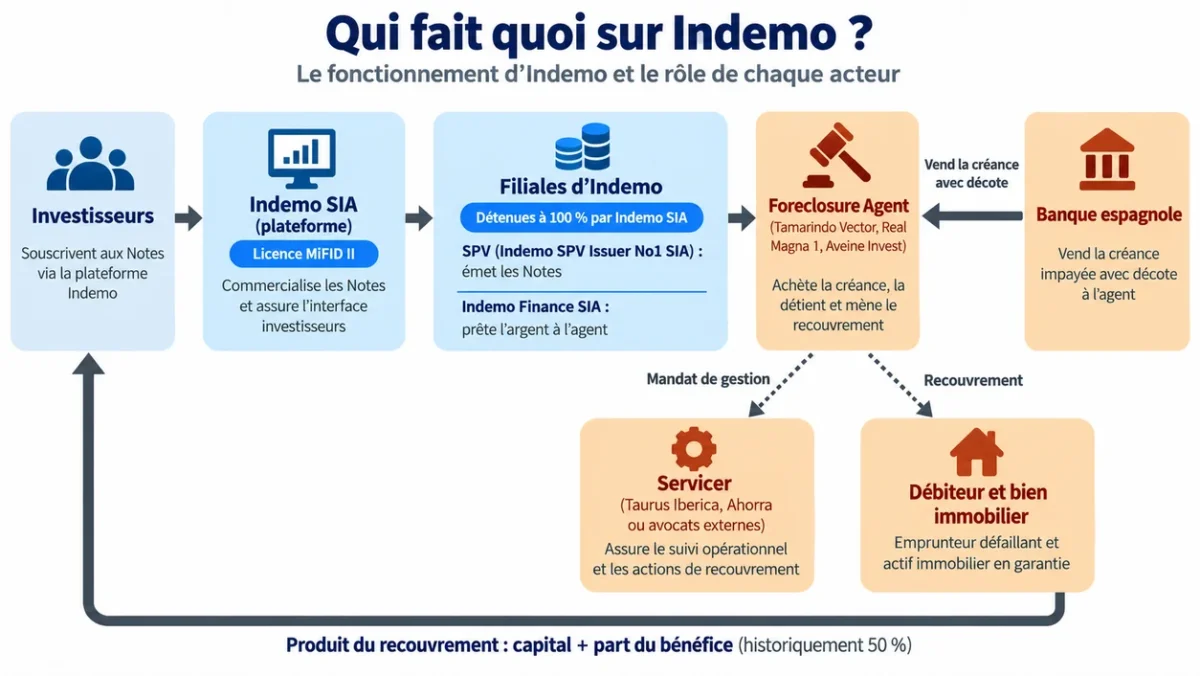
Le parcours d’une créance et de l’investisseur
Du point de vue du prêt et de la personne en défaut, le parcours se déroule de la manière suivante :
- Souscription d’un prêt avec garantie hypothécaire de premier rang sur un bien immobilier par un particulier ou un professionnel ;
- Malheureusement, la personne n’est plus en capacité de rembourser ;
- La banque décide de vendre la créance avec décote ;
- La société de recouvrement (agent) l’achète sur ses fonds propres ;
- L’agent se refinance jusqu’à 100 % du prix sur Indemo ;
- L’agent mène le recouvrement ;
- L’agent rembourse les investisseurs à la clôture du dossier.
Du point de vue de l’investisseur, c’est très simple : vous déposez des fonds, achetez des Notes dès 10 €, puis attendez. Le remboursement arrive en une fois (in fine, ou « bullet ») à la clôture du dossier.
Les 7 sorties possibles d’une NPL sur Indemo
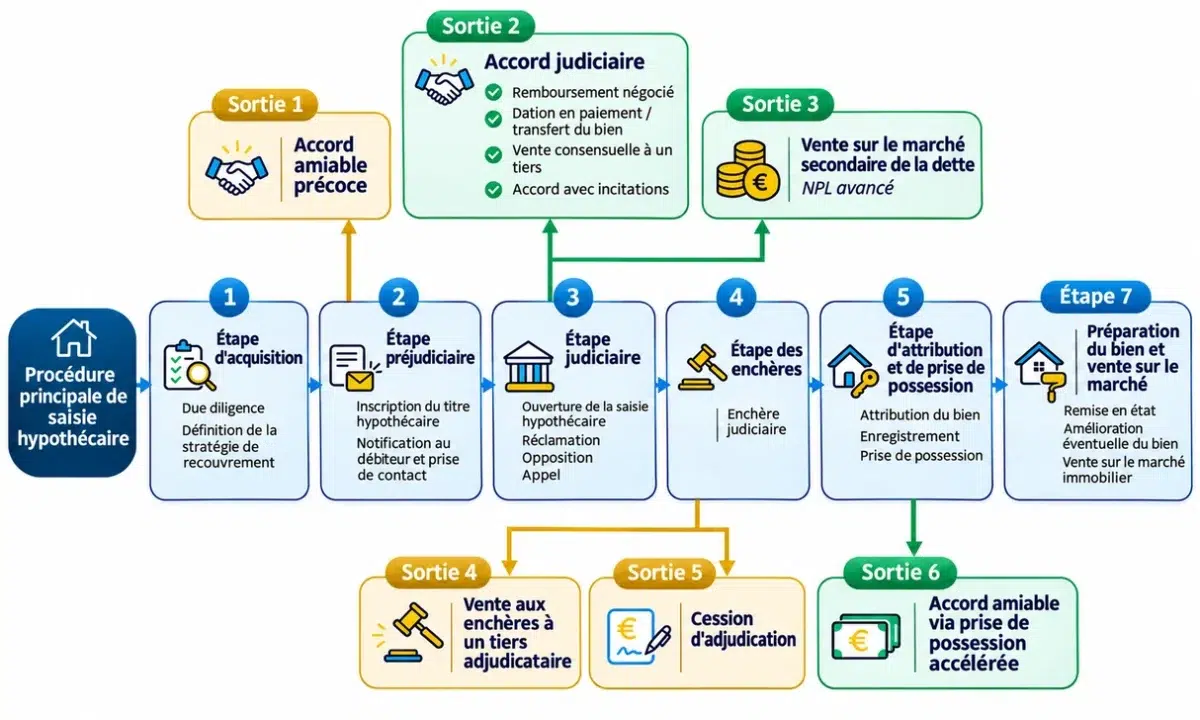
Un dossier ne va pas forcément jusqu’au bout de la procédure judiciaire. Votre Note est remboursée par l’une de ces 7 sorties possibles, dépendant du contexte du recouvrement et des opportunités :
- Accord rapide : juste après le rachat de la créance, le débiteur rembourse une somme négociée. C’est la sortie la plus courte ;
- Accord tardif : l’opposition du débiteur est rejetée et l’enchère approche, alors il préfère négocier pour sauver une partie de son bien ou effacer sa dette restante ;
- Vente du bien par le débiteur : il vend lui-même sur le marché libre, et l’agent lève l’hypothèque contre une part du prix ;
- Revente de la créance : après une étape judiciaire gagnée, l’agent revend la créance plus cher à un autre investisseur. La sortie prend parfois quelques mois ;
- Enchère remportée par un tiers : l’agent est payé sur le prix de vente ;
- Cesión de remate : l’agent remporte l’enchère et cède son droit d’acheter le bien à un investisseur, sans en devenir propriétaire ;
- Reprise et revente du bien : l’agent devient propriétaire, par adjudication ou par dation en paiement, puis revend le bien. C’est la voie la plus longue, jusqu’à 5 ans ;
La voie de sortie fixe surtout la durée du dossier, donc votre rendement annuel. Un accord trouvé dès le premier courrier clôture une Note rapidement, alors qu’une reprise du bien suivie d’une revente peut durer jusqu’à 5 ans.
Comment est effectué un remboursement ? La cascade de remboursement d’Indemo
Chaque euro récupéré passe par deux étapes, dans un ordre de priorité fixé par le prospectus de base.
Chez la société de recouvrement, la somme récupérée sert dans cet ordre à :
- rembourser votre capital, c’est-à-dire le prêt accordé à l’agent ;
- couvrir les frais de recouvrement engagés par l’agent ;
- partager le bénéfice restant entre vous et l’agent, historiquement à 50/50.
Les frais de l’agent passent donc après votre capital : un recouvrement coûteux réduit d’abord votre part du bénéfice. Quand les Notes ne financent qu’une partie du prix, ce calcul porte sur la part correspondante de la somme récupérée.
L’agent reverse ces sommes au SPV, qui les répartit dans cet ordre de priorité :
- les impôts éventuellement dus par le SPV ;
- les frais dus à Indemo ou au SPV que l’agent ou le prêteur n’ont pas payés ;
- les frais de gestion des créances du prêt ;
- les frais engagés pour récupérer les sommes dues ou faire jouer les garanties, jusqu’à la reprise du recouvrement si nécessaire ;
- la rémunération d’un éventuel servicer de secours ;
- votre capital ;
- votre part du bénéfice (Performance-Linked Interest) ;
- votre part des éventuels intérêts de retard (Late Payment Interest).
Les postes 2 et 4 ne jouent qu’en cas de problème avec l’agent : frais impayés ou action engagée contre lui pour récupérer les sommes dues.
Quel est le montant de remboursement sur Indemo ?
C’est un point particulièrement important à comprendre pour anticiper le gain potentiel d’un financement. Il y a 2 grands facteurs :
- La valeur de l’actif mesurée par le PTV / Price to Value ;
- Le PTV permet de mesurer la valeur estimée du bien immobilier sous-jacent par rapport au prix d’achat de la dette ;
- Cela permet d’évaluer le prix de sortie et vérifier le risque de perte ;
- La valeur réelle de la dette mesurée par le PTD / Price to Debt ;
- Le PTD est le prix d’achat de la dette divisé par le montant global de la dette hypothécaire (intérêts, pénalités et frais inclus) ;
- Il permet d’évaluer le gain maximum ;
Un point important à comprendre est que le montant recouvrable par les créanciers est le montant de la dette plus les intérêts courus plus les frais engendrés par la procédure. Indemo estime que le montant recouvrable augmente d’environ 5 % par an avec les intérêts et les dépenses liés à la procédure. Attention, ce montant est plafonné par des règles définies dans l’acte d’hypothèque.
Cette valeur de 5 % reste indicative, elle est utilisée pour les modélisations.
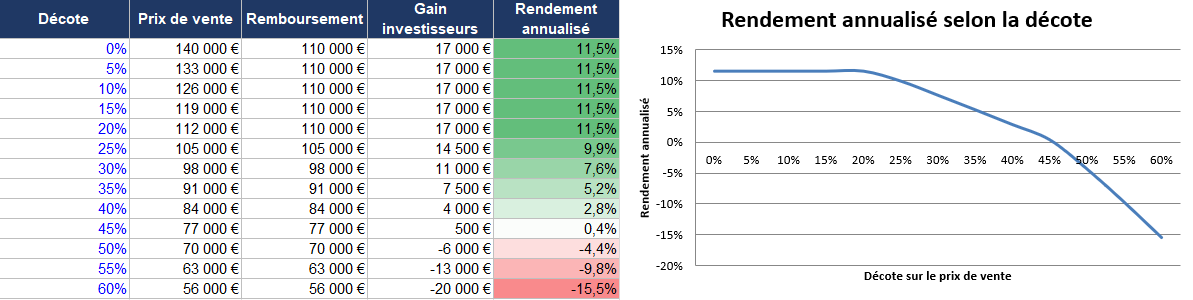
Exemple chiffré pour calculer la performance potentielle d’un investissement
Si nous rachetons une dette de 100 000 € pour 70 000 € avec un actif dont la valeur est de 140 000 € nous avons alors :
- PTV : 50 % (70 000 / 140 000) ;
- PTD : 70 % (70 000 / 100 000) ;
- Le maximum recouvrable après 2 ans sera d’environ 110 000 €, incluant les frais de procédure ;
Même si la vente a lieu à 140 000 €, seuls 110 000 € serviront à payer les frais de procédure et la dette (donc les investisseurs qui l’on rachetée). Les 30 000 € restants seront à destination, soit du propriétaire de l’actif, soit d’autres créanciers moins prioritaires que nous.
Calculons la performance potentielle des investisseurs :
- 70 000 € investis il y a 2 ans ;
- 110 000 € de produits du recouvrement avec 6 000 € de frais de recouvrement soit 104 000 € net ;
- Nous prenons généralement 50 % du bénéfice soit 17 000 € ((104 000 – 70 000) /2) ;
- Soit un rendement de 24 % sur 2 ans (11,5 % / an en intérêt composé).
On peut aussi modéliser le rendement en fonction de la décote à la revente, voici le résultat pour notre exemple sur une durée de 2 ans :
Le recouvrement d’un NPL étape par étape
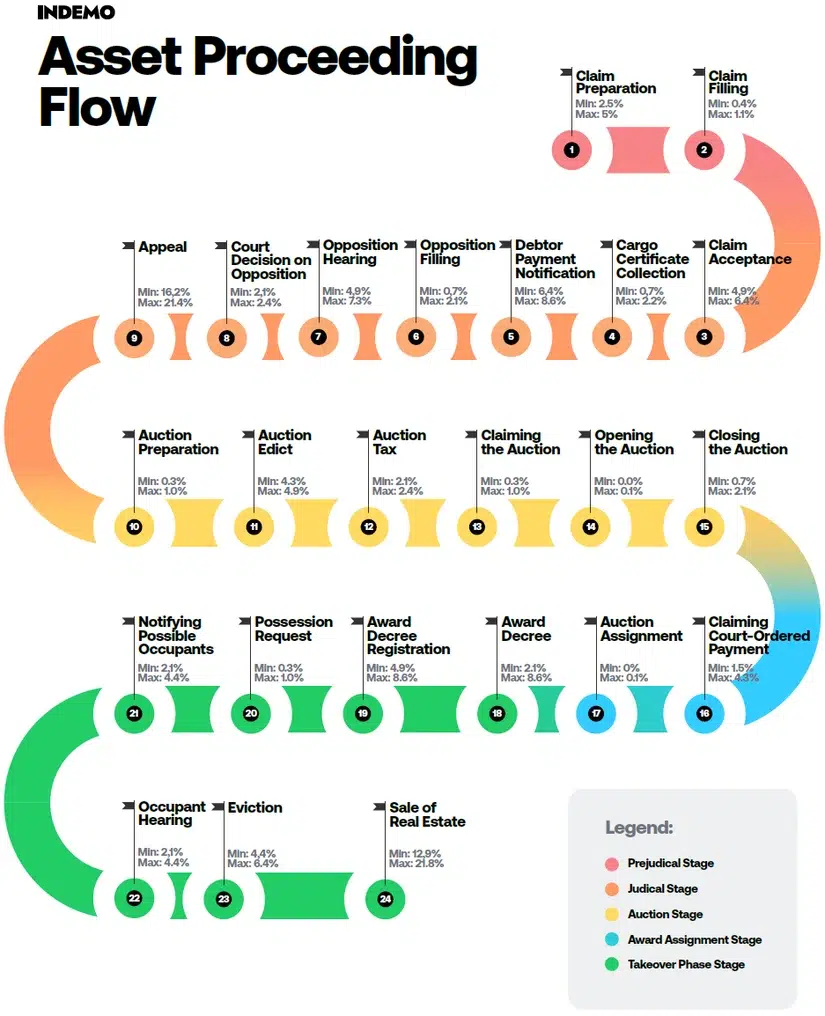
Sur Indemo, le rendement dépend surtout du temps. Savoir où en est un dossier parmi les 24 sous-étapes du recouvrement, et quelle voie de sortie reste possible, vous permet de juger une Note avant d’investir.
Les 5 grandes étapes du recouvrement judiciaire
La voie judiciaire espagnole compte 24 sous-étapes, regroupées en 5 phases. Un process de recouvrement dure en moyenne 3 ans, de la première étape à la dernière étape. Si cela ne se passe pas bien, cela peut durer jusqu’à 5 ans. Voyons les 5 phases de ce process.
Étape 1 : la phase pré-judiciaire
Les sous-étapes 1 et 2 consistent à rassembler l’acte notarié, le certificat de dette et l’historique des paiements, puis à déposer la demande au tribunal.
Deux cas se présentent : soit la banque avait déjà lancé la procédure avant de vendre la créance, soit l’agent monte le dossier lui-même après le rachat.
Étape 2 : la phase judiciaire
Les sous-étapes 3 à 9 couvrent l’admission de la demande, la certificación de cargas (le relevé des charges et hypothèques inscrites sur le bien), la notification du débiteur, son éventuelle opposition, l’audience, la décision puis l’appel.
Un appel ajoute 6 à 18 mois. Quand le débiteur ne conteste pas, les sous-étapes 6 à 9 sont parfois sautées.
Étape 3 : les enchères
Les sous-étapes 10 à 17 démarrent avec la publication de l’édit d’enchère au BOE, le Bulletin officiel de l’État espagnol, sur son portail des enchères judiciaires. Suivent le décret d’ouverture, une enchère en ligne d’environ 28 jours et la consignation des fonds.
Avant de répartir le produit de la vente, le tribunal actualise la dette à la hausse (intérêts et frais). Le créancier de premier rang, ici l’agent, est payé en premier.
Sans offre suffisante, l’agent se porte lui-même adjudicataire. Le dossier bascule alors vers la voie la plus longue : prise de possession, puis revente du bien.
Étape 4 : l’adjudication
Les sous-étapes 18 et 19 correspondent au décret d’adjudication, puis à l’inscription du nouveau propriétaire au registre foncier, dont la nota simple (l’extrait du registre) fait foi.
Si un tiers a remporté l’enchère, les fonds reviennent à l’agent et le remboursement des Notes peut intervenir.
Étape 5 : prise de possession et vente
Les sous-étapes 20 à 24 concernent les dossiers où l’agent a récupéré le bien : demande de possession, notification et audience des occupants, expulsion avec la police, remise en état, puis vente sur le marché libre.
Reste la question des okupas, ces occupants sans titre qui inquiètent les investisseurs. Une procédure légale permet de les faire partir. Selon mes échanges avec Ilja Hagins, les occupants sont presque toujours sans droit, et des dégradations restent possibles.
Comprendre la valorisation d’une créance et ses ratios sur Indemo
Deux ratios résument le prix payé. Le PTV (Price to Value) rapporte le prix d’achat à la valeur estimée du bien, le PTD (Price to Debt) à la dette restant due.
La valeur du bien vient d’une évaluation automatisée (Tinsa ou Idealista), complétée par une visite extérieure. Il n’y a pas d’inspection intérieure : un logement dégradé peut valoir moins que prévu.
D’autres facteurs pèsent sur le résultat final :
- le stade de la procédure ;
- le risque d’opposition ou d’appel ;
- les charges de rang inférieur inscrites sur le bien ;
- la liquidité du marché local et les travaux à prévoir ;
- la dette qui continue de grossir avec les intérêts de retard.
Exemple : un PTV de 60 % ne laisse pas la même marge sur un marché à 1 300 €/m² que sur un marché à 3 000 €/m².
Le marché immobilier espagnol en 2026
Le contexte espagnol tranche avec la France. Chez nous, le crowdfunding immobilier encaisse une vague de retards et de défauts depuis 2023. En Espagne, les prix approchent de leurs sommets historiques.
Ilja Hagins avance deux soutiens : une construction inférieure à la formation de nouveaux ménages et un marché de l’emploi solide. Je retiens une hypothèse de stabilité des prix à 2-3 ans, valable tant que la hausse des taux européens ne casse pas la demande.
Le précédent de 2008-2014 rappelle le risque : les prix espagnols ont chuté de 44,3 % en 3,5 ans. Cette baisse sert de base au scénario de tensions du document d’informations clés d’Indemo.
Le décret logement espagnol de 2026 : quel impact sur Indemo ?
L’Espagne traverse une crise du logement abordable, devenue l’un des grands sujets politiques du pays. Pour y répondre, le gouvernement a adopté le décret-loi RDL 29/2026, en vigueur depuis le 8 octobre 2026. Le texte a été validé le 12 novembre à une voix près, alors que des élections générales ont été convoquées.
Le moratoire sur les expulsions ne bloque pas les saisies
La mesure qui a inquiété les investisseurs est la suspension des expulsions des ménages vulnérables sans solution de relogement, jusqu’au 31 décembre 2030. Si elle s’appliquait aux saisies hypothécaires, elle pourrait geler des dossiers Indemo pendant des années.
Trois éléments rassurent :
- les premières décisions de justice excluent la saisie hypothécaire du moratoire, et les juges de Barcelone l’ont confirmé le 29 octobre en adoptant des critères communs ;
- c’est précisément cette procédure qu’utilisent les agents d’Indemo ;
- les biens financés sont surtout des résidences secondaires, moins concernées par la protection des ménages vulnérables.
Un point reste à surveiller : le moratoire couvre certaines occupations sans titre. Si l’agent reprend un bien occupé par des okupas, la libération pourrait donc prendre plus de temps.
De nouvelles règles pour les acheteurs de créances
Le décret encadre aussi le métier des agents d’Indemo, avec deux mesures :
- jusqu’en 2030, les sociétés qui rachètent des créances impayées avec une forte décote ne peuvent plus acquérir un logement à moins de 70 % de sa valeur, sauf exceptions qui restent à préciser. La reprise du bien par l’agent pourrait donc être freinée ;
- la revente d’une créance est davantage encadrée pour protéger le débiteur, ce qui peut compliquer cette voie de sortie.
Mon avis : le risque d’un blocage des saisies est écarté à ce stade, mais les règles se durcissent pour les acheteurs de créances. C’est une raison de plus pour diversifier vos Notes et suivre l’avancement de vos dossiers.
La performance réelle d’Indemo
Les rendements réalisés à ce jour sont très élevés, mais ils ne reflètent que les dossiers les plus simples et rapides, puisque la plateforme est récente.
Les chiffres officiels d’Indemo depuis 2023
Selon les statistiques proposées par Indemo, fin septembre 2026, Indemo avait collecté 38,5 M€ et remboursé 4,7 M€ sur 26 actifs, avec un rendement moyen de 21,4 % par an. Aucune Note clôturée n’a enregistré de perte en capital.
Le biais est important. Seuls les dossiers arrivés au terme le plus vite ont rendu de l’argent, et ce sont mécaniquement les plus rentables sur le papier.
Indemo vise 15 % par an. De mon côté, je vise plutôt 10 à 12 % par an, en intégrant les problèmes potentiels et les dossiers les plus complexes.
Les scénarios du document d’informations clés
Le document d’informations clés (DIC) d’Indemo présente quatre scénarios sur 2 ans :
- tensions : -6,6 % par an ;
- défavorable : 6,0 % par an ;
- intermédiaire : 15,1 % par an ;
- favorable : 30,1 % par an.
Le 15,1 % de rendement par an est un scénario, pas une promesse, il suppose un accord qui récupère 90 % de la dette en 18 mois environ.
Le scénario de tension simule une baisse de 40 % de l’immobilier, cela se traduirait par environ -6,6 % par an sur les investissements.
Durée moyenne d’un investissement sur Indemo
La durée moyenne d’environ 14 mois mise en avant ne compte que les dossiers clôturés, donc les plus rapides.
En septembre 2026, les chiffres des 20 premiers dossiers me semblent plus parlants, ces derniers m’ont été transmis par la plateforme :
- 14 sont sortis, en 17 mois en moyenne (médiane de 15 mois)
- Les 6 autres restent en cours, avec 30 mois écoulés en moyenne (médiane de 26 mois).
Conclusion : 30 % des premiers dossiers ne sont pas clôturés après 2 ans et demi en moyenne. Il est probable que certains des 6 dossiers restants fassent partie des dossiers difficiles qui dureront de 3 à 5 ans.Sur ce lot des 20 premiers NPL, nous aurons probablement une moyenne globale autour de 24 à 30 mois.
Investir sur Indemo en pratique
Ouvrir un compte, choisir une Note et suivre son dossier se fait simplement. Indemo propose en prime des outils de suivi parmi les plus détaillés du marché.
Inscription et KYC sur Indemo
Pour vous inscrire, vous devez avoir au moins 18 ans, résider dans l’UE ou l’EEE et déposer depuis un compte bancaire européen à votre nom. La vérification d’identité passe par Veriff (pièce d’identité et selfie), puis par le test d’adéquation MiFID.
Ce sont des obligations réglementaires afin d’être en conformité avec MiFID et les obligations AML (anti-blanchiment). Parfois, Indemo demande des justificatifs d’origine des fonds.
Choisir une Note sur la place de marché d’Indemo
Chaque fiche affiche le rendement attendu, le PTV (price to value), le PTD (price to debt) et le stade juridique. L’onglet Objects détaille le bien : évaluation, localisation et rapports.
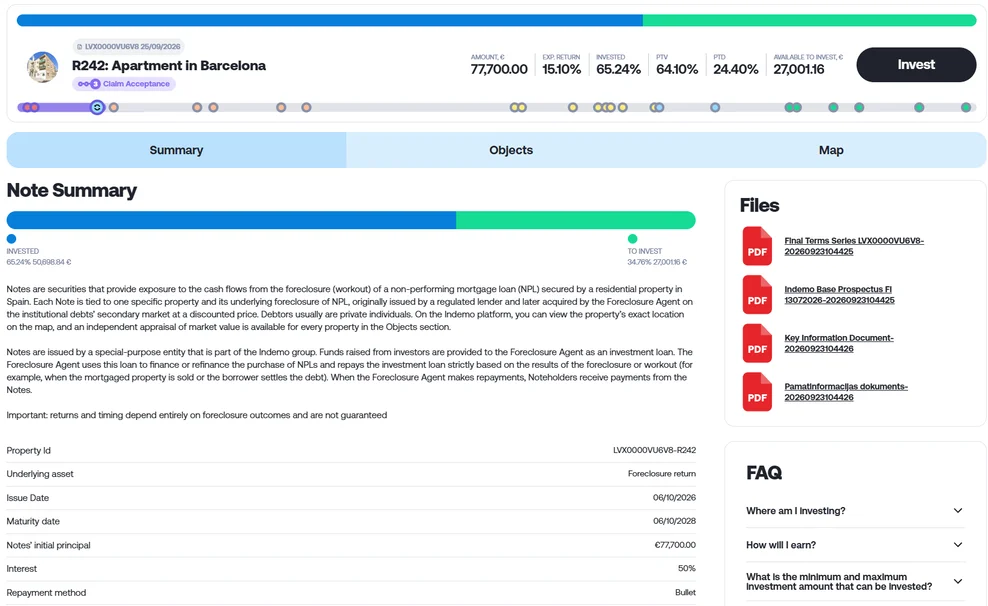
Ilja Hagins, le principal actionnaire d’Indemo, propose plusieurs critères :
- Le stade du recouvrement et le délai attendu ;
- Les ratios PTV et PTD ;
- La qualité du bien (localisation, liquidité, état extérieur).
Un PTV faible ne signifie pas un meilleur investissement : il correspond souvent à un stade précoce, à un marché moins favorable ou à une durée plus longue.
Les Final Terms de chaque Note vont plus loin. Depuis la Note, ouvrez l’onglet Résumé (Summary), puis la rubrique Fichiers (Files), et le document « Final Terms Series » que l’on peut voir sur l’illustration précédente.
Dans ce fichier, deux tableaux regroupent les données utiles, dans les parties « Information relating to the Series Specific Loan » et « Additional provisions and information relating to the Underlying Property and Foreclosure ».
| Champ des Final Terms | Ce qu’il vous apprend |
|---|---|
| Performance-Linked Interest | Votre part du bénéfice, généralement 50 % |
| Underlying Property | La description du bien |
| Underlying Property Value | La valeur estimée du bien |
| Underlying Mortgage Debt Amount | Le montant initial de la dette |
| Underlying Mortgage Debt Price (total) | Le prix de rachat de la créance |
| Anticipated Financing Proportion | La part du prix refinancée par les investisseurs |
Vous y vérifiez aussi l’agent qui porte le dossier. La plupart de ces informations figurent dans l’interface, mais le fichier les synthétise mieux et vous permet de repérer la part refinancée par les investisseurs.
Suivre son dossier avec le Recovery Flow
La vue Flow affiche les 24 sous-étapes de chaque Note et la position du dossier. Au premier semestre 2026, Indemo a publié 142 mises à jour d’étapes.
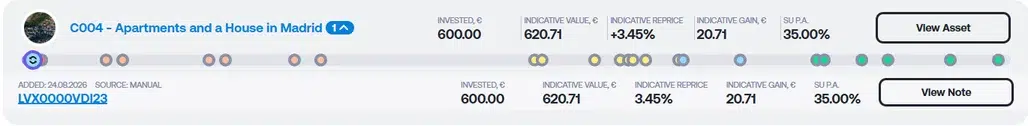
Les avancées sont mises à jour chaque mois, dans la seconde moitié du mois. Sans avancée, pas de nouvelle, et ces mises à jour ne sont pas assez visibles à mon goût.
Après investissement, les sections Asset et Note Summary regroupent le suivi de vos positions. Les enchères sont publiées au BOE, mais Indemo n’affiche pas encore le lien direct vers chaque enchère, ce qui permettrait un peu plus de transparence.
La réévaluation dynamique du portefeuille Indemo
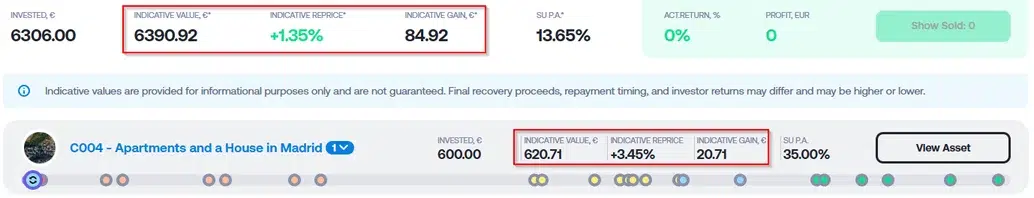
Depuis juin 2026, Indemo affiche une valeur indicative pour chaque créance, et plus seulement le prix d’achat. Le modèle combine l’indice des prix du logement de l’INE, les mises à jour propres à chaque bien et l’avancement de la procédure.
Il intègre aussi une progression d’environ 5 % par an du montant de la créance, liée notamment aux intérêts de retard et aux frais de procédure. La réévaluation fonctionne dans les deux sens : la valeur indicative peut aussi baisser.
Trois indicateurs apparaissent :
- La valeur indicative ;
- La réévaluation indicative ;
- Et les gains indicatifs.
Ce sont des estimations, cette valeur sera vraisemblablement utilisée lors de l’arrivée du marché secondaire fin 2026.
Autoinvest et nouveautés 2026 d’Indemo
L’Autoinvest 2.0 permet d’automatiser vos achats selon vos critères, ce qui permet de diversifier rapidement. Pour avoir un flux relativement régulier, c’est une approche que je conseille.
Indemo propose aussi des applications iOS et Android depuis début 2026.
Deux nouveautés sont annoncées :
- le très attendu marché secondaire sous forme de tableau d’annonces, approuvé par le régulateur, dont le lancement est prévu à l’automne 2026 ;
- des Notes Fix & Flip, à taux fixe avec intérêts réguliers, adossées à des biens acquis aux enchères pour être rénovés et revendus, comme le ferait un marchand de biens. Ce produit pourrait arriver plus tard.
L’équipe fondatrice d’Indemo
Indemo a été fondée par quatre anciens de Rietumu Bank : Sergejs Viskovskis (CEO), ancien conseiller juridique principal de Mintos, Daniels Zirjakovs (CTO), Aleksandrs Volosins (CFO) et Pavels Pochtarenko (directeur des risques).
Les liens entre eux sont anciens. Volosins et Pochtarenko cogèrent la société de conseil KBL Solutions, et Zirjakovs siège au conseil d’Aquarium Investments, actionnaire d’Indemo. Tous ont travaillé avec Ilja Hagins chez Rietumu Bank, avant qu’il ne prenne la tête des agents espagnols.
Indemo compte 24 actionnaires. Voici les principaux, d’après l’organigramme actionnarial récent d’Indemo SIA :
| Actionnaire | Part du capital | Lien avec la direction ou les agents |
|---|---|---|
| Ilja Hagins | 20,92 % | Administrateur des trois agents espagnols |
| Revesta Soluciones S.L. | 9,29 % | Administrée par Ilja Hagins, qui en détient 10 % |
| SIA Corecloud | 8,63 % | Non communiqué |
| A. Pawlow | 7,46 % | Non communiqué |
| AS Aquarium Investments IPS | 6,57 % | Daniels Zirjakovs siège à son conseil |
| Amber Capital Investments Ltd | 5,85 % | Non communiqué |
| Sergejs Viskovskis | 5,24 % | CEO d’Indemo |
| Daniels Zirjakovs | 3,83 % | CTO d’Indemo |
| Autres actionnaires minoritaires | 32,21 % | Dont plusieurs fondateurs |
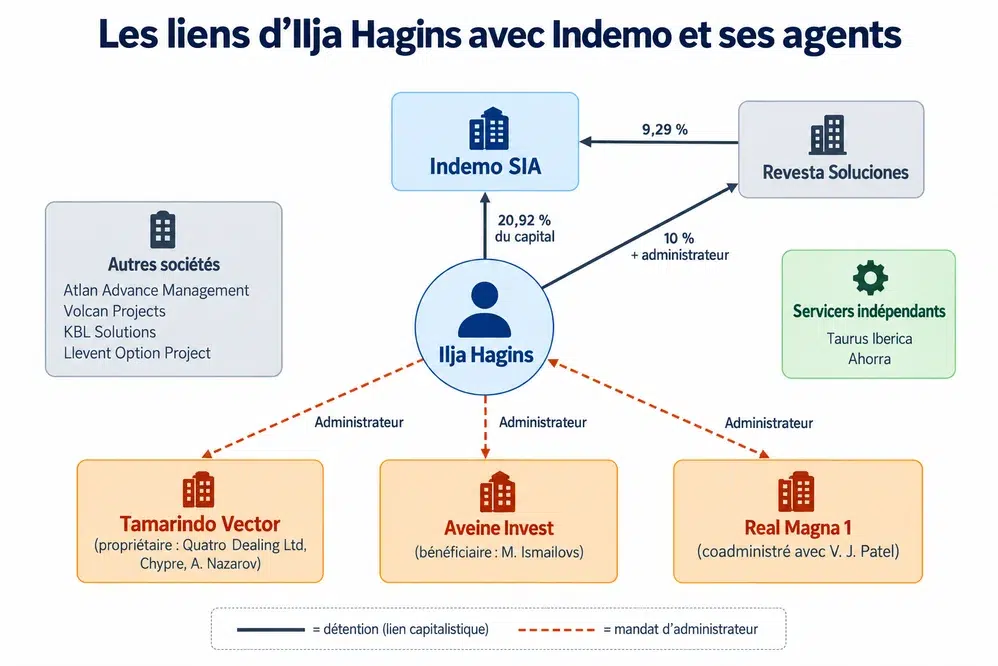
Ilja Hagins détient donc 20,92 % en direct, et contrôle jusqu’à 30,2 % des voix en comptant Revesta, qu’il administre. En ne retenant que sa part économique dans Revesta (10 %), sa participation atteint environ 21,9 %.
Liens capitalistiques et conflits d’intérêts chez Indemo
Ilja Hagins détient la plus grosse part d’Indemo et dirige les trois agents qui fournissent les dossiers. C’est légal et encadré par la réglementation, mais l’alignement des intérêts reste imparfait.
Ilja Hagins, pivot de l’écosystème Indemo
Ilja Hagins est très présent dans les 3 sociétés de recouvrement :
- Il est administrateur unique de Tamarindo Vector, détenue depuis juillet 2025 par Quatro Dealing Limited, une société chypriote administrée par Alexander Nazarov.
- Il est aussi administrateur unique d’Aveine Invest depuis 2021, dont le bénéficiaire effectif est Magameds Ismailovs.
- Chez Real Magna 1, il est coadministrateur avec Viral Jashbhai Patel depuis mars 2025.
Enfin, il est lié à cinq autres sociétés :
- Revesta Soluciones, qui assure le back-office de Tamarindo ;
- Atlan Advance Management, ancien servicer des dossiers Indemo ;
- Volcan Projects ;
- KBL Solutions ;
- Llevent Option Project.
Les conflits d’intérêts potentiels chez Indemo
Dans le cadre de son agrément MiFID, Indemo a des processus afin de limiter et gérer les cas de potentiels conflits d’intérêts. Cependant, cet gestion des conflits ne peut traiter l’ensemble des cas aux limites.
Premier risque : un tri des créances entre les sociétés d’Ilja Hagins et les agents présents sur Indemo. Les politiques internes ne suffisent pas à l’écarter totalement. Ce risque reste modéré à mes yeux : le premier actionnaire d’Indemo a autant intérêt au succès de la plateforme qu’à celui de ses propres sociétés.
Deuxième risque : le refinancement jusqu’à 100 % sans rétention. L’agent peut préférer une vente plus chère mais plus lente, alors que votre rendement annualisé dépend surtout du délai.
Troisième risque : les frais de recouvrement sont payés au réel, sans plafond, et peuvent revenir à des sociétés liées. Un abus serait difficile à contrôler. Cependant, les conséquences seraient faibles puisque les principaux servicers, Taurus Iberica et Ahorra, sont indépendants et n’ont aucun lien capitalistique avec Ilja Hagins.
Je pense qu’il est important que les servicers et autres sociétés travaillant avec les agents n’aient aucun lien avec l’écosystème autour d’Indemo, il serait aisé de surfacturer ces sociétés et créer un conflit d’intérêts puisque cela impacterait le rendement redistribué aux investisseurs. La transparence mise en place par Indemo est très importante pour vérifier cela.
La politique de gestion des conflits d’intérêts d’Indemo (version 3.0 du 3 novembre 2025) pose plusieurs règles. Un agent affilié ne peut pas obtenir de meilleures conditions qu’un agent indépendant, et un administrateur en conflit ne vote pas sur la décision concernée. Un élément important, mais pour un salarié, il est parfois difficile de prendre une décision « contre » son propre patron.
Frais d’Indemo
Indemo ne facture aucun frais d’inscription, de dépôt, d’investissement ou de retrait à l’investisseur. La plateforme se finance sur une commission de 5 à 6 % pour chaque levée.
Fiscalité d’Indemo pour un résident français
Indemo prélève une retenue à la source lettone de 5 % pour les résidents de l’UE. Le certificat fiscal annuel se télécharge dans la rubrique Rapports périodiques. Cela est conforme à la convention entre la France et la Lettonie, ce qui nous évite une double imposition. L’imposition globale devrait être équivalente au PFU / Flat Tax de 31,4 %.
En France, ces gains relèvent des revenus de capitaux mobiliers de source étrangère, à déclarer sur le formulaire 2047.
Des risques à ne pas négliger sur Indemo
Le principal risque sur Indemo est le temps. La perte en capital reste possible, et la structure juridique comporte des zones jamais testées devant un tribunal.
L’illiquidité jusqu’à la sortie
Aucune sortie anticipée n’est possible avant le lancement du marché secondaire, prévu à l’automne 2026. Ensuite, rien ne garantit qu’un acheteur se présente pour reprendre votre Note.
Aucun flux intermédiaire n’est versé : n’y placez pas une somme dont vous pourriez avoir besoin dans les 3 à 4 ans.
Des délais de recouvrement imprévisibles
La Loan Final Repayment Date, fixée à 24 mois, peut être reportée selon le prospectus. Le document de risques d’Indemo le dit sans détour : la date réelle peut survenir plus tôt, ou nettement plus tard.
Or le rendement annualisé chute avec la durée : doubler le délai réduit votre rendement annuel de près de moitié.
Une créance peut en revanche être revendue sur le marché secondaire des NPL, une fois certains doutes levés. Ce type de sortie offre parfois un rendement rapide.
Le risque de perte en capital
Le scénario de tensions du DIC affiche -6,6 % par an. Vous perdez du capital dès que la somme récupérée, ramenée à la part financée par les Notes, ne couvre plus le prêt. Aucune perte n’a été constatée à ce jour, mais sur seulement 26 dossiers clôturés.
La garantie hypothécaire et ses limites
Chaque dossier repose sur une hypothèque de premier rang. Mais cette hypothèque garantit la créance de la société de recouvrement, pas votre Note : vous n’avez aucun droit direct sur le bien.
Votre Note est adossée au prêt qu’Indemo accorde à l’agent. Des garanties complémentaires sont prévues sur chaque note telles que le nantissement des actions de la société de recouvrement ou de droit sur les actions de la société. La créance hypothécaire n’y est pas nantie au profit des investisseurs.
Cette sûreté peut varier d’une série à l’autre : vérifiez la rubrique « Security Document » des Final Terms de chaque Note avant d’investir.
La valeur du bien reste votre principale protection économique, avec ses limites :
- l’évaluation se fait sans visite intérieure ;
- les prix de l’immobilier peuvent baisser ;
- la loi espagnole peut évoluer.
Les risques propres à la structure d’Indemo
Aucun servicer de secours de taille équivalente n’est prévu, et l’approvisionnement repose sur trois agents dans lesquels Ilja Hagins a un rôle de management prépondérant, même si les propriétaires de ces structures diffèrent.
Le risque le plus lourd est la faillite de la société de recouvrement. Bien que cela reste peu probable, dans ce cas, la créance reste dans son bilan. Comme nous avons des garanties, nous pourrions être considérés comme un créancier prioritaire, mais cela dépendra de la procédure de faillite. Une perte est probable dans ce cas.
La plateforme reste déficitaire, même si elle approche de l’équilibre au premier semestre 2026. Si Indemo s’arrêtait, les créances resteraient détenues par les sociétés de recouvrement qui nous sont redevables, et le fonds d’indemnisation couvrirait jusqu’à 20 000 € dans les cas prévus.
Quels sont les points faibles et axes d’amélioration d’Indemo ?
Trois évolutions simples renforceraient la confiance, sans changer le modèle d’Indemo.
Indemo n’est pas encore rentable, mais s’en approche
Les comptes transmis par Ilja Hagins montrent des commissions en forte hausse : 58 644 € en 2023, 385 989 € en 2024, puis 1 019 364 € en 2025. Les pertes nettes atteignent 333 193 €, 682 100 € puis 691 063 €.
Le premier semestre 2026 marque un tournant : 550 414 € de chiffre d’affaires (+57,6 % par rapport au S1 2025) et une perte ramenée à 59 692 €, pour 31 M€ sous gestion. Plus l’encours sous gestion augmente, plus Indemo s’approche de la rentabilité.
Point positif, les comptes sont audités par Crowe DNW et publiés dans la documentation d’Indemo. La rentabilité est attendue au second semestre 2026, un point à surveiller.
Un refinancement pouvant atteindre 100 %
Pour accompagner le développement des agents, Indemo accepte aujourd’hui un refinancement jusqu’à 100 % du prix des créances. Cependant, un refinancement à 100 % comporte un potentiel désalignement économique entre l’agent et l’investisseur :
- L’agent pourrait chercher le prix de vente le plus élevé, avec moins d’attention à la durée ;
- Alors que pour l’investisseur, l’objectif est le meilleur rendement annualisé, qui est très sensible à la durée ;
- Le risque de pertes porte essentiellement sur l’investisseur, seuls certains frais engagés par l’agent seraient perdus.
Je souhaiterais que les agents conservent 10 à 20 % de chaque dossier. C’est surtout nécessaire pour de futurs agents extérieurs à l’écosystème d’Ilja Hagins. Pour ses propres sociétés, un échec menacerait déjà la réputation d’Indemo, donc leur principal moyen de financement.
J’ai remonté ce point à Indemo. Ilja Hagins juge l’idée utile, sans engagement de mise en œuvre : une rétention bloque du capital et réduit fortement le levier de ses sociétés. La logique business se comprend.
Un suivi perfectible des frais et des enchères
Deux informations manquent sur chaque note :
- le détail des frais de recouvrement engagés et de leurs bénéficiaires ;
- la référence BOE de chaque enchère.
Il manque aussi un écran dédié aux mises à jour mensuelles, pour suivre et retrouver à tout moment l’avancement de vos dossiers. Une simple notification ne suffit pas, de mon point de vue.
Quelles alternatives à Indemo ?
Aucune plateforme ne propose un modèle identique à celui d’Indemo. Si vous cherchez une exposition immobilière avec d’autres compromis, ces options se distinguent :
- LANDE : des prêts agricoles lettons garantis par des terres ou du matériel, avec une cible de 10 à 11 % par an et un marché secondaire, pour qui veut plus de liquidité ;
- Monego : une plateforme française particulièrement sérieuse, pour financer des projets de valorisation immobilière en France, principalement en Auvergne-Rhône-Alpes.
Mon classement des meilleures plateformes de crowdfunding compare près de 40 plateformes, françaises et européennes.
FAQ : affinez votre avis sur Indemo
Non, Indemo n’est pas une arnaque. La plateforme détient une licence MiFID II délivrée par Latvijas Banka, ses comptes sont audités par Crowe DNW et elle a déjà remboursé 4,7 M€ aux investisseurs. Le vrai sujet est le conflit d’intérêts autour d’Ilja Hagins, pas la fraude.
Oui, Indemo est une entreprise d’investissement réglementée, supervisée par la banque centrale de Lettonie et membre du fonds letton d’indemnisation (jusqu’à 20 000 €). Sa fiabilité dépend surtout de la gestion des conflits d’intérêts avec les agents dirigés par son premier actionnaire.
Les 26 dossiers clôturés ont rapporté 21,4 % par an en moyenne. Le document d’informations clés retient 15,1 % par an en scénario intermédiaire, et jusqu’à -6,6 % par an en scénario de tensions. De mon côté, je vise 10 à 12 % par an.
Non, pas tant que le marché secondaire n’est pas lancé, ce qui est prévu à l’automne 2026. Votre capital reste bloqué jusqu’à la clôture du dossier, sans garantie de trouver un acheteur ensuite.
Vos fonds sont séparés de ceux d’Indemo, et vos Notes, identifiées par un code ISIN, sont émises par le SPV. L’agent poursuit le recouvrement. En cas de défaillance ou de détournement par Indemo, le fonds letton indemnise 90 % de la perte nette, dans la limite de 20 000 €.
Vous pouvez investir dès 10 €, par Note comme avec l’Autoinvest. Pour une personne morale, un dépôt initial de 5 000 € est exigé.
Vos gains sont des revenus de capitaux mobiliers de source étrangère, à déclarer sur le formulaire 2047 puis à reporter sur la déclaration 2042. La retenue lettone de 5 % s’impute sous forme de crédit d’impôt, selon la convention fiscale franco-lettone.
Le Glossaire d’Indemo
Indemo est un investissement assez unique, alors je pense qu’un petit glossaire est le bienvenu :
➡️ Notes : Titre de créance (dette), dans le cadre d’Indemo, c’est l’instrument financier que nous finançons.
➡️ Débiteur : La personne qui a souscrit la dette, dans le cas d’Indemo, elle ne paye plus.
➡️ Créancier : La personne / L’institution qui détient la dette, à qui la somme est due.
➡️ Agent / Foreclosure Agent / Société de recouvrement : La société qui achète et gère la stratégie de recouvrement.
➡️ Servicer : Société qui assure le suivi opérationnel du recouvrement, l’agent utilise un ou des servicers pour réaliser le recouvrement.
➡️ Non-Performing Loan / NPL / Créance en souffrance : Il s’agit de ce que nous finançons sur Indemo, une créance en souffrance est une dette dont le débiteur ne rembourse plus.
➡️ PTV / Price to Value : Le prix d’achat de la dette divisé par la valeur estimée du bien immobilier sous-jacent.
➡️ PTD / Price to Debt : Le prix d’achat de la dette divisé par le montant global actuel de la dette hypothécaire (intérêts, pénalités et frais inclus).
Rappel des risques et disclaimer
Ce contenu est destiné exclusivement à des fins pédagogiques, éducatives et informatives et ne doit pas être considéré comme un conseil en investissement. Il ne s’agit en aucun cas d’une recommandation pour acheter ou vendre un instrument financier.
Il est important de rappeler que tout investissement présente des risques, de perte totale ou partielle des sommes investies et que les performances passées ne constituent aucune garantie pour l’évolution future. Avant d’investir, vous devez réaliser vos propres recherches et/ou consulter un conseiller financier professionnel.
Alexandre Lefevre investit en Bourse depuis 2016 et en crowdfunding immobilier depuis 2020, l’année où il a créé Investissements Faciles. Chaque trimestre, il publie le détail de ses investissements et les revenus qu’ils génèrent, montants à l’appui. Il vulgarise la bourse, le crowdfunding, l’immobilier et les différentes enveloppes d’investissements (PEA, CTO, PER, SCPI, …) et produit des analyses détaillées depuis 2020.