Avis Lucya : des contrats parmi les moins chers du marché

Mon avis sur Lucya tient en une phrase : ce courtier distribue certaines des assurances-vie les moins chères du marché, mais la gestion des sorties (rachats, avances) passe encore par un formulaire papier. Lucya est un courtier spécialisé en assurance-vie, en plan d’épargne retraite (PER) et en contrat de capitalisation. Il propose des contrats exclusifs assurés par CNP Assurances, BNP Paribas Cardif, AXA ou Abeille Assurances.
Dans cet avis, je passe en revue sa gamme, ses frais, sa gestion déléguée, sa fiabilité et ce que disent ses clients. Pour comparer avec le reste du marché, vous pouvez consulter mon classement des meilleures assurances-vie et celui des meilleurs PER.
Table des matières
Notre avis sur Lucya
- Frais parmi les plus bas du marché (0,30 % sur les UC de Lucya CNP)
- Six assureurs de premier plan, dont plusieurs contrats exclusifs
- Large choix de supports sur Cardif et CNP
- Gestion déléguée par Lucya
- Courtier CIF et COA
- Rachats et avances sur formulaire papier
- Délais de traitement parfois long
- Performance moyenne de la gestion déléguée
J’ai un avis très positif sur Lucya. Ses contrats CNP et Cardif comptent parmi les enveloppes les moins chères du marché, avec un choix de supports rare (ETF, titres vifs, SCPI). Le revers est la gestion des sorties : les rachats passent encore par un formulaire papier, et les délais pèsent sur l’expérience.
*Investir comporte un risque de perte. Il ne s’agit pas d’un conseil en investissement.
* Les performances passées ne sont pas un indicateur fiable des résultats futurs.
Les avis clients sur Lucya
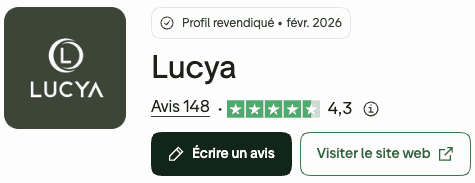
En octobre 2026, Lucya affiche une note de 4,3/5 sur Trustpilot, pour 248 avis.
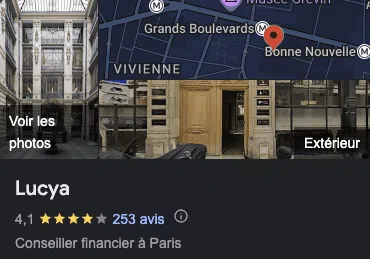
Sur Google, Lucya affiche 4,1/5, pour 253 avis (fiche du siège parisien).
Les avis positifs saluent surtout l’accompagnement humain : des conseillers nommés, patients et pédagogues au moment de la souscription, qui aident aussi à débloquer une signature électronique.
Les avis négatifs reviennent sur trois sujets :
- des rachats lents, avec des pièces justificatives redemandées et des formulaires à signer à la main ;
- des transferts de PER bloqués pendant plusieurs mois ;
- un téléphone difficile à joindre aux périodes chargées.
Lucya répond aux avis négatifs, et a reconnu en septembre 2026 que « certaines opérations, notamment certains rachats, nécessitent encore des démarches papier ».
Présentation globale de Lucya
Lucya est une société par actions simplifiée créée en 2004 à Paris, sous le nom de JDHM Vie. Elle a pris le nom de Lucya fin 2023. Son président, Edouard Michot, dirige la société depuis sa création ; il gère aussi la holding Lucya Group.
Lucya a aussi grandi par rachat : en 2025, elle a repris le portefeuille d’assurance-vie de Carrefour Banque.
Lucya revendique près de 6 milliards d’euros d’encours et plus de 170 000 clients (chiffres affichés sur son site en octobre 2026, non audités).
Son modèle est celui d’un courtier multi-assureurs. Lucya ne gère pas l’argent elle-même : elle négocie des contrats avec des assureurs, les distribue en ligne et conseille ses clients. L’argent est détenu par l’assureur de chaque contrat.
| Fiche d’identité | Lucya |
|---|---|
| Type de plateforme | Courtier en ligne en assurance-vie, PER et capitalisation |
| Régulation | Courtier en assurance (COA) et conseiller en investissements financiers (CIF), ORIAS n° 07 004 394, adhérent de la CNCEF |
| Assureur(s) partenaire(s) | CNP Assurances, BNP Paribas Cardif, AXA France Vie, Abeille Vie, Suravenir, Generali Vie |
| Pays | France |
| Année de création | 2004 |
| Avis clients (Trustpilot, Google) | Trustpilot 4,3/5 (133 avis) Google 4,1/5 (242 avis) |
| Investissement minimum | 100 € sur Puissance Avenir ; 500 € sur Lucya CNP, Lucya Cardif et Lucya Abeille ; 1 000 € sur Lucya by AXA ; |
| Actionnaire et dirigeant | Edouard Michot |
| Enveloppes disponibles | ✅ Assurance-vie ✅ PER ✅ Contrat de capitalisation ❌ PEA ❌ Compte-titres |
| Actifs disponibles | ✅ Fonds euros ✅ Fonds (OPCVM) ✅ ETF ✅ Titres vifs ✅ SCPI et SCI ✅ Private equity ✅ Produits structurés |
| Frais annuels | De 0,30 % à 0,60 % sur les unités de compte en gestion libre en assurance-vie et en PER, selon le contrat (détail plus bas) |
| Bonus parrainage | Selon la période, utilisez ce lien pour le découvrir. |
Lucya est-il fiable et réglementé ?
Oui, Lucya est un courtier réglementé, et votre argent est détenu par des assureurs solides.
Lucya est immatriculée à l’ORIAS (le registre des intermédiaires en assurance et en finance) sous le n° 07 004 394, avec deux statuts :
- courtier en assurance (COA), sous le contrôle de l’ACPR (Autorité de contrôle prudentiel et de résolution) ;
- conseiller en investissements financiers (CIF), adhérent de la CNCEF, une association agréée par l’AMF (Autorité des marchés financiers).
Je n’ai trouvé aucune sanction ni mise en garde de l’AMF ou de l’ACPR visant Lucya.
Le point qui compte le plus pour la sécurité de votre épargne est la solidité de l’assureur, puisque c’est lui qui détient les fonds. Le ratio de solvabilité mesure la capacité d’un assureur à absorber des pertes : au-dessus de 100 %, ses fonds propres couvrent l’exigence réglementaire.
| Assureur | Contrats Lucya | Ratio de solvabilité (31/12/2025) |
|---|---|---|
| CNP Assurances | Lucya CNP, Lucya CNP Capi | 258 % |
| Abeille Vie | Lucya Abeille | 255 % |
| Suravenir | Puissance Avenir | 216 % |
| Generali Vie | Puissance Sélection | 198 % |
| Cardif Assurance Vie (BNP Paribas) | Lucya Cardif, Lucya Cardif Capitalisation | 170 % |
| AXA | Lucya by AXA | 224 % (groupe AXA) |
Sources : rapports sur la solvabilité et la situation financière (SFCR) 2025 des assureurs ; pour AXA, communiqué des résultats annuels 2025 du groupe.
Quelles sont les garanties chez Lucya ?
En cas de défaillance d’un assureur, le Fonds de garantie des assurances de personnes (FGAP) couvre l’épargne jusqu’à 70 000 € par assuré et par assureur, tous contrats confondus chez cet assureur (source FGAP).
Les produits principaux proposés par Lucya
Lucya organise sa gamme en familles de contrats, chacune liée à un assureur. Plusieurs familles existent à la fois en assurance-vie, en PER et en contrat de capitalisation.
| Famille | Assurance-vie | PER | Capitalisation | Assureur | Mon avis |
|---|---|---|---|---|---|
| Lucya CNP | ✅ | ✅ | ✅ | CNP Assurances | – Avis Lucya CNP – Avis Lucya CNP PER Très bon produit |
| Lucya Cardif | ✅ | ✅ | ✅ | BNP Paribas Cardif | – Avis Lucya Cardif – Avis Lucya Cardif PER Très bon produit |
| Lucya by AXA | ✅ | ❌ | ❌ | AXA France Vie | – Avis Lucya by AXA Bon produit |
| Lucya Abeille | ✅ | ✅ | ❌ | Abeille Vie (AV), Abeille Retraite Professionnelle (PER) | Pas encore testé |
| Puissance Avenir | ✅ | ❌ | ✅ | Suravenir | Pas encore testé |
| Puissance Sélection | ✅ | ❌ | ❌ | Generali Vie | Pas encore testé |
| Suravenir PER | ❌ | ✅ | ❌ | Suravenir | Pas encore testé |
Ce que vous ne trouverez pas chez Lucya : ni PEA, ni compte-titres, ni livret. Lucya ne propose que des enveloppes d’assurance. Les actions, ETF et SCPI y sont accessibles, mais à l’intérieur d’une assurance-vie, d’un PER ou d’un contrat de capitalisation.
Le bonus du moment de Lucya
Presque tous les contrats Lucya proposent jusqu’à la fin 2026 un bonus de rendement sur la part investie en fonds euros. Ce bonus s’ajoute au rendement du fonds euros en 2026 et en 2027, à condition de verser une somme minimale et, le plus souvent, de garder une part en unités de compte (UC, les supports sans garantie du capital).
| Contrat | Bonus fonds euros | Condition d’UC | Années du bonus | Date limite | Autres conditions |
| Lucya CNP | +2,7 % | > 60 % | 2026 et 2027 | 31/12/2026 | Versement d’au moins 5 000 € |
| +2,20 % | 40 à 60 % | ||||
| Lucya Cardif | +2,50 % | > 60 % | 2026 et 2027 | 31/12/2026 | Versement d’au moins 10 000 € Bonus maximum à 80 % du rendement du fonds euros |
| +1,50 % | 45 % à 60 % | ||||
| +1,30 % | >35 % à 45 % | ||||
| Lucya by AXA | +1,85 %, en 2026 et 2027 | > 45 % | 2026 et 2027 | 31/12/2026 | Versement d’au moins 10 000 € |
| Lucya Abeille Lucya Abeille PER | +3,30 % | > 50 % | 2027 et 2028 | 18/12/2026 | Versement d’au moins 5 000 € |
| +3 % | 30 à 50 % | ||||
| +2,40 % | Aucune | ||||
| Lucya CNP PER | +2 % | > 50 % | 2026 et 2027 | 31/12/2026 | Versement d’au moins 5 000 € |
| Lucya Cardif PER | +1,80 % | > 40 % | 2026 et 2027 | 31/12/2026 | Versement d’au moins 5 000 € (transfert : 10 000 €) Bonus maximum à 80 % du rendement du fonds euros |
Lucya by AXA ajoute une prime de bienvenue de 240 € pour une première adhésion en ligne entre le 1er octobre et le 15 décembre 2026 (versement d’au moins 10 000 €, au moins 50 % d’UC, 500 premiers contrats).
Sur les contrats Abeille, il est aussi perdu si un retrait ou un arbitrage fait passer la part d’UC sous le minimum avant 2029. Les conditions et exclusions complètes figurent dans les dispositions spéciales de chaque offre : Lucya CNP, Lucya Cardif, Lucya by AXA, Lucya Abeille, Lucya CNP PER, Lucya Cardif PER, Lucya Abeille PER.
Lucya CNP : les frais les plus bas de la gamme et une sélection d’ETF rare
Lucya CNP existe en assurance-vie, en PER et en contrat de capitalisation. Lancée en avril 2026, l’assurance-vie Lucya CNP est le contrat que je note le mieux de la gamme.
Ce qu’il apporte :
- 0,30 % de frais de gestion par an sur les UC, le niveau le plus bas de la gamme ;
- Plus de 120 ETF sans frais d’opération, parmi les meilleurs ETF disponibles sur le marché ;
- plus de 600 titres vifs (actions en direct), pour ceux qui veulent choisir leurs entreprises ;
- des SCPI, dont CNP reverse 100 % des revenus distribués, sous forme de parts supplémentaires réinvesties dans le contrat.
Sa limite : le fonds euros. Hors bonus, son rendement est faible, et le taux 2025 affiché par Lucya (2,33 %). Le contrat n’a donc pas encore d’historique propre.
Le détail est dans mon avis complet sur Lucya CNP.
Lucya Cardif : le plus grand choix d’unités de compte
Lucya Cardif existe en assurance-vie, en PER et en contrat de capitalisation. C’est le contrat qui offre le plus grand choix de supports : plus de 2 300 UC, dont plus de 1 000 titres vifs.
Ce qu’il apporte :
- de nombreux fonds obligataires datés (des fonds qui détiennent des obligations jusqu’à une échéance fixée à l’avance), intéressants pour un profil de risque intermédiaire ;
- des frais bas : 0,50 % par an sur les UC, 0 % sur les versements et les arbitrages ;
- la seule gestion déléguée de Lucya dont les performances sont publiées (voir plus bas).
Ses limites :
- peu de supports immobiliers : ce n’est pas le contrat à choisir pour investir en SCPI ;
- le rachat passe par un formulaire, comme sur la plupart des assurances-vie que j’ai étudiées.
Pour aller plus loin : mon avis sur Lucya Cardif et mon avis sur Lucya Cardif PER.
Lucya by AXA : un contrat pour les profils intermédiaires
Lucya by AXA est une assurance-vie ouverte à tous, dès 1 000 €. Elle convient bien à un épargnant qui veut combiner fonds euros et obligations sans viser la performance maximale.
Ce qu’elle apporte :
- un fonds euros dont le rendement monte avec la part d’UC : de 2,25 % à 3,40 % en 2025, selon la part du contrat investie en UC ;
- un fonds Croissance d’AXA, avec une garantie du capital à 10 ans ;
- une douzaine de fonds datés (obligataires ou convertibles), avec des échéances de 2027 à 2032.
Ses limites : aucune SCPI et un choix d’ETF restreint (25).
Le détail est dans mon avis sur Lucya by AXA.
Les autres contrats de la gamme
- Lucya Abeille (assurance-vie et PER, groupe Abeille Assurances) : plus de 300 UC, 0,60 % de frais de gestion sur les UC, fonds euros à 2,51 % en 2025 en assurance-vie.
- Puissance Avenir (assurance-vie et capitalisation, Suravenir) : accessible dès 100 €, plus de 700 UC, 0,60 % sur les UC.
- Puissance Sélection (assurance-vie, Generali Vie) : dès 1 000 €, 0,60 % sur les UC, fonds euros Netissima à 3 % en 2025.
- Suravenir PER : gestion à horizon par défaut, 0,60 % sur les UC, et deux mandats confiés à Financière de l’Arc et Lazard Frères Gestion.
Quelle assurance-vie et quel PER choisir chez Lucya ?
Le bon contrat dépend de votre façon d’investir. Voici comment je m’orienterais dans la gamme.
| Votre profil | Assurance-vie | PER |
|---|---|---|
| Investisseur en ETF, frais minimum | Lucya CNP | Lucya CNP PER |
| Investisseur en actions en direct | Lucya Cardif ou Lucya CNP | Lucya Cardif PER ou Lucya CNP PER |
| Profil intermédiaire (fonds euros, obligations datées) | Lucya by AXA ou Lucya Cardif | Lucya Cardif PER |
| Gestion déléguée | Lucya Cardif (performances publiées) | Lucya Cardif PER |
| Gestion à horizon sans surcoût | (sans objet) | Lucya CNP PER |
Quels sont les frais de Lucya ?
Les trois contrats phares en assurance-vie :
| Frais | Lucya CNP | Lucya Cardif | Lucya by AXA |
|---|---|---|---|
| Versement initial minimum | 500 € | 500 € | 1 000 € |
| Frais sur versements | 0 % | 0 % | 0 % |
| Frais d’arbitrages | 0 % sauf titres vifs : 0,07 % max | 0 % sauf ETF et titres vifs (0,10 % max) | 0 % sauf ETF (0,10 % max) |
| Frais de gestion annuels sur les UC | 0,30 % | 0,50 % | 0,50 % |
| Frais de gestion annuels sur le fonds euros | 0,70 % | 0,70 % | 0,70 % |
Les autres contrats (Lucya Abeille, Puissance Avenir, Puissance Sélection) prélèvent 0,60 % par an sur les UC, sans frais sur les versements hors cas particuliers (supports immobiliers chez Abeille, ETF chez Puissance Sélection).
À ces frais s’ajoutent les frais propres à chaque support (frais courants d’un fonds ou d’un ETF), prélevés dans la valeur du support et non par le contrat.
Mon avis sur les frais
En gestion libre, les frais de Lucya sont parmi les plus bas du marché : 0,30 % par an sur les UC de Lucya CNP, 0,50 % sur Lucya Cardif et Lucya by AXA, sans frais sur les versements ni sur les arbitrages. Avec des ETF sans frais d’opération sur Lucya CNP, un portefeuille d’ETF y coûte très peu à détenir.
En gestion déléguée, la facture monte. Le mandat ajoute 0,20 à 0,25 % par an, et aucun profil n’est investi uniquement en ETF : une partie de l’épargne va dans des fonds en gestion active, dont les frais courants sont plus élevés que ceux d’un ETF.
La gestion déléguée Lucya : comment ça marche et quelles performances ?
La gestion déléguée permet de confier les choix d’investissement à un professionnel. Chez Lucya, elle fonctionne à deux niveaux :
- Lucya conseille, au titre de son statut de CIF : elle construit les allocations ;
- l’assureur exécute les arbitrages dans votre contrat.
Elle est disponible sur sept contrats : Lucya CNP, Lucya Cardif et Lucya Abeille en assurance-vie et en PER, plus Lucya by AXA. Elle coûte 0,20 à 0,25 % par an en plus des frais de gestion du contrat, et propose trois profils : Modéré, Équilibré et Dynamique.
Ce n’est pas une gestion pilotée en ETF. Lucya décrit son approche comme « une sélection en architecture ouverte de fonds et d’ETFs ». Au 30/06/2026, les cinq premières lignes du profil Dynamique étaient :
- un fonds monétaire (BNP Paribas Mois ISR, 20 %) ;
- deux ETF (Amundi Euro Stoxx 50 et Amundi MSCI World, 10 % chacun) ;
- deux fonds actifs (DNCA Value Europe et JPM Global Dividend, 9 % chacun).
Ces fonds actifs ont leurs propres frais, qui s’ajoutent au surcoût de la gestion déléguée.
Les performances publiées concernent le contrat Lucya Cardif. Lucya les présente comme nettes des frais de gestion du contrat et des frais des supports, cumulées depuis le lancement en juin 2023 et arrêtées au 30/09/2026.
| Profil | Depuis juin 2023 (cumulé, au 30/09/2026) | 2024 | 2025 | 2026 au 30/09 |
|---|---|---|---|---|
| Modéré | +19,12 % | +8,91 % | +3,13 % | +1,68 % |
| Équilibré | +26,94 % | +9,94 % | +5,10 % | +3,88 % |
| Dynamique | +36,86 % | +10,95 % | +7,74 % | +6,96 % |
Mon avis sur la gestion déléguée
La gestion déléguée de Lucya a du sens pour un épargnant qui veut déléguer tout en gardant un conseiller identifié, et qui accepte des profils prudents dans leur construction : même le Dynamique garde une part importante d’obligations et de monétaire.
Elle convient moins à celui qui cherche une gestion indicielle à bas coût. Le mélange de fonds actifs et d’ETF alourdit les frais, et Lucya n’offre pas de gestion 100 % ETF. Pour ce besoin, les alternatives présentées plus bas sont mieux adaptées.
Autre limite : seules les performances sur Lucya Cardif sont publiées. Sur Lucya CNP, Lucya by AXA et Lucya Abeille, vous n’avez pas de reporting public pour juger avant de souscrire.
Gérer son contrat chez Lucya : ce qui se fait en ligne, ce qui passe par le papier
C’est le principal point faible de Lucya, et la raison pour laquelle je le pénalise dans la note.
Ce qui se fait en ligne :
- la souscription, avec signature électronique et justificatifs téléversés ;
- les versements libres (à confirmer pour les contrats CNP) ;
- les arbitrages entre supports, sur la plupart des contrats ;
- la modification des versements programmés sur Lucya Cardif et Lucya Cardif PER (pour les autres contrats, Lucya ne le précise pas).
Ce qui passe par le papier :
- les rachats partiels et totaux : les conditions des contrats prévoient une demande signée ou un formulaire d’opérations, et Lucya reconnaît que certains rachats nécessitent encore des démarches papier ;
- les avances (prêt de l’assureur adossé au contrat) ;
- la modification de la clause bénéficiaire, par avenant ou acte signé.
Ce processus papier se ressent dans les avis clients : rachats jugés lents, pièces justificatives redemandées, formulaires à imprimer.
Deux autres limites :
- il existe deux espaces client : les contrats CNP, Cardif et AXA se gèrent sur l’espace Lucya, les contrats Abeille sur celui de l’assureur ;
- je n’ai trouvé aucune application mobile Lucya.
Ce qui devrait changer : la possibilité de faire un rachat entièrement en ligne. C’est la principale amélioration qui ferait monter la note d’expérience de Lucya.
Quelles alternatives à Lucya ?
- Ramify : une offre plus large que Lucya (PEA, SCPI en direct, livrets, private equity) et une gestion pilotée au cœur du modèle.
- Nalo ou Yomoni : pour une gestion pilotée investie en ETF, 100 % en ligne.
- Linxea : un autre courtier multi-assureurs, dont le contrat phare, Linxea Spirit 2, offre un très large choix d’ETF et des SCPI intéressantes, mais pas d’actions en direct.
- Meilleurtaux Placement : un courtier dont le contrat Meilleurtaux Liberté Vie combine des frais faibles et une bonne sélection de SCPI, pour un public large.
FAQ : affinez votre avis sur Lucya
Oui, Lucya est un courtier réglementé, en activité depuis 2004. Il est immatriculé à l’ORIAS (n° 07 004 394) comme courtier en assurance et conseiller en investissements financiers, sous le contrôle de l’ACPR et de l’AMF. Votre épargne est détenue par l’assureur du contrat (CNP, Cardif, AXA, Abeille…), et non par Lucya.
Lucya est présidée par Edouard Michot depuis sa création en 2004. La société s’appelait JDHM Vie jusqu’à fin 2023, et Edouard Michot gère aussi la holding Lucya Group. Elle revendique près de 6 milliards d’euros d’encours et plus de 170 000 clients.
Lucya CNP est celle que je note le mieux (4,9/5). Elle combine les frais les plus bas de la gamme (0,30 % sur les UC) et une large sélection d’ETF sans frais d’opération. Lucya Cardif (4,8/5) reste préférable si vous voulez le plus grand choix de supports, et Lucya by AXA (4,6/5) convient aux profils intermédiaires.
Lucya CNP PER est celui que je note le mieux (4,8/5). Il reprend les atouts de l’assurance-vie Lucya CNP : 0,30 % de frais sur les UC, plus de 1 200 supports dont des ETF et des titres vifs, et une gestion à horizon sans surcoût. Lucya Cardif PER (4,7/5) reste préférable si vous voulez le plus grand choix de supports (plus de 2 300) ou une gestion déléguée dont les performances sont publiées.
Non, la gestion déléguée de Lucya mêle fonds actifs et ETF. Au 30/06/2026, le profil Dynamique comptait deux ETF parmi ses cinq premières lignes, à côté de fonds actifs et d’un fonds monétaire. Pour une gestion pilotée investie en ETF, il faut regarder du côté de Nalo ou Yomoni.
Non, pas entièrement. Les conditions des contrats prévoient une demande signée ou un formulaire d’opérations, et Lucya reconnaît que certains rachats nécessitent encore des démarches papier. Les versements et les arbitrages, eux, se font en ligne.
Oui, les quatre PER de Lucya acceptent les transferts entrants. La demande se prépare avec un conseiller, puis le document de transfert est envoyé à votre ancien assureur. Lucya Cardif PER propose un bonus sur le fonds euros pour les transferts d’au moins 10 000 € réalisés avant le 31/12/2026.
Rappel des risques et disclaimer
Ce contenu est destiné exclusivement à des fins pédagogiques, éducatives et informatives et ne doit pas être considéré comme un conseil en investissement. Il ne s’agit en aucun cas d’une recommandation pour acheter ou vendre un instrument financier.
Il est important de rappeler que tout investissement présente des risques, de perte totale ou partielle des sommes investies et que les performances passées ne constituent aucune garantie pour l’évolution future. Avant d’investir, vous devez réaliser vos propres recherches et/ou consulter un conseiller financier professionnel.