S&P 500 : tout comprendre sur l’indice américain (composition, ETF, performances)

Le S&P 500 est un indice boursier qui regroupe 500 grandes entreprises américaines cotées, soit environ 80 % de la capitalisation du marché américain. Créé en 1957 par Standard & Poor’s, il rassemble Nvidia, Apple, Microsoft, Amazon ou encore Alphabet, chacune pondérée selon sa capitalisation boursière.
Une particularité distingue cet indice du MSCI World : le S&P 500 n’est pas purement mécanique. Là où MSCI applique des règles automatiques de capitalisation, un comité de sélection décide ici des entrées et des sorties, selon des critères qui incluent la rentabilité de l’entreprise. Ce détail a des conséquences sur la performance de l’indice.
L'essentiel
- Ce que c’est : un indice créé en 1957 par Standard & Poor’s qui regroupe les 500 plus grandes entreprises américaines cotées, soit environ 80 % de la capitalisation boursière des États-Unis.
- Ce qu’il a rapporté : environ 10 % par an en moyenne depuis 1957 (source : Official Data, en USD), avec une forte volatilité. Rappel : Les performances passées ne préjugent pas des performances futures ;
- Comment y investir : via un ETF (0,03 % à 0,25 % de frais annuels, les plus bas du marché), logé en PEA grâce à la réplication synthétique, en assurance-vie, en PER, ou en CTO selon votre situation ;
- Pour qui : investisseur dynamique avec un horizon de 8 ans minimum, qui accepte une exposition concentrée sur un seul pays. Néanmoins, ces multinationales réalisent une partie importante de leurs chiffres d’affaires à l’international ;
- Le piège à éviter : cumuler un ETF S&P 500 et un ETF MSCI World dans le but de diversifier. Le World est déjà composé à 72 % d’actions américaines.
Table des matières
Composition du S&P 500 : critères, secteurs et entreprises
Répartition sectorielle : une concentration technologique encore plus marquée
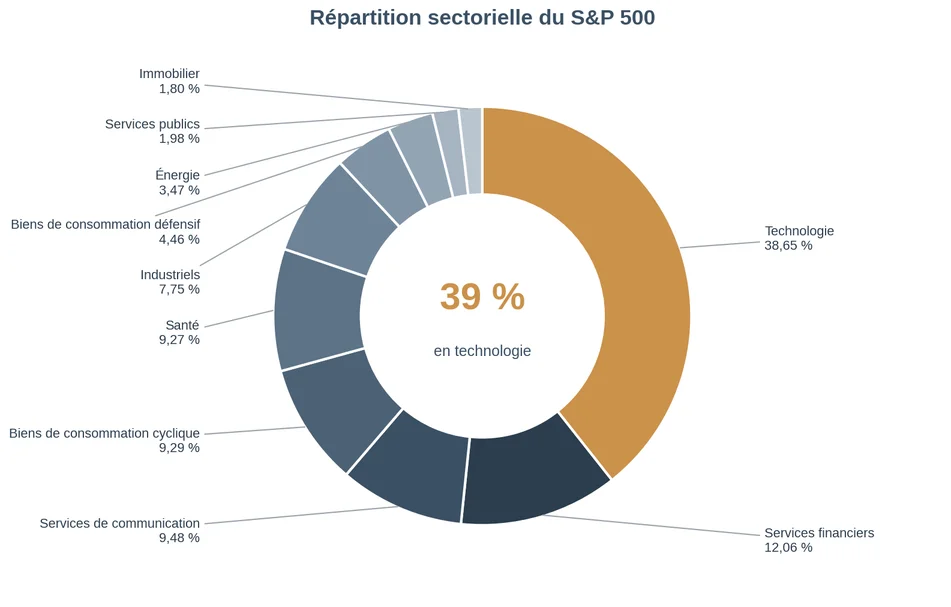
Premier constat : la technologie pèse près de 39 % du S&P 500, loin devant les services financiers (~12 %), les services de communication (~9,5 %), la consommation cyclique et la santé (~9,3 % chacun). À l’autre extrémité, l’énergie, les services publics et l’immobilier se partagent moins de 8 % à eux trois.
Mais ce chiffre de 39 % sous-estime encore la réalité. La classification sectorielle GICS range en effet Alphabet et Meta dans les services de communication, Amazon et Tesla dans la consommation cyclique. Si l’on additionne ces poids à ceux du secteur technologique, l’exposition réelle à l’économie numérique dépasse 50 % de l’indice.
Autrement dit, la moitié de l’indice repose sur les Magnificent 7 et leurs semblables, ces géants américains qui ont capté l’essentiel de la valeur créée par la révolution numérique depuis les années 2000.
Top 10 des entreprises : le poids record des Magnificent 7
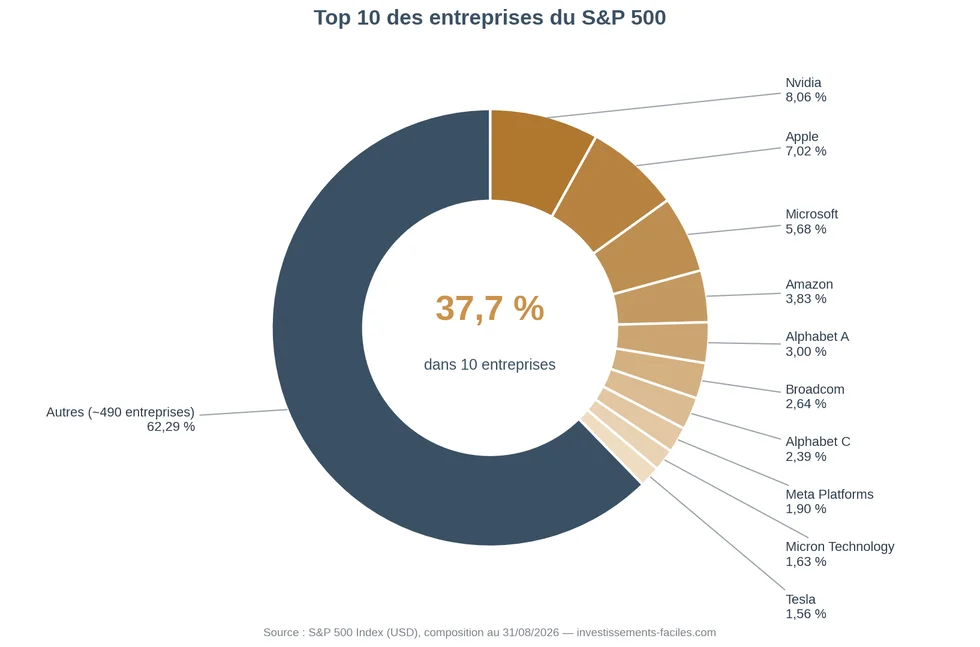
Descendons au niveau des lignes individuelles. Sur les 500 entreprises de l’indice (503 lignes actions pour être exact), les 10 premières représentent 37,7 % du total : Nvidia (8,06 %), Apple (7,02 %), Microsoft (5,68 %), puis Amazon, Alphabet (deux classes d’actions), Broadcom, Meta, Micron et Tesla.
Ainsi, Nvidia et Apple réunies pèsent plus lourd que les 300 plus petites entreprises de l’indice. Ce niveau de concentration est un record historique depuis les années 1970.
Alternative : S&P 500 Equal Weight
Le S&P 500 standard est pondéré par capitalisation flottante. Plus une entreprise est capitalisée en Bourse, plus elle pèse dans l’indice.
Une alternative existe, le S&P 500 Equal Weight, où chaque société représente 0,2 % du total quelle que soit sa taille.
Sur le papier, c’est plus diversifié. En pratique, cette version perd le mécanisme d’auto-régulation de l’indice classique : elle vend les gagnants pour acheter les perdants. Sa performance s’en est ressentie sur la dernière décennie, précisément parce que les mégacaps ont tiré le marché vers le haut.
Les performances passées ne préjugent pas des performances futures.
Ce que le S&P 500 ne contient pas
L’indice est souvent présenté comme « le marché américain ». C’est inexact, et voici ce qui en est exclu :
- Les petites capitalisations, couvertes par le Russell 2000, et les moyennes capitalisations, qui relèvent du S&P 400 MidCap. Le S&P 500 se limite aux grandes capitalisations, soit environ 80 % de la capitalisation boursière américaine ;
- Toute entreprise non américaine : aucune exposition directe à d’autres régions, même si ces sociétés font une partie de leurs chiffres d’affaires à l’étranger. Pour cela, il faut se tourner vers les meilleurs ETF monde (FTSE All-World, MSCI ACWI, MSCI World…).
- Les sociétés non cotées, par définition, y compris des acteurs majeurs de l’économie américaine restés privés.
Comment une entreprise entre (et sort) du S&P 500
Une entreprise n’entre pas dans le S&P 500 uniquement par sa capitalisation. Voyons les règles.
C’est l’une des différences avec le MSCI World : là où MSCI applique des règles purement mécaniques de capitalisation, l’entrée dans le S&P 500 suppose de franchir plusieurs critères d’éligibilité stricts :
- une capitalisation minimale d’environ 20,5 milliards de dollars (seuil relevé régulièrement) ;
- un flottant d’au moins 10 % du capital (au moins 10 % des actions doivent être librement négociable en bourse) ;
- un siège social aux États-Unis ;
- et surtout être rentable, à la fois sur le dernier trimestre et sur les quatre derniers trimestres cumulés.
À cela s’ajoute un comité de sélection qui tranche discrétionnairement. Remplir tous les critères ne garantit pas l’entrée, et le calendrier reste à la main du comité.
Tesla en est l’illustration la plus connue : l’entreprise est restée des années hors de l’indice malgré une capitalisation largement suffisante, faute de rentabilité durable, avant d’y entrer en décembre 2020.
Plus récemment, SpaceX, cotée en juin 2026 sur le Nasdaq, n’est pas éligible : le S&P 500 exige une ancienneté minimale de cotation et n’applique pas de procédure d’entrée accélérée.
Il y a donc deux conséquences concrètes pour vous. D’abord un effet d’annonce : l’entrée d’une société dans l’indice provoque généralement une hausse de son cours, puisque tous les fonds indiciels doivent l’acheter simultanément.
Ensuite, le critère de rentabilité crée un filtre qualité (voir notre article sur les ETF factoriels). Le S&P 500 exclut de fait les entreprises structurellement déficitaires, là où un indice par capitalisation les intégrerait dès qu’elles atteignent la taille requise.
Comment investir dans le S&P 500 ?
Vous connaissez maintenant la composition et le fonctionnement de l’indice.
Il reste le plus concret : comment y accéder ?
Il y a trois choix à faire : le support (l’ETF), ses réglages techniques (capitalisant, couvert ou non), puis l’enveloppe fiscale. La méthode vaut pour n’importe quel indice, mais le S&P 500 a quelques spécificités.
L’ETF S&P 500 : le marché le plus concurrentiel au monde
Investir sur le S&P 500 ne vous coûtera presque rien. C’est l’indice le plus répliqué au monde, et cette popularité a déclenché une guerre des prix entre émetteurs (dont vous êtes bénéficiaires).
Comptez 0,03 % à 0,25 % de frais annuels selon les supports, contre 0,06 % à 0,38 % sur le MSCI World.
Sur 10 000 € investis, la différence entre un ETF à 0,05 % (ex : Amundi Core S&P 500 Swap UCITS ETF) et un fonds actif (OPCVM traditionnels) à 1,80 % représente 175 € par an, chaque année.
Cette concurrence a un second effet : la liquidité. Les ETF S&P 500 comptent parmi les fonds les plus gros au monde, avec des encours dépassant plusieurs centaines de milliards de dollars pour les plus importants. Concrètement, cela signifie des spreads très serrés (l’écart entre prix d’achat et prix de vente), y compris en dehors des heures d’ouverture des marchés américains.
Pour comparer les supports disponibles, consultez notre comparatif des meilleurs ETF S&P 500.
Comment avoir un ETF S&P 500 dans son PEA ?
Le mécanisme est identique à celui du MSCI World : un ETF à réplication synthétique détient un panier d’actions européennes et échange sa performance contre celle du S&P 500 via un contrat de swap avec une banque.
Le fonds détient donc bien des titres éligibles au plan, tout en vous exposant à l’indice américain. Nous détaillons ce fonctionnement dans notre article sur le MSCI World.
La mécanique de swap introduit un risque de contrepartie en cas de défaut de la banque émettrice.
Plusieurs ETFs sont éligibles au PEA, avec des frais très compétitifs : le iShares S&P 500 Swap à 0,10 % de frais annuels, le Amundi PEA S&P 500 à 0,12 %, ou le BNP Paribas Easy S&P 500 à 0,12 %.
Retrouvez la sélection complète dans notre comparatif des meilleurs ETF S&P 500 en PEA.
Ceci ne constitue pas une recommandation de support spécifique. Investir comporte des risques de perte en capital. Faites vos propres recherches avant toute décision.
Capitalisant, distribuant, couvert : les réglages
D’abord, les dividendes : l’ETF capitalisant (Acc) est préférable, étant donné qu’il réinvestit automatiquement les dividendes dans le fonds sans frottement fiscal ni action de votre part.
La version distribuante (Dist) est rarement justifiable (même pour qui cherchent un revenu régulier), et ici l’argument est encore plus faible qu’ailleurs : le rendement en dividendes du S&P 500 tourne autour de 1,2 %, contre environ 3 % sur les actions européennes.
Concrètement, 50 000 € investis sur un ETF distribuant vous rapporteraient environ 600 € bruts par an.
Exemple illustratif calculé sur la base hypothétique d’un rendement en dividendes de 1,2 %, non garanti et variable selon les années (avant fiscalité applicable à votre situation).
Pour construire un complément de revenus, le S&P 500 n’est pas l’indice adapté : renseignez-vous plutôt sur les meilleures actions à dividendes.
Second réglage, la couverture de change. Sur le S&P 500 plus encore que sur le World, la question n’a pas vraiment lieu d’être : vous achetez l’économie américaine, ses entreprises, ses cycles et sa devise : le dollar fait partie intégrante de ce que vous achetez.
Neutraliser le change revient à vouloir l’indice sans l’une de ses composantes, tout en payant des frais supplémentaires chaque année.
PEA, assurance-vie ou CTO : quelle enveloppe ?
La logique est la même que pour n’importe quel ETF actions (plus de détails dans notre article sur le MSCI World).
En résumé : le PEA reste le premier choix, avec des prélèvements sociaux à 18,6 % seulement après 5 ans, dans la limite de 150 000 € de versements.
L’assurance-vie suit, avec sa fiscalité allégée après 8 ans, ses prélèvements sociaux maintenus à 17,2 % et ses avantages successoraux, en contrepartie de frais de gestion annuels du contrat : 0,3 % à 0,6 % sur les meilleures assurances-vie).
Enfin, il y a le CTO, avec la flat tax à 31,4 %, mais qui offre le choix d’ETF le plus large, sans plafond de versement.
Les règles fiscales mentionnées sont celles en vigueur à la date de publication et sont susceptibles d’évoluer. Le traitement fiscal dépend de la situation individuelle de chaque investisseur.
Performances, avantages, limites : notre avis sur le S&P 500
Combien cet indice a-t-il rapporté, et à quel prix ? Regardons les chiffres, les bonnes années comme les décennies perdues.
Quelle performance historique ?
Depuis sa création en 1957, le S&P 500 a délivré environ 10 % de rendement annualisé, dividendes réinvestis (source : Official Data).
La dernière décennie a fait mieux encore, avec près de 15 % annualisés sur les dix dernières années (source : S&P Global, S&P 500 Overview), portée par la domination des géants technologiques et l’engouement pour l’intelligence artificielle.
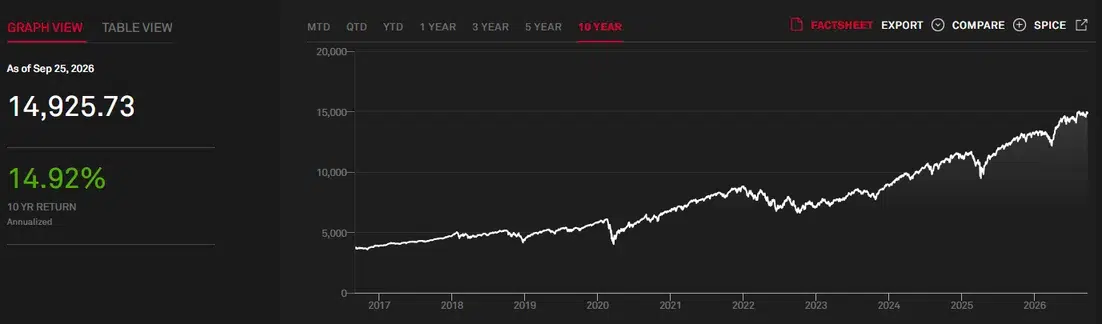
Chiffres exprimés en USD, dividendes nets réinvestis (S&P 500 Net Total Return). Les performances affichées sont brutes de frais de gestion de l’ETF, de fiscalité et de risque de change. Investir comporte un risque de perte en capital.
Ces chiffres impressionnent, et c’est précisément pour cela qu’il faut les manier avec prudence. Car la moyenne masque des cycles de baisse importants : la décennie 2000-2009 s’est soldée par une performance annualisée négative, autour de -1 % annualisé. Dix années entières pour finir en dessous de son point de départ, dividendes compris.
Voilà pourquoi un investissement en actions est envisageable uniquement sur un horizon long (8 ans minimum).
Les forces de l’indice
Les atouts du S&P 500 sont : la possibilité d’y investir via un ETF avec des frais planchers (0,03 % à 0,25 %), une excellente liquidité (sur les émetteurs principaux), et une exposition directe aux entreprises qui concentrent aujourd’hui l‘essentiel de l’innovation technologique mondiale.
L’indice a également un avantage structurel : le S&P 500 exige une rentabilité positive sur le dernier trimestre et sur les quatre derniers trimestres cumulés, avec un comité de sélection qui valide chaque admission.
Concrètement, une entreprise qui atteint une capitalisation massive tout en brûlant du cash n’entre pas dans le S&P 500, alors que d’autres indices (ex : Russell 2000, Nasdaq-100, MSCI World) l’intégrerait automatiquement.
Les limites à garder en tête
Le risque pays est ici maximal. Contrairement au MSCI World qui conserve 28 % d’exposition hors États-Unis (composition mis à jour régulièrement sur la fiche d’information de l’indice MSCI World), le S&P 500 est un pari centré sur les US, même si ces entreprises réalisent une large part de leur chiffre d’affaires à l’international.
Ensuite, la concentration de l’indice atteint un record, avec 37,7 % de l’indice dans dix entreprises, et des valorisations élevées. Vous détenez un indice nettement moins diversifié que celui d’il y a dix ans, au moment même où ses multiples de valorisation sont parmi les plus tendus de son histoire.
Enfin, il faut tenir compte du risque de change EUR/USD : cela peut jouer en votre faveur, ou non. Sur le très long terme, ces mouvements tendent à s’atténuer : les devises convergent vers un équilibre dicté par les écarts d’inflation et de productivité.
Pour qui, et avec quelles alternatives ?
Un ETF S&P 500 peut être un excellent support si vous avez une conviction américaine forte (et que vous l’avez bien intégrée) : le pari s’est révélé gagnant sur les dix dernières années. Il se défend en revanche beaucoup moins comme ETF unique d’une poche actions, car il vous prive des autres zones géographiques.
Un compromis existe : le MSCI World comme socle, et le S&P 500 en complément de surpondération volontaire, à hauteur de 10 à 20 % (par exemple) de votre poche actions si vous souhaitez renforcer votre exposition aux États-Unis en connaissance de cause.
Cet avis reflète notre analyse et ne constitue pas un conseil en investissement : le choix dépend de votre situation, votre horizon et votre profil d’investisseur.
Si vous cherchez des indices plus diversifiés, il existe des alternatives, notamment :
- Le MSCI World : l’ensemble des pays développés (23 pays, ~1 280 entreprises), tout en conservant 72 % d’exposition américaine. Le choix par défaut pour la plupart des investisseurs ;
- Le MSCI ACWI : le World auquel on ajoute les marchés émergents (~10 % de l’indice) ;
- Le FTSE All-World : plus large encore avec environ 4 200 entreprises, émergents inclus ;
- Le FTSE Global All Cap : la couverture la plus complète du marché actions mondial, avec près de 10 000 entreprises, des grandes aux petites capitalisations, pays développés et émergents confondus.
FAQ : Plus d’informations sur l’indice S&P 500
Le MSCI World convient pour la plupart des investisseurs en actions : il contient déjà 72 % d’actions américaines tout en conservant une diversification sur 22 autres pays développés. Le S&P 500 se justifie si vous souhaitez surpondérer volontairement les États-Unis, en complément.
Oui, grâce aux ETF à réplication synthétique qui échangent la performance d’un panier européen contre celle de l’indice américain (risque de contrepartie), pour des frais de 0,10 % à 0,12 % par an.
Le S&P 500 regroupe 500 grandes sociétés cotés pondérées par leur taille. Le Dow Jones n’en compte que 30, pondérées par le cours de l’action. Le Nasdaq-100 réunit les 100 plus grandes valeurs du Nasdaq, très majoritairement technologiques.
Les entreprises de l’indice en versent, avec un rendement moyen historique d’environ 1,2 % (non garanti), faible car les géants américains privilégient le réinvestissement et les rachats d’actions. Vous ne les percevez que via un ETF distribuant (Dist).

Rédacteur spécialisé en gestion de patrimoine et diplômé d’un MBA Gestion de Patrimoine, Matthieu est passionné par les finances personnelles depuis ses 18 ans, il aime expliquer les mécanismes financiers, appuyer ses analyses sur des chiffres, et aider ses lecteurs à y voir plus clair dans un univers qui paraît souvent complexe et réservé aux initiés. Ces sujets de prédilections sont : les marchés actions et ETF, la fiscalité du patrimoine, l’immobilier (y compris pierre-papier), les enveloppes d’investissement, ou encore la finance responsable.