PEA ou PEA-PME : lequel choisir ?

On présente souvent le PEA-PME comme le petit frère du PEA, une enveloppe qu’on ouvrirait « en plus » une fois la première remplie. C’est cette image qui fait commettre des erreurs coûteuses.
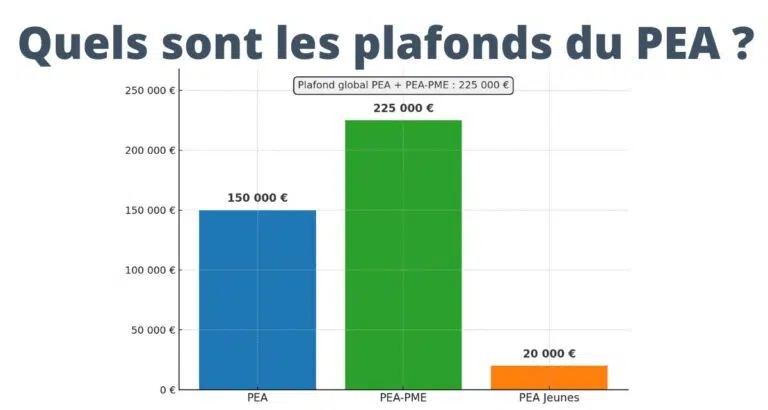
Car le PEA et le PEA-PME ne s’additionnent pas : ils partagent un plafond unique de 225 000 €. Voyez-les comme deux tiroirs alimentés par un même budget : le PEA n’en accepte que 150 000 € au maximum, le PEA-PME peut absorber la totalité, et ce que vous rangez dans l’un n’ira jamais dans l’autre.
L'essentiel
Le PEA et le PEA-PME sont deux plans jumeaux : même fonctionnement, même fiscalité. Ils ne diffèrent que sur deux points, le plafond qu’ils partagent et les titres qu’ils acceptent. Pour la quasi-totalité des investisseurs, le PEA passe en premier.
- Plafond commun de 225 000 € sur les deux plans réunis, dont 150 000 € maximum sur le PEA
- Les 75 000 premiers euros versés sur un PEA-PME ne coûtent rien à la capacité de votre PEA
- Le PEA donne accès aux ETF, le PEA-PME n’en propose aucun
- Le PEA-PME est seul à accepter les obligations et les titres de crowdfunding
- Les actions non cotées sont admises dans les deux plans, et pas seulement dans le PEA-PME
Table des matières
PEA et PEA-PME : deux plans identiques, sauf sur deux points
Même fonctionnement : compte espèces, compte-titres et un seul plan par personne
Le PEA-PME reprend l’architecture du PEA à l’identique : un compte espèces qui reçoit vos versements et vos dividendes, un compte-titres qui accueille vos achats.
Les règles de détention sont les mêmes :
- un seul plan de chaque type par personne,
- réservé aux majeurs fiscalement domiciliés en France,
- antériorité fiscale qui démarre au premier versement,
- clôture en cas de retrait avant 5 ans.
Une exception à connaître : le PEA-PME est fermé aux majeurs rattachés au foyer fiscal de leurs parents, alors qu’un PEA jeune leur reste accessible.
Même fiscalité : exonération d’impôt sur le revenu après 5 ans et 18,6 % de prélèvements sociaux
Sur ce terrain, il n’y a rien à arbitrer. Après 5 ans, les gains retirés sont exonérés d’impôt sur le revenu et supportent les seuls prélèvements sociaux, portés à 18,6 % depuis le 1er janvier 2026.
Avant 5 ans, tout retrait clôture le plan et les gains sont taxés à la flat tax de 31,4 %. Le détail cas par cas est dans notre article sur la fiscalité du PEA.
Pourquoi le plafond commun de 225 000 € impose un arbitrage entre PEA et PEA-PME ?
Le PEA accepte 150 000 € de versements, le PEA-PME 225 000 €. Additionner les deux donnerait 375 000 € de capacité totale. Ce n’est pas ainsi que le calcul fonctionne.
Les 225 000 € du PEA-PME ne s’ajoutent pas aux 150 000 € du PEA : ils les englobent. Le total versé sur vos deux plans réunis ne peut jamais dépasser 225 000 €, et le PEA reste plafonné à 150 000 € de son côté.
Cela signifie donc que vous pouvez verser :
- 225 000 € maximum sur votre PEA-PME, mais 0 € de disponible pour votre PEA (et non l’inverse) ;
- 150 000 € maximum sur votre PEA, puis 75 000 € maximum sur votre PEA PME.
Il faut donc être particulièrement vigilant sur l’usage du plafond du PEA-PME puisqu’il peut empiéter sur le plafond du PEA (proposant plus de titres adaptés aux investisseurs classiques). C’est d’autant plus vrai que, comme nous allons le voir, il est impossible de faire machine arrière !
Peut-on investir de la même façon avec un PEA et un PEA-PME ?
Non, et c’est la raison pour laquelle il faut être très vigilant à l’utilisation du plafond commun.
ETF monde et portefeuille diversifié : possible en PEA, impossible en PEA-PME
Les deux plans acceptent les ETF, et à une condition identique : le fonds doit être investi à plus de 75 % en titres éligibles au plan concerné. La différence ne vient donc pas du règlement, mais de l’offre.
Sur le PEA, ce quota se remplit sans difficulté, y compris pour les ETF qui répliquent un indice mondial par réplication synthétique. De quoi diversifier sur la planète entière avec une ou deux lignes. Les ETF PEA sont aujourd’hui quasiment incontournables pour les investisseurs débutants comme confirmés.
Sur le PEA-PME, la même règle imposerait un ETF investi à 75 % en PME et ETI européennes. C’est parfaitement légal, mais aucun ETF de ce type n’existe aujourd’hui. Le seul qui ait vu le jour a été liquidé en janvier 2022. Nous faisons le point dans notre article sur les ETF éligibles au PEA-PME.
C’est l’argument qui tranche le débat pour la plupart des lecteurs. Un investisseur qui veut un portefeuille diversifié à moindres frais n’a pas le choix : ce n’est faisable qu’en PEA.
Crowdfunding et obligations d’entreprise : possible en PEA-PME, impossible en PEA
L’asymétrie joue dans l’autre sens sur un terrain précis, et un seul : la dette. Le PEA n’accepte que des titres de capital, aucune obligation. Le PEA-PME admet trois familles que le PEA refuse :
- les obligations convertibles ou remboursables en actions, à l’exclusion des obligations convertibles non admises aux négociations ;
- les titres participatifs et obligations à taux fixe proposés par un prestataire de services de financement participatif, c’est-à-dire notamment le crowdfunding immobilier et le crowdfunding d’énergies renouvelables ;
- les droits préférentiels de souscription attachés à ces titres.
C’est le seul domaine où le PEA-PME élargit vraiment le champ par rapport au PEA. Cela dit, ces catégories d’actif sont souvent l’apanage d’investisseurs avertis, voire professionnels. Quoi qu’il en soit, ces actifs restent souvent périphériques sur un patrimoine financier pris dans sa globalité.
Les actions non cotées sont-elles réservées au PEA-PME ?
Les actions non cotées et les parts de SARL sont éligibles au PEA classique depuis toujours, dès lors que la société a son siège dans l’Union européenne ou l’EEE et qu’elle est soumise à l’impôt sur les sociétés. Il existe d’ailleurs deux procédures d’inscription bancaire distinctes, une pour chaque plan.
Ce qui distingue le PEA-PME sur ce terrain n’est pas la nature du titre mais la taille de l’émetteur : PME et ETI uniquement, là où le PEA accepte n’importe quelle société européenne non cotée. Le PEA est donc sur le papier plus flexible que le PEA-PME sur le terrain des actions non cotées.
Dans les faits, le PEA-PME est bien devenu l’enveloppe du non coté : 57,6 % de son encours y est investi fin 2025 (Banque de France, Stat Info PEA, juin 2026). La statistique dit ce que font les épargnants, pas pourquoi ils le font. Avec 12 428 € d’encours moyen, ces plans restent en tout cas très loin du seuil où ce choix coûte de la capacité sur le PEA.
| PEA | PEA-PME | |
|---|---|---|
| Actions européennes cotées | Oui, sans limite | Oui, PME et ETI uniquement |
| Actions non cotées, parts de SARL | Oui | Oui, PME et ETI uniquement |
| ETF et fonds indiciels | Oui | Non, aucun n’existe |
| Obligations, titres participatifs, crowdfunding | Non | Oui |
| FCPR, FCPI, FIP | Oui, sous condition de quota | Oui, de plein droit |
Faut-il ouvrir son PEA ou son PEA-PME en premier ?
Les 75 000 premiers euros d’un PEA-PME n’empiète pas le le plafond de votre PEA
Deux plafonds s’appliquent à votre PEA en même temps : le sien, 150 000 €, et celui qu’il partage avec le PEA-PME, 225 000 €. C’est toujours le plus contraignant des deux qui décide.
Or, il faut avoir versé 75 000 € sur le PEA-PME pour que le plafond commun tombe sous les 150 000 € et prenne le dessus. En dessous de ce montant, c’est le plafond propre au PEA qui commande, et il reste entier.
| Versé sur le PEA-PME | Capacité restante sur le PEA |
|---|---|
| 30 000 € | 150 000 € (inchangée) |
| 75 000 € | 150 000 € (inchangée) |
| 100 000 € | 125 000 € |
| 225 000 € | 0 € |
Conséquence pratique : tant que vous restez sous 75 000 € sur votre PEA-PME, l’ordre des versements ne vous coûte aucune capacité.
Au-delà de 75 000 €, chaque euro versé sur le PEA-PME ampute le plafond de votre PEA
Passé ce seuil, chaque euro supplémentaire versé sur le PEA-PME retire un euro de capacité à votre PEA, à l’unité près. Verser 150 000 € sur un PEA-PME, c’est par exemple accepter de plafonner sa poche d’ETF PEA de moitié.
Le calcul peut se défendre, mais il doit être fait consciemment, car ce versement ne se reprend pas : ni un retrait ni un transfert ne restituent de capacité.
Sous 75 000 €, c’est l’actif visé qui décide de l’ordre
Le plafond n’arbitrant plus en dessous de ce seuil, le critère devient ce que vous comptez acheter.
Pour un portefeuille d’actions européennes et d’ETF, le PEA est le seul des deux à pouvoir le porter : il passe en premier, sans discussion.
Vous ne commencez par le PEA-PME que si l’actif visé n’existe que là : obligations d’entreprise, titres participatifs, projets de financement participatif, ou fonds de capital-investissement éligible au PEA-PME mais pas au PEA.
Dans tous les autres cas, l’ordre le plus sûr reste le même : le PEA d’abord, le PEA-PME ensuite et en complément.
Un retrait du PME-PME libère-t-il de la capacité de versement sur un PEA ?
Non, et le texte est explicite. L’article L. 221-32-1 du Code monétaire et financier plafonne « l’ensemble des versements en numéraire effectués sur ces deux plans depuis leur ouverture ». Ce qui est compté, ce sont les versements que vous avez faits, pas les versements que vous détenez encore en plan.
Retirer 100 000 € de votre PEA-PME n’efface donc pas les 100 000 € que vous y avez versés : ils restent inscrits au compteur commun. Un épargnant ayant versé 145 000 € puis retiré 100 000 € ne pourra reverser que 5 000 €, pas 105 000 €.
Dans quels cas réserver une part de son plafond au PEA-PME ?
PEA saturé à 150 000 € : que faire des 75 000 € restants ?
Le cas le plus simple. Votre PEA est plein et il vous reste 75 000 € de capacité commune inutilisée. L’alternative classique serait un compte-titres ordinaire, où vos gains seraient taxés à 31,4 %.
À univers acceptable, le PEA-PME reste préférable, mais encore faut-il y trouver quelque chose que vous vouliez réellement détenir.
C’est là que les fonds d’actions spécialisés sur les PME et ETI prennent tout leur intérêt : faute d’ETF, ce sont eux qui permettent notamment de rester diversifié dans l’enveloppe sans sélectionner les titres un par un. Indépendance Europe Small, cité plus haut, en est un exemple éligible aux deux plans.
Coupons obligataires et crowdfunding : le seul revenu que le PEA ne sait pas défiscaliser
C’est l’usage le plus intéressant de l’enveloppe : exonérer d’impôt sur le revenu des coupons obligataires, souvent servis à 8 ou 10 % bruts sur le crowdfunding. Aucune autre enveloppe boursière ne le permet.
Attention toutefois aux frais d’inscription de titres non cotés, plafonnés réglementairement à 1,2 % de l’opération, qui peuvent annuler l’avantage sur un projet court. Nous avons posé le calcul complet dans notre article sur le crowdfunding en PEA-PME.
FCPR, FCPI et FIP : éligibles aux deux plans, mais pas aux mêmes conditions
Ce sont les trois véhicules grand public du capital-investissement : des fonds qui investissent majoritairement dans des entreprises non cotées en Bourse :
- le FCPR (fonds commun de placement à risques) est la catégorie générique ;
- le FCPI (fonds commun de placement dans l’innovation) et le FIP (fonds d’investissement de proximité) en sont deux déclinaisons, tournées respectivement vers les sociétés innovantes et vers les PME régionales.
Dans les trois cas, votre argent est immobilisé longtemps, souvent jusqu’à dix ans, avec un risque élevé de perte en capital.
Ces fonds sont éligibles
- au PEA-PME de plein droit, sans quota supplémentaire à respecter : leurs propres règles d’investissement sont jugées suffisantes ;
- au PEA depuis le 25 octobre 2023, mais sous condition : le fonds doit s’engager à constituer, au plus tard à la clôture de son quatrième exercice, au moins 75 % de son actif en titres éligibles émis par des sociétés remplissant les conditions du PEA.
En pratique, un fonds donné peut donc être accessible en PEA-PME et pas en PEA. C’est un vrai motif d’y réserver une poche, à condition que votre établissement accepte de traiter ce type de souscription, ce qui est loin d’être acquis. Pour le vérifier avant de souscrire, je vous recommande notre comparatif des meilleurs PEA.
PEA ou PEA-PME : lequel choisir selon votre profil ?
| Votre situation | Ce que je ferais |
|---|---|
| Vous débutez en Bourse | PEA uniquement. Ouvrez-le, prenez date, construisez votre poche ETF. Le PEA-PME n’apporte rien à ce stade |
| Votre PEA est saturé à 150 000 € | PEA-PME en complément, pour les 75 000 € restants, si son univers vous convient |
| Vous visez le crowdfunding obligataire | Les deux, PEA d’abord pour prendre date, PEA-PME pour la poche obligataire |
| Vous visez le non coté ou un FCPR | Les deux, en vérifiant d’abord que votre établissement traite ce type de titres |
| Vous êtes rattaché au foyer fiscal de vos parents | PEA jeune uniquement. Le PEA-PME vous est fermé jusqu’au détachement |
FAQ : affinez votre choix
C’est une stratégie défendable et peu coûteuse. L’antériorité fiscale démarre au premier versement, même de quelques dizaines d’euros, et ce montant n’entame pratiquement pas votre plafond commun. Vérifiez seulement l’absence de frais de tenue de compte, sans quoi le plan dormant vous coûtera de l’argent chaque année.
Oui, structurellement. Il concentre l’investissement sur des PME et ETI européennes, souvent peu liquides, sans ETF disponible pour diversifier à moindres frais, et l’obligataire participatif y ajoute un risque de défaut de l’émetteur. Cela dit, un fonds d’actions PME-ETI peut atténuer le risque lié à une entreprise donnée, mais reste exposé à un segment très spécifique.
Le PEA-PME, si le titre est éligible et si votre établissement l’accepte. L’écart fiscal après 5 ans est de 12,8 points, ce qui est considérable. Mais le compte-titres n’impose aucune condition de taille d’émetteur, aucune règle des 25 %, aucun blocage de 5 ans, et il accepte les sociétés hors Union européenne.
Non, aucun transfert de versements n’est possible entre les deux plans. Vous pouvez transférer un plan entier vers un autre établissement en conservant son antériorité, mais pas déplacer des sommes d’un PEA vers un PEA-PME. Un retrait suivi d’un nouveau versement ne restituerait aucune capacité, puisque le plafond s’apprécie sur le cumul brut des versements.