
Linxea Spirit 2 : l’une des meilleures assurances vie et la plus polyvalente.

Le contrat d’assurance-vie Linxea Spirit 2 est une valeur sûre depuis plusieurs années, grâce à son choix d’unités de compte et ses frais faibles. C’est l’un des deux contrats phares du commercialisateur Linxea, réputé pour être très compétitif sur les assurances-vie qu’il propose. À travers cet article, je vous propose mon avis détaillé sur Linxea Spirit 2.
Nous reviendrons sur les qualités qui expliquent pourquoi Linxea Spirit est l’un des contrats d’assurance-vie en ligne les plus plébiscités. Nous chercherons aussi à comprendre ses limites afin de savoir à qui s’adresse ce produit.
Pour plus d’informations, voici mon article sur le fonctionnement de l’assurance-vie.
Table des matières
Notre avis sur Linxea Spirit 2
- Sélection d’unités de compte
- Plus grand choix d’ETF
- Quelques SCPI très intéressantes
- Assureur Spirica, un assureur reconnu
- 100 % des loyers reversés
- Des fonctionnalités intéressantes en gestion libre
- Limitation à 50 % de SCPI, sauf arbitrage
- Des gestions pilotées, pas au niveau
- Souscription en ligne impossible pour certains profils
Mon avis sur Linxea Spirit 2 est très positif. Linxea Spirit 2 est l’assurance vie la plus polyvalente avec un large choix d’unités de compte (ETF, titres vifs, OPCVM, supports immobiliers) et a une politique de frais agressive .
Linxea, le commercialisateur de ce contrat, est aussi une référence de l’assurance-vie en ligne depuis des années. Ils sont assez facilement joignables au téléphone, et globalement l’interface de souscription est relativement simple.
De plus, le contrat Linxea Spirit 2 est mis en place en collaboration avec l’assureur Spirica, une filiale du Crédit Agricole, faisant partie du groupe bancaire éponyme. Le groupe Crédit Agricole Assurance représente plus de 300 milliards d’actifs sous gestion, dont 13 milliards rien que pour les assurances-vie Spirica.
*Investir comporte un risque de perte. Il ne s’agit pas d’un conseil en investissement.
*Les performances passées ne sont pas un indicateur fiable des résultats futurs.
Avis Linxea Spirit 2 en vidéo
Voici mon avis complet à propos de Linxea Spirit 2 au format vidéo. Cette vidéo reflète mon expérience d’investisseur à un moment précis (décembre 2025). Pour une analyse actualisée, je vous encourage à poursuivre la lecture de cet article.
Les avis clients sur Linxea Spirit 2
Pour exprimer les avis clients de Linxea Spirit 2, je vais me concentrer sur les avis Trustpilot du distributeur, Linxea. Ces investisseurs gratifient Linxea de très bon avis avec une note de 4,6 / 5 sur 1 720 avis.

Sur Google, les investisseurs donnent une note de 3,8 / 5 sur 376 avis.

La répartition des notes reflète la qualité du service offert par Linxea au travers des assurances-vie commercialisées, dont Linxea Spirit 2. Globalement, les témoignages sont très positifs et reflètent la qualité des produits proposés et une expérience de souscription relativement fluide.
Les remarques négatives concernent :
- Une interface parfois peu claire, avec à la fois l’accès à l’interface Linxea et à celle de l’assureur ;
- Certaines opérations impossibles par l’interface (ouverture d’assurance-vie pour un enfant par exemple) ;
- Un service client parfois difficile à joindre.
- La disponibilité de l’interface Linxea qui a connu des difficultés pendant une période, courant 2024.
Présentation générale de l’assurance-vie Linxea Spirit 2
Linxea Spirit 2 est une assurance-vie de l’assureur Spirica du groupe Crédit Agricole, distribuée par Linxea.
Qui est Linxea, le distributeur de Linxea Spirit 2 ?
Linxea est un courtier en ligne depuis plus de 20 ans. La société propose principalement plusieurs assurances-vie et PER. Linxea compte aujourd’hui plus de 100 000 clients et 3 milliards d’euros d’actifs sous gestion. Son activité s’élargit aujourd’hui à des SCPI, un PEA assurantiel, ou encore quelques produits structurés….

Parmi les produits mis en avant par Linxea, on trouve la très bonne assurance-vie Linxea Avenir 2.
Qui est l’assureur Spirica ?
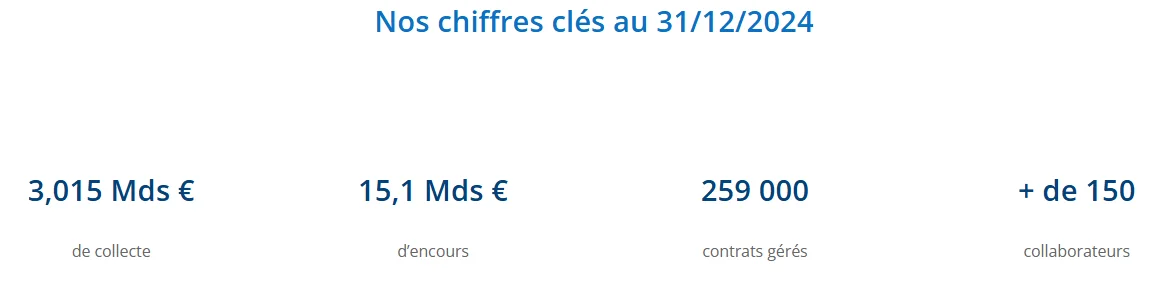
Spirica appartient au groupe Crédit Agricole. Spirica a plus de 15 milliards d’euros d’actifs gérés et un chiffre d’affaires pour 259 000 contrats. Le groupe Crédit Agricole Assurance est lui à plus de 350 milliards sous gestion au global.
| Type plateforme | Assurance vie |
| Régulateur | CIF (Orias 07 031 073) ACPR |
| Assureur | Spirica (Crédit Agricole Groupe) |
| Commercialisateur | Linxea |
| Pays | France 🇫🇷 |
| Année de création | 2001 |
| Avis clients (Trustpilot et Google) | 4,6 / 5 et 3,8 / 5 |
| Investissement minimum | 100 € en dépôt libre (500 € pour le 1er versement) 100 € / mois en programmé |
| Les fonds euros | Fonds Euros Nouvelle Génération (3,08 % en 2025) Fonds Euro Objectif Climat (3,26 % en 2025) |
| Liste des unités de comptes | Plus de 1 000 UC dont : ✅ 400+ titres vifs (actions) ✅ 300+ Fonds actions ✅ 200+ ETF ✅ 100+ fonds diversifiés ✅ 85+ Fonds obligataires ✅ 40+ fonds immobiliers (SCPI / SCI / OPCI) ✅ 15+ fonds private equity / dette privée ✅ 10+ fonds obligataires datés ✅ Quelques produits structurés ✅ Quelques produits indexés sur l’or |
| Fonctionnalités | ✅ Versements libres ✅ Versements programmés ✅ Rachats partiels ✅ Rachats partiels programmés ✅ Avances ✅ Rente viagères ✅ Arbitrages gratuits (sauf actions et ETF) ✅ Arbitrages programmés ✅ Arbitrages progressifs (DCA) ✅ Stop loss et take profit |
| Frais du contrat d’assurance vie | – 0 % de frais de versement – 0 % de frais d’arbitrage (0,06 % sur actions et ETF) – 0,5 % de gestion annuels sur les UC – +0,20 % en cas de gestion pilotée + Frais liés aux unités de comptes choisies |
| Bonus parrainage | Selon la période, utilisez ce lien pour le découvrir. |
Linxea Spirit 2 est-il fiable et règlementé ?
Oui, Linxea Spirit 2 est un produit fiable et réglementé. Il n’y a aucun risque d’un point de vue fiabilité, que ce soit avec le commercialisateur Linxea ou l’assureur derrière le contrat qui est l’un des grands acteurs français de l’assurance.
Quelles sont les garanties prises ?
Les assurances-vie disposent d’un fonds de garantie qui couvre les pertes à hauteur de 70 000 €. Cependant, il faut rappeler qu’une assurance-vie détient les actifs dans lesquels vous avez investi. Il faudrait avoir une très mauvaise gestion et une mauvaise situation pour engendrer des pertes pour les clients.
Distribution : Linxea
Assureur : Spirica
À partir de 500 €
✅+1 000 UC
✅De très bonnes UC
✅Frais faibles
Quels sont les frais de Linxea Spirit 2 ?
Linxea Spirit 2 est probablement l’assurance-vie la moins chère du marché, c’est l’un des points forts du contrat proposé par Linxea. Les frais de gestion sont particulièrement faibles, que ce soit sur les unités de compte ou les fonds euros.
| Assurance vie | Linxea Spirit 2 | Assurance vie ‘moyenne’ |
| Fichier de référence | Détail des frais | — |
| Frais d’entrée / sur versement | 0% | 1 % |
| Frais de gestion UC* | 0,50% | 0,75 % |
| Frais arbitrage ou transaction | 0,06 % sur actions et ETF | 1 % |
| Frais de gestion pilotée | +0,20 % | +0,25% |
| Loyer SCPI reversés | 100% | 85 % |
Ce tableau de frais n’inclut pas les frais des unités de comptes (UC). En effet, si vous choisissez un fonds d’investissement au sein d’une assurance-vie, vous payez les frais de l’assurance vie + les frais inhérents aux UC.
Point important sur les frais de transaction des titres vifs (actions), Linxea Spirit 2 facture 0,06 %, mais cela n’inclut pas les taxes sur les transactions financières présentes dans certains pays qui viennent s’ajouter à cela :
- 0,2 % en Irlande ;
- 0,4 % en France ;
- 0,5 % au Royaume-Uni ;
C’est le cas pour toutes les assurances vie.
Les frais des unités de compte
Les frais des UC sont les frais internes des produits proposés. Ces derniers varient fortement d’un produit à l’autre :
- 0 % pour les titres vifs (actions) ;
- 0,1 à 0,5 % par an pour les ETF ;
- 1 % à 3 % par an sur les fonds d’investissement.
À cause des frais de gestion élevés, les fonds d’investissement ont tendance à sous-performer le marché. De plus, il faut savoir qu’une partie des frais est rétrocédée au commercialisateur (le courtier qui propose l’assurance-vie).
Dernier point important : il faut savoir que la gestion pilotée de ces assurances-vie a tendance à utiliser massivement ces fonds d’investissement chargés en frais à cause du point précédent. C’est pourquoi je vais avoir tendance à préférer Linxea Spirit 2 pour sa gestion libre.

Linxea Spirit 2 : mon avis sur les unités de compte
Un des points forts de Linxea Spirit 2 est la diversité et le nombre d’unités de compte disponibles via le contrat. Cela est d’autant plus intéressant que c’est traditionnellement un point faible des assurances-vie, notamment chez les grands groupes bancaires qui limitent cela aux produits maisons.
Linxea Spirit 2 c’est :
- 400+ titres vifs (actions)
- 300+ Fonds actions
- 200 + ETF
- 100+ fonds diversifiés
- 85+ Fonds obligataires
- 40+ fonds immobiliers (SCPI / SCI / OPCI)
- 15+ fonds private equity / dette privée
- 10+ fonds obligataires datés
- Quelques produits structurés
- Quelques produits indexés sur l’or
Il semble que l’intégralité des supports ne soit pas répertoriée dans la liste des supports disponibles.
Les meilleurs ETF disponibles sur Linxea Spirit 2
Linxea Spirit 2 offre le choix d’ETF le plus large du marché, avec plus de 200 ETF disponibles sur les plus grands indices mondiaux, de nombreux indices nationaux, sectoriels ou smart beta :
- MSCI World ;
- S&P500 ;
- STOXX 600,
- MSCI China,
- MSCI Korea,
- etc.
| Nom | ISIN | Indice |
| Amundi Prime All Country World | IE0009HF1MK9 | Solactive GBS Global Markets Large & Mid Cap |
| Amundi MSCI World II Dist | FR0010315770 | MSCI World |
| Amundi Nasdaq-100 II Acc | LU1829221024 | Nasdaq100 |
| Amundi S&P 500 EUR (C) | LU1681048804 | S&P500 |
| Amundi CAC 40 ESG DR | LU1681046931 | CAC 40 ESG |
| Amundi EURO STOXX 50 EUR (C) | LU1681047236 | STOXX 50 |
| Amundi MSCI Emerging Markets (C) | LU1681045370 | MSCI Emerging Markets |
| Amundi Global Aggregate Green Bond Acc | LU1563454310 | Solactive Green Bond |
Vous trouverez également un large panel de fonds divers, mais je retiens surtout la présence de fonds d’ETF Vanguard. Ces fonds investissent sur des trackers suivant des stratégies simples (X % en actions / Y % en obligations) et sont relativement peu chargés en frais.
| Nom | ISIN | Stratégie |
| Vanguard LifeStrategy 80% Equity (EUR) Accumulating | IE00BMVB5R75 | 80% actions 20% obligations |
| Vanguard LifeStrategy 60% Equity Accumulating | IE00BMVB5P51 | 60% actions 40% obligations |
| Vanguard LifeStrategy 40% Equity Accumulating | IE00BMVB5M21 | 40% actions 60% obligations |
| Vanguard LifeStrategy 20% Equity UCITS ETF Accumulating | IE00BMVB5K07 | 20% actions 80% obligations |
Ils peuvent être une alternative intéressante pour ceux possédant peu d’expérience.
Une sélection de titres vifs sur Linxea Spirit 2
Linxea Spirit 2 propose une sélection importante de titres vifs (actions ou obligations cotées), notamment en actions avec près de 400 grosses actions mondiales listées. Il est rare de trouver une offre aussi large en assurance-vie puis que vous pouvez investir sur :
- +150 grosses actions américaines (Amazon, Apple, Alphabet, Walmart, Tesla…)
- +90 actions françaises (BNP Paribas, LVMH, Total, Schneider Electric, Essilor …)
- +130 grandes actions européennes (ASML, Airbus, Bayer, SAP) en incluant la suisse et le royaume unis
Une belle sélection de fonds obligataires
Au total, ce sont plus de 80 fonds obligataires dont 15 fonds obligataires datés avec des échéances entre 2026 et 2030. Ces derniers permettent de profiter du contexte de taux plus élevés depuis fin 2022. L’avantage de ces fonds est de limiter l’impact du marché des taux sur leur cours, et surtout en conservant les fonds jusqu’à échéance le risque de pertes est faible.
Attention : en cette fin 2024 les taux sont en train de baisser, la performance des nouveaux fonds datés en sera impactée.
Linxea Spirit 2 : les meilleures SCPI disponibles
Linxea Spirit 2 est l’une des assurances-vie proposant le plus de supports immobiliers. Il est question de plus de 40 supports tous types confondus (SCI, SCPI, OPCI, etc.) dont 22 SCPI, avec certaines offrant un patrimoine et des rendements intéressants, avec 8 SCPI distribuant 5 % ou plus de rendement annuel :
| SCPI | Rendement 2025 |
| Transitions Europe | 7,60 % |
| Perial Opportunités Europe | 6,10 % |
| Activimmo | 5,49 % |
| Epargne pierre | 5,49 % |
| Laffitte Pierre | 5,30 % |
| Altixia Cadence XII | 5,15 % |
| Altream Hôtels | 5,00 % |
| Immorente | 5,00 % |
Il y a de bonnes chances que vous trouviez une ou plusieurs SCPI correspondant à vos critères. Retrouvez certaines de ces SCPI dans mon comparatif.
Par ailleurs, il est bon de noter que vous pouvez initialement investir à hauteur de 50 % en SCPI et qu’il faudra passer par un arbitrage pour monter à 100 %.
Les fonds de private equity disponible sur Linxea Spirit 2
Au travers de ce contrat, vous pourrez investir dans différents fonds d’investissement en private equity. C’est un total de 9 fonds qui sont accessibles, parmi lesquels :
- Eurazeo Private Value Europe 3
- Amundi Infrastructures Transition Énergétique
- Tikehau Financement Décarbonation
- ODDO BHF Global Private Equity
Attention, si vous sortez avant 5 ans de ces fonds des pénalités de 5% sont appliquées. Pour en profiter pleinement, il faut avoir une vision long terme de votre assurance vie.
Mon avis sur les unités de comptes disponibles
Selon moi, Linxea Spirit 2 est l’assurance vie proposant la diversité d’unités de compte la plus intéressante. Bien entendu, comme toute assurance-vie, cette offre connait quelques limites mais il est possible de se construire un portefeuille diversifié avec Linxea Spirit 2, et ce :
- Quelle que soit la durée cible de votre investissement ;
- Et le niveau de risque que vous êtes prêt à prendre.
Les fonds euros proposés par Linxea Spirit 2
Les deux fonds euros de Linxea Spirit 2 sont gérés par l’assureur Spirica. Ils cherchent à surperformer le livret A, avec des thèses d’investissements spécifiques.
Fonds Euros Nouvelle Génération
C’est le fonds euros « classique » proposé et géré par Spirica. Ce dernier propose plusieurs avantages :
- Il est garanti à 98% (jusqu’à 2 % de frais de gestion) avec effet à cliquet. Les gains acquis sont aussi garantis ;
- Vous pouvez investir 100 % de vos fonds dans ce fonds euros, jusqu’à 5 000 000 €.
Avec un rendement de 3,08 % en 2025, il fait partie des fonds euros avec une bonne performance sur les dernières années :
- 3,08 % en 2025 ;
- 3,13 % en 2024 ;
- 3,13 % en 2023 ;
- 2,3 % en 2022 ;
- 1,65 % en 2021 ;
- 1,65 % en 2020.
Ce dernier est majoritairement exposé à des obligations (de la dette) et de l’immobilier sous différentes formes (coté et non coté).
Fonds Euro Objectif Climat
Il s’agit d’un tout nouveau fonds euros créé fin 2023 avec une orientation résolument écologique. Ce fonds euros est d’ailleurs classifié « Article 9 de la réglementation SFDR », soit la classification la plus stricte en matière écologique.
Voici quelques caractéristiques :
- Il est garanti à 98% (jusqu’à 2 % de frais de gestion) avec effet à cliquet. Les gains acquis sont aussi garantis ;
- Vous pouvez investir 100 % de vos fonds dans ce fonds euros, jusqu’à 5 000 000 €.
Le rendement annualisé de 2023 et 2024 est de 3,31 % net de gestion et 3,26 % en 2025, ce qui est un rendement relativement intéressant puisque sans risque.
L’objectif du fonds est d’investir à 90 % dans des investissements durables, dont une majorité de dette obligataire dite « green bonds ». En bref, un fonds euros à privilégier si vous voulez respecter des convictions écologiques et que votre argent ne serve pas à financer des activités polluantes.
Les modes de gestion de Linxea Spirit 2
Comme la plupart des assurances-vie, Linxea Spirit propose 2 modes de gestion : de la gestion libre et de la gestion pilotée. Linxea Spirit 2 propose deux partenaires pour la gestion pilotée ; vous pouvez avoir une enveloppe chez chacun d’entre eux
La gestion libre de Linxea Spirit 2
En gestion libre, vous disposez de 1 000 unités de compte différentes pour construire votre portefeuille afin de répondre à vos besoins spécifiques en termes de risques et de durée cible d’investissement.
En plus de cela, les conditions générales de Linxea Spirit 2 laissent apparaitre des fonctionnalités intéressantes.
Mettre en place des Stop Loss
Au travers de votre contrat Linxea Spirit 2, il sera possible de mettre en place des Stop Loss afin de vous protéger de baisse importante sur les unités de comptes choisies. Par exemple, vous pouvez indiquer, si mon Unité de Compte baisse de 15 % alors le contrat désinvestira et sera réinvesti sur un support parmi une liste de « fonds de sécurisation » comme les nomme Linxea.
Je pense que l’utilisation des Stop Loss n’est pas forcément une bonne idée. Ces derniers pourraient être déclenchés dans une période de forte volatilité comme des tensions politiques et/ou économiques alors que l’unité de compte peut remonter peu après cette période de tension.
Mettre en place des Take Profit
Chez Linxea Spirit, la fonctionnalité est appelée « Sécurisation des plus-values » et vous permet de définir un seuil de vente pour un ou plusieurs supports qui seront désinvestis une fois la valeur franchie pour être investie sur un support parmi une liste de « fonds de sécurisation ».
Répartition constante des unités de comptes
Il est possible de demander à l’assureur du contrat de réallouer vos unités de comptes selon une répartition définie à chaque date anniversaire du contrat. Ainsi, les actifs ayant surperformé votre portefeuille seront vendus pour acheter les actifs les moins performants de l’année.
Investissement progressif, mettre en place le DCA
Cette fonctionnalité consiste à mettre en place un arbitrage progressif pour investir dans une unité de compte, c’est-à-dire réaliser à période régulière des investissements. C’est une manière de lisser son point d’entrée sur une unité de compte, à la manière d’un DCA.
Les 2 gestions pilotées de Linxea Spirit 2
Linxea Spirit 2 propose 2 formules de gestion pilotée avec deux acteurs différents :
- Otea Capital, société de gestion et CIF, Otea investi majoritairement dans des fonds ;
- Yomoni, société de gestion qui propose d’ailleurs ses produits (assurances-vie, PER, PEA) en direct, Yomoni investi exclusivement dans des ETF
Chacune de ces deux formules propose 4 profils de risques. Cependant, la performance n’est pas au rendez-vous comme nous allons pouvoir le voir en comparant la performance du profil le plus risqué au MSCI ACWI (All World) côté en euros, un indice représentant la performance des actions de 47 marchés développés et émergeants.
| Performances | MSCI ACWI (EUR) | Gestion Otea Capital | Gestion Yomoni |
| Performance 2025 | 6,3 % | 3,69 % | 9,72 % |
| Performance 2024 | 25,33 % | 12,77 % | 19,71 % |
| Performance 2023 | 18,06 % | 12,13 % | 16,55 % |
| Performance 2022 | -13,01 % | -8,87 % | -17,23 % |
| Performance 2021 | 27,54 % | 9,02 % | 24,85 % |
| Performance 2020 | 6,65 % | 7,32 % | 9,43 % |
Mon avis sur les profils de gestion pilotée de Linxea Spirit 2
La performance de ces options de gestion pilotée est bien inférieure à un simple ETF MSCI World. Yomoni semble être à la fois aussi volatile qu’un ETF MSCI World, et moins performant…
Lors de la mauvaise année de 2022, on peut constater que la gestion réalisée par Otea Capital a limité les pertes, mais est significativement moins performante les bonnes années. La plus faible variation (volatilité) observée peut répondre à certains profils sensibles à cette volatilité.
En bref, vous payez des frais complémentaires pour avoir une performance inférieure. Cela n’est utile que si vous ne vous sentez pas à l’aise avec l’idée de piloter vous-même vos investissements.
Linxea Spirit 2 vs Lucya Cardif : Que choisir ?
C’est une question qui ressort souvent puisque ce sont les deux assurances vies les plus recommandées. Et globalement, elles ont deux usages similaires mais leurs particularités :
- Linxea Spirit 2 est très polyvalent et offre une meilleure sélection de SCPI ;
- Lucya Cardif possède de nombreux actifs financiers et titre vifs ;
| Critères | Linxea Spirit 2 | Lucya Cardif |
|---|---|---|
| Assureur | Spirica (Crédit Agricole) | BNP Paribas Cardif |
| Minimum d’investissement | 500 € de versement initial 100 € de versement ponctuel 100 € / mois | 500 € de versement initial 500 € de versement ponctuel 50 € / mois |
| Fonds Euros et performance 2025 | Nouvelle Génération : 3,08 % Objectif Climat : 3,26 % | Fonds Général : 2,75 % Private Strategies : 2,75 % |
| Frais gestion UC | 0,50% | 0,50% |
| Frais d’arbitrage | 0 % | 0 % |
| Nombre d’unités de compte | ~1 000 | 2 300 |
| ETF | 200+ | 60+ |
| Titres vifs | 300+ | 1000+ |
| SCPI | Loyer 100 % Bonne sélection de SCPI | Loyer 100 % Peu de SCPI |
Quant au choix final, cela dépendra de votre objectif, de mon côté, j’ai choisi Lucya Cardif car je cherchais une assurance vie avec un choix large d’ETF et de fonds obligataires. Mais si vous recherchez des SCPI. Linxea Spirit 2 a un avantage. D’ailleurs, il est possible d’ouvrir les deux !
Un contrat accessible au plus grand nombre
Le contrat est accessible puisque vous pouvez l’ouvrir avec 500 €. Il sera ensuite possible de faire des versements mensuels ou ponctuels à partir de 100 €. Cela le rend accessible au plus grand nombre, ce qui est un aspect appréciable de Linxea Spirit 2.
Distribution : Linxea
Assureur : Spirica
À partir de 500 €
✅+1 000 UC
✅De très bonnes UC
✅Frais faibles
Quels sont les points faibles et axes d’améliorations de Linxea Spirit 2 ?
Un service client « généralement » réactif
Le support client est joignable par téléphone et par email. Il est cependant possible que ces derniers ne soient pas disponibles dans l’immédiat et qu’ils vous rappellent plus tard ou le lendemain.
Globalement, le service client semble relativement disponible, même si certains avis sur Linxea laissent entendre qu’il arrive que le support client soit moins réactif ou surchargé.
Sur un produit 100 % en ligne, il est important d’avoir un support relativement réactif pour limiter la frustration des investisseurs qui, dans le cadre d’une assurance-vie, peuvent faire face à des situations nécessitant des réactions rapides (avance ou rachat partiel urgent, transmission, etc.).
Une expérience en ligne … pour une partie des opérations seulement
Il n’est pas rare de devoir faire des démarches en remplissant un dossier PDF à renvoyer à Linxea ou à l’assureur. Par exemple, lors de la souscription, certains cas nécessitent de remplir un dossier à transmettre aux équipes de Linxea.

Cependant, pour les cas les plus « classiques », il est aujourd’hui possible de faire une souscription et des rachats directement en ligne. Il sera nécessaire d’améliorer cet aspect car la concurrence se digitalise de plus en plus.
Quelles alternatives à Linxea Spirit 2 ?
Comme vous êtes susceptibles de rechercher des alternatives intéressantes pour diversifier vos investissements, je vous propose de regarder également les assurances-vies suivantes :
- Lucya Cardif : une assurance-vie très intéressant, assez proche de ce que propose le contrat ;
- Linxea Avenir 2 : assurance-vie de ce que propose Linxea Spirit 2, avec une offre d’UC similaire.
- MeilleurTaux Placement Vie : MeilleurTaux propose des contrats très similaires à Linxea, donc de très bonne qualité.
Si vous souhaitez découvrir d’autres idées, retrouver mon comparatif des meilleures assurances vie.
FAQ : affinez votre avis sur Linxea Spirit 2
Oui, Linxea Spirit est une assurance-vie commercialisée par un acteur sérieux (Linxea) et gérée par un assureur français de renom, avec plus de 300 milliards sous gestion (Spirica du groupe Crédit Agricole).
Comme pour toutes les assurances-vie, vous êtes couvert sur vos pertes à hauteur de 70 000 €. C’est une garantie qui s’applique uniquement dans des cas exceptionnels, lorsque l’assureur est en très grande difficulté et qu’il n’a plus les actifs nécessaires pour rembourser les investisseurs.
Vous devez investir au minimum 500 € à l’ouverture de votre compte. Pour les dépôts suivants, vous pouvez passer par des dépôts programmés dès 100 € par mois ou des versements libres de minimum 100 €.
Oui, les actifs immobiliers soient limités à 50 % de la valeur de vos investissements initiaux, cependant il est possible de monter à 100 % grâce à l’arbitrage.. Aujourd’hui, Linxea Spirit 2 propose un choix de supports immobiliers intéressant, dont 22 SCPI.
Linxea Spirit est un contrat individuel multisupport. Cela veut dire que le contrat est directement signé avec l’assureur. L’avantage théorique est que vous pouvez négocier vos conditions. Dans la réalité, à moins d’avoir un patrimoine très important, il est peu probable d’avoir un levier de négociation.
Linxea Spirit 2 propose parfois des conditions favorables aux investisseurs à partir de certains montants investis.
Rappel des risques sur Linxea Spirit 2 et Disclamer
Ce contenu est destiné exclusivement à des fins pédagogiques, éducatives et informatives et ne doit pas être considéré comme un conseil en investissement. Il ne s’agit en aucun cas d’une recommandation pour acheter ou vendre un instrument financier.
Il est important de rappeler que tout investissement présente des risques, de perte totale ou partielle des sommes investies et que les performances passées ne constituent aucune garantie pour l’évolution future. Avant d’investir, vous devez réaliser vos propres recherches et/ou consulter un conseiller financier professionnel, nous vous conseillons Prosper Conseil.
Alexandre Lefevre investit en Bourse depuis 2016 et en crowdfunding immobilier depuis 2020, l’année où il a créé Investissements Faciles. Chaque trimestre, il publie le détail de ses investissements et les revenus qu’ils génèrent, montants à l’appui. Il vulgarise la bourse, le crowdfunding, l’immobilier et les différentes enveloppes d’investissements (PEA, CTO, PER, SCPI, …) et produit des analyses détaillées depuis 2020.


Salut Alexandre,
Tout d’abord merci pour cet article et tes articles en général ! Une petite précision, c’est 50% du versement maximum par SCPI et pas 50% de SCPI. On peut bien avoir 100% de support immobilier, leur exemple d’allocation star pour le contrat est d’ailleurs composé à 75% de SCPI (source : https://www.linxea.com/assurance-vie/comparateur-de-contrat/). Pour avoir 100% sur une seule SCPI par contre c’est peut être possible a posteriori via arbitrage comme tu l’as dit. Une autre information intéressante que j’ai vue pour le contrat; concernant les SCPI on peut lire dans la source précédemment citée :
Pour les SCPI : En cas de désinvestissement, par arbitrage ou rachat (partiel, partiel programmé, total) dans un délai de 3 ans suivant l’investissement sur ces supports, une pénalité de 3% sera appliquée sur les sommes brutes rachetées de ces supports.
Je trouvais ça problématique si on voulait effectuer des versements réguliers et j’ai donc cherché pour savoir si cette limitation était appliquée sur chaque versement et ai trouvé ceci :
La commission de retrait de 5% en cas de sortie anticipée sur la SCPI Remake Live ne s’applique qu’en cas de détention des parts en direct. Si les parts sont détenues au sein d’un contrat d’assurance vie, alors la pénalité est de 3% en cas de sortie avant 3 ans et elle s’applique sur le premier versement. Ainsi en cas de reversement, c’est la date du premier versement qui est prise en compte.
source : un message de l’équipe Linxea dans les commentaires ici : https://www.linxea.com/tout-savoir-sur/assurance-vie/scpi-en-assurance-vie-avantages/
Cordialement,
Cédric
Hello Cédric,
J’attendais pour répondre à ton message pour le valider, mais je n’ai pas le temps. Je vais regarder ça se près dès que j’ai un instant. Mais effectivement, cela semble être une faille, on a échangé récemment sur cet aspect dans la commu Telegram. Si le support te le confirme, je vais mettre à jour l’article dès que j’ai un petit moment.
Merci pour ton retour d’XP 🙂
Alexandre
Bonjour
Il me semble que le 1er versement est de 500 € minimum et non de 100 €. En effet, je cherche une AV pour ma petite fille qui est née en 2024 et Linxea Spirit 2 fait partie de mes favorites pour un placement concernant un mineur, mais je vais devoir souscrire avec le bon vieux papier. J’espère pouvoir bénéficier quand même du bonus d’affiliation.
Bonjour Malika,
En papier, il faut privilégier le parrainage je pense ;). Essaye de voir avec eux directement.
NB : merci d’avoir repéré la coquille, c’est déjà corrigé !
Bonne journée,
Alexandre pour Investissements Faciles
Salut. Des parts SCPI n’auront jamais le rendement d’un bon etf.
Pourquoi c’est un inconvénient de limiter à 50% de parts SCPI?
Il vaut mieux faire un mix 20% fonds €, 50% SCPI et 30% etf.
Après on peut aussi avoir plusieurs contrats.
On peut faire un 50/50 fonds €/SCPI et un 50/50 fonds € etf
Bonjour Brunos,
J’ai supprimé ton nom de famille par soucis de discrétion.
C’est le fait que ce soit une limitation technique (de l’assurance vie) qui est embêtant. Si je veux profiter de cette assurance vie pour mettre 100 % SCPI j’aimerai pouvoir le faire (c’est possible avec des arbitrage à priori).
Comme tu le signales on peut avoir plusieurs assurances vie mais aussi plusieurs produits, mes ETF je les préfères dans mon PEA par exemple.
Attention, l’investissement n’est pas qu’une question de rendement, mais aussi de risque. Le rendement d’un ETF Monde n’est pas le même que celui de la SCPI mais sa volatilité et son risque non plus ! Il en faut pour tout le monde ;).
Bonne journée,
Alexandre