Avis Afranga : Rendement, régulation et conflits d’intérêts

Afranga est une plateforme de crowdlending, au travers de cette plateforme vous prêtez à des sociétés de crédit principalement bulgares. Afranga propose des rendements allant de 8 à 16 % par an, selon la durée, la société et à partir de 10 €. Bien entendu, en général, plus le rendement est élevé, plus le risque sera élevé également ?
Table des matières
Mon avis sur Afranga : en résumé
- Agrément européen ECSP
- Marché secondaire
- Intérêts mensuels
- La plateforme évolue rapidement en ce moment !
- Concentration sur Stikcredit et la Bulgarie
- Afranga n’est pas encore rentable
- Conflit d’intérêt potentiels (détaillé dans l’article)
Mon avis sur Afranga est positif. Afranga propose des rendements entre 8 et 16 % par an et a récemment obtenu son agrément ECSP auprès de la FSC en Bulgarie, l’équivalent du PSFP. La plateforme propose de plus en plus de fonctionnalités : récemment, le marché secondaire est arrivé et l’auto-investissement est prévu d’ici le Q4 2026.
Avec Afranga, vous financez des sociétés de crédit : vous financez donc indirectement des crédits à des particuliers (consommation, automobile, parfois immobilier) et à des sociétés.
Les taux élevés ne sont pas gratuits, ils rémunèrent le risque financier des sociétés de crédit relativement récentes et qui restent parfois assez fragiles.
Les avis des investisseurs sur Afranga
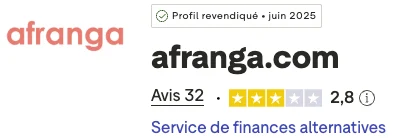
Globalement, les avis Afranga sont rares et assez mauvais sur Trustpilot avec 2,8/5 mais seulement sur 32 avis :
Les retours d’expérience se concentrent sur des difficultés à ajouter des fonds et une politique stricte sur les différents programmes de parrainage. Personnellement, j’ai déposé 3 000 € sans aucun souci, alors j’en profite pour faire quelques recommandations :
- Alimentez votre compte depuis un compte bancaire à votre nom ouvert en Union européenne ;
- Saisissez bien le « motif de paiement » dans la référence du virement ;
D’autres soucis sont remontés comme l’absence de certaines fonctionnalités (marché secondaire, auto-investissement), ce sont des chantiers en cours, le marché secondaire est arrivé et l’auto-investissement va suivre au Q4 2026.
Mon portefeuille Afranga
Mon portefeuille Afranga atteint actuellement 3 081,25 €. J’ai notamment acheté sur le marché secondaire 1 500 € de prêts liés à une société que je recherchais, avec une décote de 5 %.
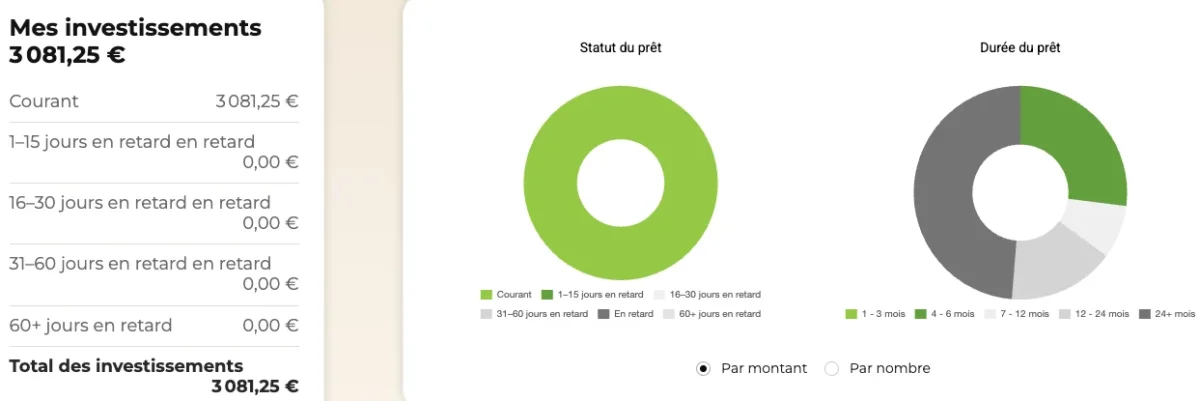
Je me limite pour l’instant à 1 500 € par société de crédit pour limiter mon risque. Je vais probablement porter mon portefeuille total à environ 5 000 €. Cela est un choix personnel en fonction de ma tolérance au risque et de la taille de mon portefeuille global.
Présentation générale d’Afranga
Afranga a été lancée en 2021. Le site historique stikcredit.eu a cessé d’émettre de nouveaux prêts en mars 2025. C’est en 2023 que la plateforme a progressivement changé de direction pour devenir une plateforme qui opère sous le régime ECSP (équivalent PSFP européen).
Sur Afranga, vous financez désormais directement différentes sociétés de crédit, ce qui leur permet d’accorder plus de crédits et donc de développer leur activité. Vous pourrez trouver des prêts entre 8 et 16 % de rendement annuel avec des durées de de 6 à 60 mois.
| Type plateforme | Crowdlending européen |
| Régulation | ECSP (206337510 au près de la FSC Bulgaria) Equivalent du PSFP français |
| Pays | Bulgarie 🇧🇬 |
| Dirigeant et actionnaire de référence | Svetlin Sabev |
| Année de création | 2021 |
| Avis clients (Trustpilot) | 2,8 / 5 (très peu d’avis) |
| Taux d’intérêt moyen brut | 10,5 % |
| Investissement minimum | 10 € |
| Montant financé | 44 000 000 € |
| Montant de l’encours | 37 000 000 € |
| Montant en retard | 0 € |
| Montant en défaut | 0 € |
| Perte (en montant) | 0 € |
| Bonus parrainage | Selon offre en cours Afranga |
Afranga est-elle fiable et réglementée ?
Oui, Afranga dispose d’un cadre réglementaire européen de l’ECSP, l’équivalent du PSFP français. D’ailleurs, l’AMF référence Afranga comme une plateforme régulée au titre du passeport européen.
Afranga est supervisée par la Financial Supervision Commission Bulgare selon la résolution 863/12.09.2023 avec le numéro d’enregistrement 206337510.
La régulation réduit certains risques opérationnels. Elle ne supprime pas le risque d’investissement lié aux sociétés emprunteuses.
Encours : 40 000 000 €
Rendement cible : 11 %
À partir de 10 €
✅Diversification
✅Marché secondaire
ℹ️Exposition Stick Credit
La protection des fonds conservés chez Lemonway
Chaque investisseur dispose d’un compte de paiement auprès de Lemonway. Les liquidités non investies sont séparées des fonds opérationnels de la plateforme et sauvegardées selon les règles applicables aux établissements de paiement.
Aucune garantie des dépôts ni indemnisation des investisseurs ne couvre les prêts Afranga.
Quels rendements peut-on attendre sur Afranga ?
La fourchette indicative issue des offres étudiées va de 8 % à 16 % par an, pour des durées d’environ 6 à 60 mois selon la société et le prêt.
Le taux varie selon :
- la société financée ;
- la durée du prêt ;
- son échéancier ;
- le besoin ponctuel de financement ;
Il est important de rappeler que plus le rendement est élevé, plus le risque sera généralement élevé. Ainsi, certaines sociétés financées peuvent traverser des périodes compliques, voire ne pas être rentable.
Que détient réellement l’investisseur sur Afranga ?
Vous détenez une créance directe envers la société de crédit que vous choisissez de financer. Si vous financez à plusieurs reprises une société, votre exposition grandit envers cette société. Votre remboursement dépend de l’état de santé de cette société ou de sa capacité à continuer de se financer.
Comme toutes les plateformes de crowdfunding avec l’agrément ECSP/PSFP, Afranga n’est qu’un intermédiaire et représente les investisseurs en cas de difficulté.
Notre guide explique plus largement le fonctionnement et les risques du P2P lending.
Comment investir et gérer ses prêts sur Afranga ?
Vous devez d’abord choisir les sociétés que vous acceptez de financer en analysant les bilans fournis par les sociétés.
Il y a ensuite 3 manières d’investir :
- Le marché primaire ;
- Le marché secondaire (revente par des investisseurs) ;
- SaveSmart ;
Les sociétés de crédit présentes sur Afranga
Aujourd’hui, 6 sociétés sont listées sur la page officielle des sociétés financées par Afranga, dont 5 sont des sociétés bulgares.
| Société | Pays | Activité | Rendement | Durée |
|---|---|---|---|---|
| Stikcredit | Bulgarie | Crédit à la consommation | 9 % à 16 % | Jusqu’à 48 mois |
| Lev Credit | Bulgarie | Crédit à la consommation et pro | 8 % à 12 % | Jusqu’à 60 mois |
| Credirect | Bulgarie | Crédit à la consommation | 10 à 11 % | Jusqu’à 18 mois |
| Lendivo | Bulgarie | Crédit à la consommation | 9 à 16 % | Jusqu’à 36 mois |
| Swiss Funds | République tchèque | Crédit à la consommation | 10 à 11 % | Jusqu’à 24 mois |
| Tiberus | Bulgarie | Crédit voiture | 9 à 13 % | Jusqu’à 60 mois |
Investir sur le marché primaire d’Afranga
Le marché primaire d’Afranga permet d’investir sur les prêts nouvellement listés sur la plateforme. Toutes les sociétés ne se financement en continu, vous n’aurez parfois qu’une ou deux sociétés à disposition, il faudra attendre quelques semaines pour retrouver des prêts des sociétés auxquels vous souhaitez vous exposer.
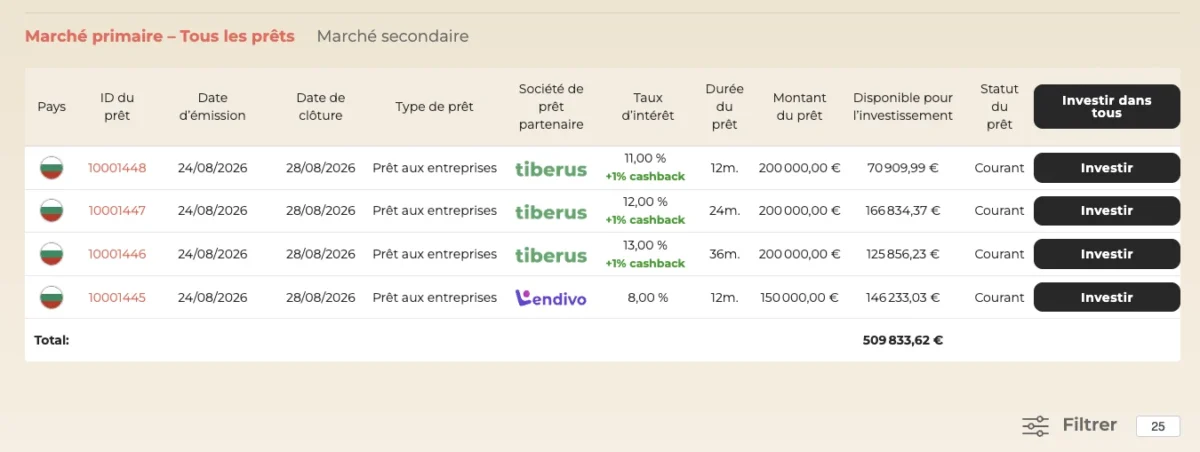
Un ensemble de filtres sont disponibles pour trouver le prêt correspondant à vos attentes. C’est accessoire pour le marché primaire qui liste simultanément un nombre de prêt limité, mais la fonctionnalité a le mérite d’être présente.
Le marché secondaire Afranga : acheter et revendre ses prêts
Depuis l’été 2026, Afranga met à disposition une solution qui permet de revendre nos prêts en cours ou de les acheter à d’autres investisseurs qui souhaitent sortir.
Théoriquement, Afranga permet de sortir avant l’échéance de nos prêts moyennant une petite décote si l’on est pressé. Cependant, en cas de difficulté d’une société, il est probable qu’il ne soit plus possible de revendre car aucun acheteur ne sera prêt à acheter votre prêt même avec la décote maximale de 15 %.
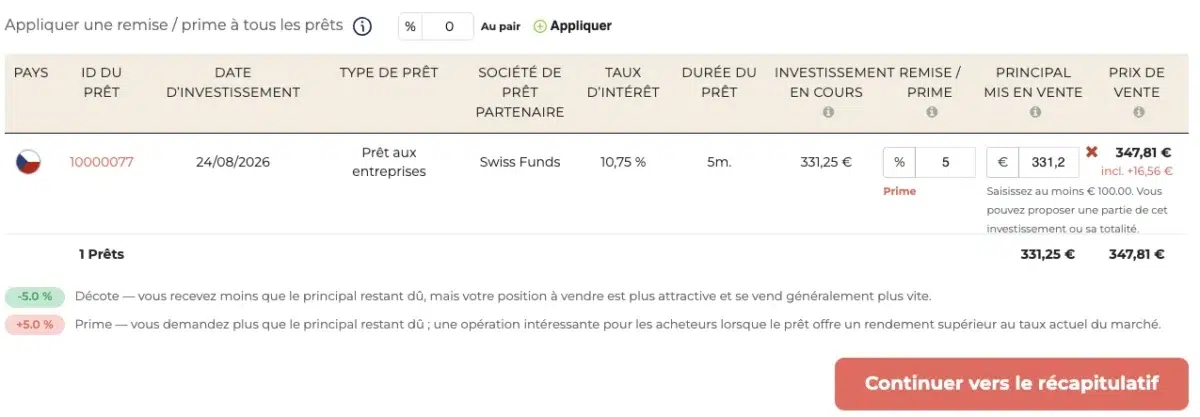
Lors d’une vente, le vendeur définit le prix auquel il souhaite vendre avec une décote ou une prime. Vous pouvez revendre partiellement une créance avec un minimum de 100 €. Et bonne surprise, il n’y a pas de frais.
Faire une recherche sur le marché secondaire
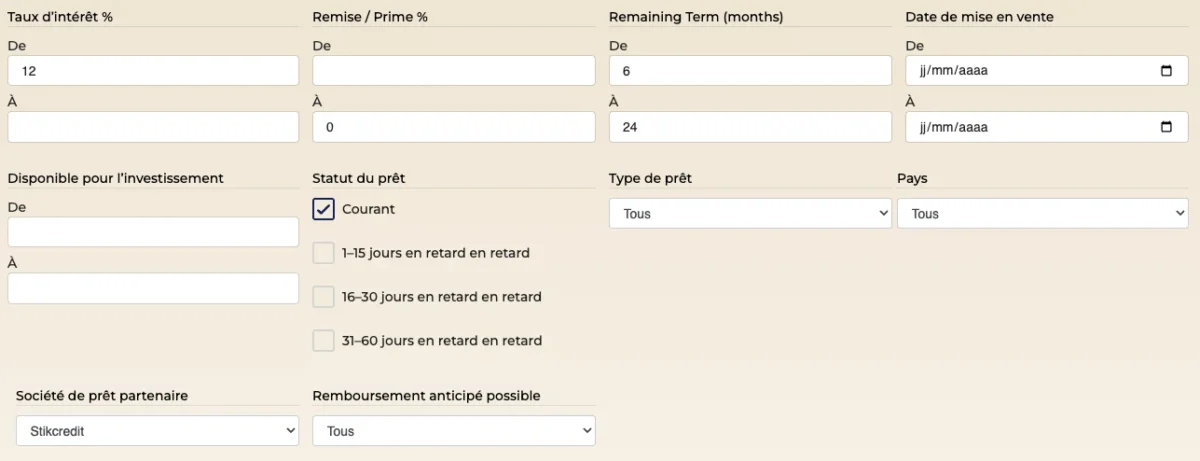
Le marché secondaire propose plus de 1 000 prêts à la vente aujourd’hui, alors c’est ici que pouvoir appliquer des filtres est très important.
Afranga met à disposition une fonctionnalité de filtre sur de nombreux critères : le taux d’intérêt, la remise / prime, le temps restant, la date de mise en vente, la société, le statug des prêts etc… Cela permet de récupérer uniquement les prêts qui correspondent à vos attente.
SaveSmart Afranga : un placement à terme de courte durée
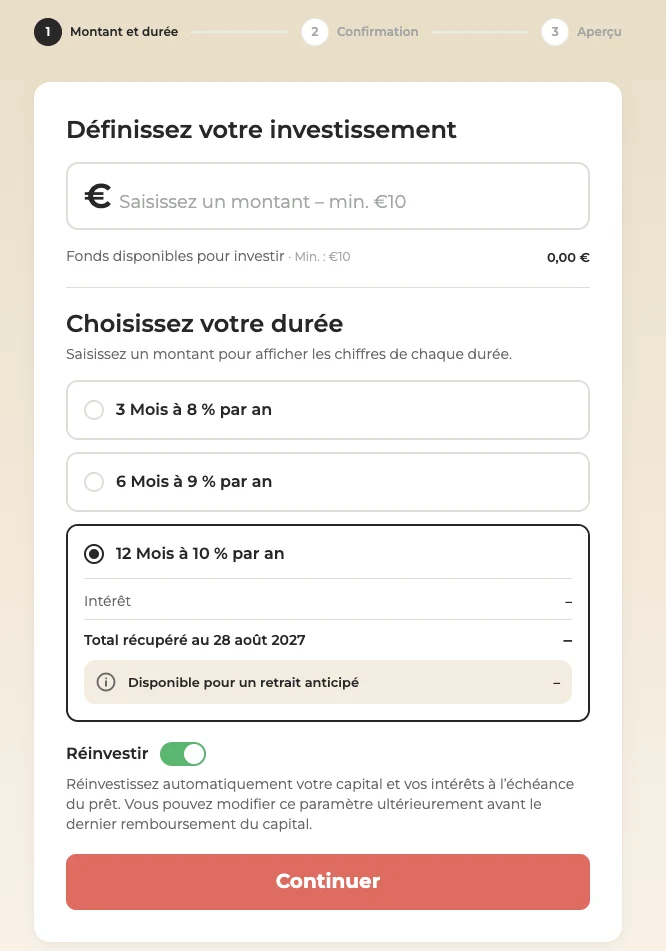
Avec SaveSmart, Afranga simplifie l’investissement à son maximum :
- Vous choisissez le montant à investir ;
- Vous choisissez la durée entre 3 et 12 mois ;
- 8 % de rendement pour 3 mois ;
- 9 % de rendement pour 6 mois ;
- 10 % de rendement pour 12 mois ;
- Les intérêts sont versés mensuellement ;
- Vous pouvez décider de réinvestir vos intérêts ou de les récupérer.
- Afranga propose une certaine liquidité puisque vous pouvez récupérer immédiatement 30 % de votre investissement contre 1 % de frais.
- 100 € minimum (même si ça dépasse 30 %) ;
- 5 000 € maximum de retrait.
Derrière cette extrême simplicité, ce sont des enveloppes de crédits accordés à StikCredit. Le risque est similaire à des crédits de même durée sur ces sociétés présent sur le marché primaire. Veillez également à votre exposition à StikCredit si vous avez des prêts classiques en direct avec eux.
Les garanties sur les prêts Afranga
Sur l’ensemble des prêts que j’ai pu parcourir, les garanties sont la créance en elle-même qui engage la société à la rembourser (comme toute créance) et le montant du prêt sous forme d’actif détenus par la société.
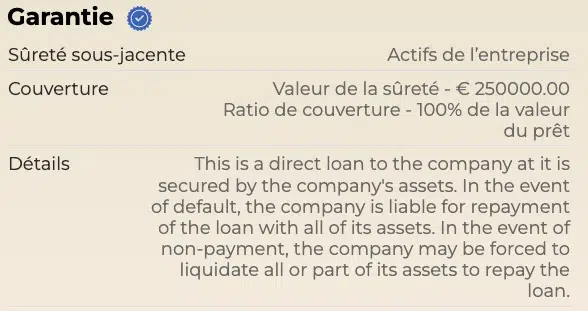
Il est important que la créance engage la société à la rembourser, donc la société est solidaire de la créance sur la totalité de ces actifs. Les actifs détenus par la société ou en garantie des prêts varient selon ce qu’elle finance :
- Immobilier (Lev Credit par exemple);
- Véhicule (Tiberus par exemple);
- Prêt aux particuliers (StikCredit par exemple) ;
Les frais d’Afranga
Afranga ne facture aucun frais à l’investisseur pour l’ouverture du compte, les dépôts, les retraits ordinaires ou les achats sur le marché primaire. Comme en crowdfunding immobilier, ce sont les sociétés financées rémunèrent la plateforme.
L’exception concerne les 1 % appliqués aux retraits anticipés SaveSmart.
L’inscription et le contrôle KYC
L’inscription est relativement simple et ressemble à celle de la plupart des plateformes françaises :
- la création du compte ;
- le questionnaire destiné à évaluer vos connaissances ;
- la vérification d’identité ;
- la déclaration de résidence fiscale ;
La procédure est entièrement réalisable en français. Elle suit les contrôles habituels des plateformes réglementées par le cadre européen.
Quelle fiscalité s’applique sur Afranga en France ?
Un résident fiscal français doit distinguer la retenu appliquée à l’étranger et l’impôt éventuellement dû en France en fonction de la convention fiscale.
La retenue à la source dépend du pays de la société financée
Afranga indique appliquer une retenu à la source sur les intérêts : 10 % pour la Bulgarie et 15 % pour la République Tchèque. Sur l’ensemble des calendriers de paiement, on peut distinguer :
- l’intérêt brut ;
- l’intérêt net de prélèvement à la source ;
- le pays de la société emprunteuse.
Exemple limité au versement Afranga : pour 100 € d’intérêts bruts bulgares, une retenue de 10 % représente :
100 € × 10 % = 10 € retenus, soit 90 € versés avant fiscalité française. Il faudra ensuite appliquer la fiscalité en fonction de la convention France-Bulgarie et déclarer cela comme des revenus du capital de l’étranger en déclarant le prélèvement à la source.
Afranga ne fournit qu’un simple rapport
Afranga fournit un certificat annuel indiquant les intérêts et les retenues étrangères. Ce document n’est pas un imprimé fiscal unique français, ou IFU. Cela aurait facilité la déclaration aux français, mais la déclaration des revenus de capitaux étrangers est largement documentée sur internet.
En cas de doute, n’hésitez pas à demander à l’administration fiscale directement.
Quels sont les points faibles et axes d’amélioration d’Afranga ?
Afranga possède un cadre réglementaire crédible, mais plusieurs faiblesses opérationnelles restent à corriger : rentabilité non atteinte, automatisation limitée et statistiques encore trop dispersées.
Les potentiels conflits d’intérêts d’Afranga
Aujourd’hui, c’est Svetlin Sabev qui détient 100 % d’Afranga. Selon les informations fournies par Afranga, il détient indirectement 33 % de Tiberus, 30 % de Lendivo et siège au conseil d’administration de StikCredit, 3 sociétés financées par Afranga. On retrouve ces liens dans les registres bulgares. De plus, Tiberus appartient majoritairement au groupe StikCrédit.
D’après mes échanges avec l’équipe d’Afranga, lorsqu’il y a des décisions prises concernant ces sociétés, ces dernières seraient confiées à un comité comprenant le co-CEO, le COO et le responsable conformité. Cela n’évite pas les conflits d’intérêts pour autant, ces personnes ont un rapport hiérarchique avec l’actionnaire de la société, qui a le pouvoir de les révoquer.
La plateforme déclare également maintenir un registre des parties liées, un registre des transactions personnelles et une politique de gestion des conflits conforme à l’article 8 du règlement ECSP.
Niveau de risque de certains prêts
En investissant sur Afranga, vous devez avoir conscience que certaines sociétés de crédits vous exposent à un niveau de risque élevé, ce qui explique que l’on vous rémunère souvent à plus de 10 % de rendement. Par exemple :
- Tiberus fait parti du groupe StikCredit et n’est pas rentable au premier semestre 2026 ;
- StikCredit a déjà connu des ennuis judiciaires en lien avec son activité de crédit (clauses abusives) ;
- StikCredit a un taux de défaut élevé dans son portefeuille de prêt ;
- La marge des sociétés est souvent assez minces ou variables.
- Les comptes des sociétés de crédit ne sont pas tous audités ;
Cela n’empêche pas d’investir, par exemple, j’ai choisi d’investir sur StikCredit, mais il faut en avoir conscience pour mesurer le risque pris et avec un montant limité.
Afranga n’est pas encore rentable
Aujourd’hui, Afranga n’est pas encore rentable, et c’est peut-être le point à surveiller dans les années à venir. Une plateforme déficitaire peut poursuivre son développement uniquement si ses actionnaires financent ses pertes, mais cela ne peut pas durer éternellement. Il est important que la plateforme trouve un modèle économique viable.
La publication d’états financiers réguliers et audités améliorerait l’évaluation du risque opérationnel.
Amélioration des statistiques
Afranga devrait centraliser davantage de données dans ses statistiques :
- montants levés par année ;
- exposition par société ;
- suivis des montants remboursés ;
- défauts et pertes définitives.
Pour établir mes scorings internes, j’ai été obligé de demander certains chiffres au support, qui am’a transmis tous les éléments que je souhaitais.
Quels risques faut-il accepter avant d’investir sur Afranga ?
La liquidité reste incertaine, que ce soit en cas de vente au marché secondaire, ou à terme si la société n’est pas en capacité de rembourser à temps.
Le risque de défaut de la société de crédit. Votre créance porte directement sur cette entreprise. Si cette dernière connaît des difficultés, vous pourriez perdre tout ou partie de votre capital avec des fonds bloqués plusieurs années.
La concentration géographique est un point d’attention propre à Afranga. Plusieurs sociétés importantes sont bulgares : un choc économique ou réglementaire local pourrait toucher plusieurs sociétés simultanément.
Quelles alternatives à Afranga ?
Après la lecture de cet avis sur Afranga, vous n’êtes peut-être pas convaincu, dans ce cas, vous pourriez investir sur des alternatives :
- Mintos : le leader des plateformes de crowdlending européen, un peu moins compétitif sur les rendements ;
- Lande : Avec Lande vous investissez dans des prêts agricoles avec pour garantie des terrains agricoles, des fermes ou encore des machines.
- PeerBerry : plateforme non-régulé, il vous permet d’investir sur d’autres sociétés de crédit, la plateforme existe depuis 2017 et me semble fiable.
Retrouvez également notre comparatif des plateformes de crowdfunding pour une vision plus complète.
FAQ : affinez votre avis sur Afranga
Afranga a été fondée par Stefan Topuzakov, Kristian Kostadinov et Svetlin Sabev. En 2023, Sabev a racheté 100 % des parts et en est depuis l’unique propriétaire.
Sabev est aussi un ancien de StikCredit et il est cofondateur de Tiberus et Lendivo, ce sont 3 sociétés présentes sur Afranga.
Oui, Afranga est réglementée sous le cadre ECSP, plus exactement supervisée par la Financial Supervision Commission Bulgare selon la résolution 863/12.09.2023 avec le numéro d’enregistrement 206337510.
Attention, les prêts ne bénéficient d’aucune garantie des dépôts et le capital peut être perdu.
La fourchette indicative observée va de 8 % à 16 % brut par an. Le taux contractuel ne correspond pas forcément au rendement final après retenues fiscales, retards, défauts ou décote à la revente.
Oui, le marché secondaire Afranga permet de proposer un prêt avec une prime ou une décote pouvant atteindre 15 %. La vente reste conditionnée à la présence d’un acheteur. Une société en difficulté peut devenir presque impossible à revendre.
Les intérêts bulgares supportent, selon Afranga, une retenue à la source de 10 % pour la Bulgarie et 15 % pour la République tchèque. L’investisseur doit ensuite appliquer les obligations françaises et la convention fiscale concernée.
Vous détenez une créance directe sur la société de crédit financée. Vous ne détenez pas chaque prêt accordé à l’emprunteur final. La capacité de remboursement dépend donc du bilan global et de la trésorerie de cette société.
Une faillite d’Afranga ne supprime pas les contrats directs avec les sociétés financées. Le plan prévoit un transfert vers un prestataire ECSP qui assurerait le suivi des prêts, mais aucun prestataire de secours n’est actuellement nommé.
Rappel des risques et disclaimer
Ce contenu est destiné exclusivement à des fins pédagogiques, éducatives et informatives et ne doit pas être considéré comme un conseil en investissement. Il ne s’agit en aucun cas d’une recommandation pour acheter ou vendre un instrument financier.
Il est important de rappeler que tout investissement présente des risques, de perte totale ou partielle des sommes investies et que les performances passées ne constituent aucune garantie pour l’évolution future. Avant d’investir, vous devez réaliser vos propres recherches et/ou consulter un conseiller financier professionnel.
Alexandre Lefevre investit en Bourse depuis 2016 et en crowdfunding immobilier depuis 2020, l’année où il a créé Investissements Faciles. Chaque trimestre, il publie le détail de ses investissements et les revenus qu’ils génèrent, montants à l’appui. Il vulgarise la bourse, le crowdfunding, l’immobilier et les différentes enveloppes d’investissements (PEA, CTO, PER, SCPI, …) et produit des analyses détaillées depuis 2020.