Spread en bourse : définition, calcul, impact et comment le limiter

Le spread n’est clairement pas le terme que l’on entend le plus souvent quand on débute en Bourse. C’est même un détail que beaucoup ignorent… Pourtant, c’est un coût que tous les investisseurs paient, souvent sans s’en rendre compte, et dont l’impact peut devenir significatif dès qu’on s’éloigne des actions les plus liquides ou des ETF les plus populaires.
Plus le marché est peu liquide, plus ce coût caché peut impacter votre performance, surtout à long terme ou sur des montants importants
Table des matières
Qu’est-ce que le spread ? Définition et principes de base
Le spread correspond à l’écart entre deux prix :
- Le prix auquel le marché est prêt à acheter un actif (le Bid, ou cours acheteur) ;
- Le prix auquel le marché est prêt à vendre cet actif (le Ask, ou cours vendeur).
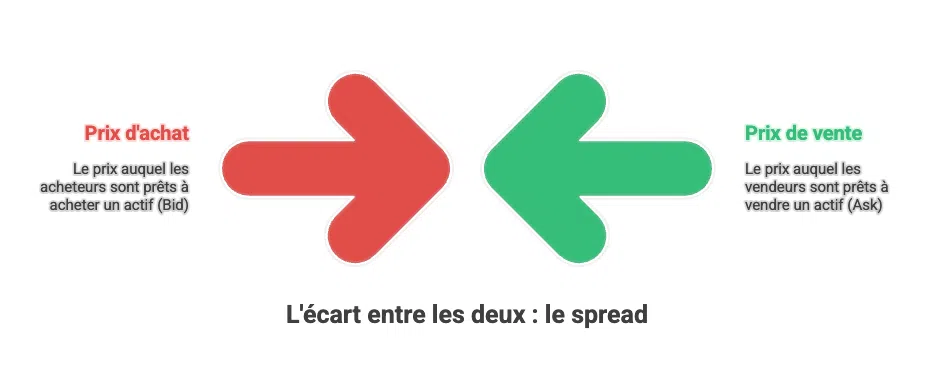
Concrètement, à chaque ordre passé, vous achetez un peu plus cher que vous ne pourriez revendre immédiatement. Cette simple différence entre le prix d’achat et le prix de vente (bid-ask) constitue le spread.
Si une action cote :
- Achat : 10,00 € ;
- Vente : 10,10 € ;
Le spread est donc de 0,10 €, soit 1 %.
Vous passez un ordre d’achat au marché pour 500 actions : vous les payez 10,10 €, soit 5 050 € investis. Si vous revendez immédiatement au prix Bid de 10,00 €, vous récupérez 5 000 €.
Résultat : vous perdez 50 € instantanément, uniquement à cause du spread. Aucun frais de courtage, aucun droit de garde… pourtant c’est bien un coût invisibilisé, mais réel.
La face cachée du “zéro commission” : le spread, un frais caché
Mais ça ne s’arrête pas là. Il existe un second niveau de spread, lié cette fois au marché sur lequel votre courtier exécute réellement vos ordres.
Certains courtiers “zéro commission” (comme Trade Republic, eToro, XTB et consorts) mettent en avant des ordres sans frais, mais :
- Ils utilisent des marchés alternatifs ou exécutent les ordres en interne ;
- Les prix d’exécution peuvent alors être moins bons que sur les marchés principaux (Euronext, Xetra, Nasdaq, etc.)
Dans les faits, il en résulte un écart de prix de 0,1% en moyenne, un nouveau spread qui va pénaliser l’investisseur.
Comment calculer le spread en bourse ?
Le spread se forme dans le carnet d’ordres, là où se rencontrent l’offre (vendeurs) et la demande (acheteurs).
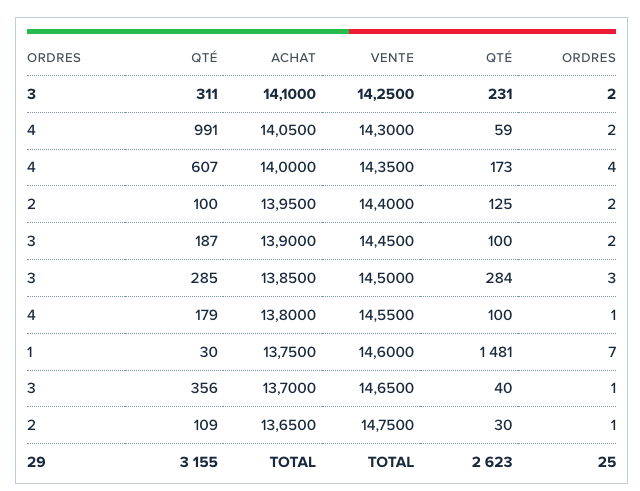
Le meilleur prix auquel quelqu’un est prêt à acheter n’est jamais exactement le même que
Le spread est l’écart entre le meilleur prix d’achat (bid) et le meilleur prix de vente (ask :
- Spread = Ask − Bid
Plus un actif est liquide (beaucoup d’ordres, beaucoup d’échanges), plus la compétition est forte des deux côtés du carnet, et plus le spread sera faible. À l’inverse, une action avec peu de volume d’échange, un ordre de quelques milliers d’euros suffit à créer un décalage important.
Voici un tableau comparatif pour illustrer l’impact de la liquidité :
| Type d’actif | Bid | Ask | Spread (€) | Spread (%) |
| Action très liquide | 10,00 € | 10,004 € | 0,004 € | 0,04 % |
| Action moyennement liquide | 10,00 € | 10,020 € | 0,020 € | 0,20 % |
| Action peu liquide | 10,00 € | 10,40 € | 0,40 € | 4,00 % |
| ETF très liquide (MSCI World) | 100,00 € | 100,08 € | 0,08 € | 0,08 % |
| ETF peu liquide / niche | 50,00 € | 50,25 € | 0,25 € | 0,50 % |
Ce fonctionnement est commun à la plupart des marchés :
- Actions ;
- ETF ;
- Devises ;
- Obligations.
Exemple de calcul du spread
Prenons un exemple simple. Une action affiche :
- Prix d’achat (bid) : 10,00 €
- Prix de vente (ask) : 10,10 €
Le spread en valeur absolue est :
- Spread = 10,10 € − 10,00 € = 0,10 €
En pourcentage, on le rapporte généralement au prix mid ou au bid. En le rapportant au bid :
- Spread % = 0,10 € ÷ 10,00 € = 1 %
Quel est l’impact du spread pour les investisseurs ?
Le spread est un coût caché : il ne s’affiche pas dans la colonne “frais”, mais il réduit votre performance nette à chaque aller-retour. En passant des ordres au marché, acheter au prix vendeur et revendre au prix acheteur revient mécaniquement à céder une petite partie de votre capital au marché.
Son impact dépend surtout de de la liquidité des actifs que vous achetez. En investissement moyen ou long terme, vous n’achetez pas tous les mois.
En revanche, si vous sélectionnez des titres peu échangés (small caps, ETF de niche, obligations non cotées), le spread peut représenter un coût d’entrée significatif, qui réduit directement votre performance finale, même si vous ne vendez que dix ans plus tard.
Quelques cas concrets :
| Type d’actif | Spread typique (%) | Coût sur 10 000 € investis | Commentaire |
| Actions très liquides (CAC 40, S&P 500) | < 0,05 % | < 5 € | Impact négligeable, même sur le long terme |
| Actions moyennement liquides (mid caps) | 0,10 % à 0,50 % | 10 € à 50 € | Coût réel mais maîtrisable avec un ordre limite |
| Small caps / microcaps peu échangées | 1 % à 3 % | 100 € à 300 € | Impact significatif dès l’achat, surtout si l’ordre est volumineux |
| ETF sectoriels / obligataires peu liquides | 0,50 % à 2 % | 50 € à 200 € | Sensible au volume et aux horaires, nécessite des ordres limités |
La fréquence des ordres est donc secondaire. Ce qui compte, c’est la profondeur du carnet d’ordres et la capacité à exécuter au plus près du prix “juste”. Plus le marché est étroit, plus le spread devient un coût réel, même pour un investisseur patient.
Comment réduire le coût du spread ?
Pour limiter l’impact du spread, le premier levier consiste à choisir un courtier qui exécute réellement vos ordres sur les marchés régulés (Euronext, Xetra, LSE, etc.), plutôt qu’un courtier qui internalise les transactions ou passe par des marchés alternatifs moins transparents.
Cela permet d’accéder directement au carnet d’ordres officiel, de visualiser les meilleures offres d’achat/vente, et donc de maîtriser le spread que vous acceptez, surtout via l’usage d’ordres à cours limite.
Ensuite, privilégiez autant que possible les ordres limités plutôt que les ordres au marché :
- Vous contrôlez ainsi votre prix d’exécution ;
- Et évitez de subir un spread anormalement large…
… ce qui est indispensable pour les actions peu liquides ou lorsque votre ordre pèse lourd par rapport au volume échangé.
Il est également préférable de privilégier les ETF à gros encours (souvent > 300 M€), qui affichent en général des spreads plus serrés.
Certaines small caps ou ETF spécialisés peuvent parfaitement s’intégrer dans une stratégie de conviction. Si votre stratégie consiste à cibler des petites sociétés, l’argument de la liquidité n’en est pas un.
En revanche, sur ce type d’actifs, le spread devient une variable que vous devez maîtriser, non pas subir.
Cela passe par :
- Une exécution via des ordres limités, à utiliser sans hésiter, surtout sur les actifs peu liquides (exotiques ou non) ;
- Une taille d’ordre adaptée au volume échangé, notamment sur les marchés étroits ;
- Et la patience nécessaire pour laisser le marché venir à vous, plutôt que d’accepter le premier prix disponible.
Ce n’est donc pas un risque à fuir, mais un élément à intégrer à votre processus d’achat.
Les autres types de spread en finance
Au-delà du bid-ask en Bourse, le mot spread est utilisé dans d’autres contextes financiers. Les logiques restent proches : il s’agit toujours d’un écart de prix ou de rendement qui traduit un risque ou un coût.
Le spread de crédit (obligations)
Le spread de crédit désigne l’écart de rendement entre une obligation d’entreprise et un actif “sans risque” de même maturité (OAT française, Bund allemand, bon du Trésor américain, etc.).
Plus ce spread est large, plus le risque de crédit perçu est élevé : le marché exige une prime supplémentaire pour prêter à l’entreprise plutôt qu’à l’État.
Exemple :
- Obligation d’État 10 ans : rendement 3 % ;
- Obligation d’entreprise 10 ans : rendement 4,5 %.
Le spread de crédit est de 1,5 %, soit 150 « points de base ».
Le spread sur le Forex et les CFD
Sur le Forex, le spread est exprimé en pips. Un pip est la plus petite unité de variation de la plupart des devises, généralement la 4ᵉ décimale (0,0001).
Exemple sur EUR/USD :
- Bid : 1,2000
- Ask : 1,2005
Le spread est de 0,0005, soit 5 pips.
Ici, le spread n’est plus seulement un coût implicite : il constitue clairement un frais de transaction explicite que l’investisseur supporte à chaque entrée et sortie de position.
Spread, slippage et frais implicites : ne pas confondre !
Le spread correspond à l’écart entre le meilleur prix acheteur (Bid) et le meilleur prix vendeur (Ask). C’est le coût structurel du marché : même si vous ne payez aucun frais explicite, vous achetez toujours plus cher que vous ne pouvez revendre immédiatement.
Le slippage, lui, représente l’écart entre le prix auquel vous pensiez exécuter et le prix réellement obtenu. Il apparaît lorsque votre ordre absorbe plusieurs niveaux du carnet d’ordres, souvent parce que :
- L’actif est peu liquide ;
- Ou votre ordre est trop volumineux par rapport au volume disponible.
Reprenons l’exemple du groupe LDLC (small cap, faible liquidité). D’après le carnet d’ordres (Euronext Paris) :
| Bid (achat) | Quantité | Ask (vente) | Quantité |
| 14,20 € | 5 | 14,25 € | 11 |
| 14,05 € | 991 | 14,30 € | 59 |
| 14,00 € | 607 | 14,35 € | 418 |
| 13,90 € | 187 | 14,40 € | 125 |
Vous passez un ordre au marché pour 1 000 actions. Ainsi :
- Les 11 premières actions sont exécutées à 14,25 € ;
- Les 59 suivantes à 14,30 € ;
- Puis 418 à 14,35 €,
- Le reste à 14,40 €.
Vous pensiez acheter autour de 14,25 €, mais votre prix moyen est de 14,34 € :
- Vous avez payé 0,09 € de plus par action, soit 90 € de coût implicite, uniquement dû à la profondeur limitée du carnet d’ordres : c’est le slippage ;
- À cela s’ajoute le spread initial de 0,35 %.
FAQ : tout savoir sur le spread en finance
Quel est le spread moyen sur les actions ?
Sur les grandes capitalisations très liquides (CAC 40, S&P 500), le spread se situe généralement entre 0,01 % et 0,05 %. Sur les mid caps, il se situe plus souvent entre 0,10 % et 0,30 %. Sur les small caps ou microcaps peu échangées, il peut facilement atteindre 1 % à 5 %, voire davantage dans certains cas.
Que signifie spread de crédit ?
C’est l’écart de rendement entre une obligation “risquée” (entreprise) et une obligation d’État jugée sans risque, de même maturité. Plus le spread est large, plus le risque de crédit perçu est élevé.
Le spread existe-t-il sur les ETF ?
Oui, chaque ETF cote aussi avec un bid et un ask. Les gros ETF indiciels ont généralement un spread très faible, les ETF de niche ou peu liquides un spread plus élevé.
Peut-on investir en Bourse sans spread ?
Non, il y a toujours un écart bid/ask, même si le courtier affiche 0 € de frais. L’absence de commission explicite n’empêche pas l’existence de coûts implicites via le spread (et parfois le slippage).
Alexandre Lefevre investit en Bourse depuis 2016 et en crowdfunding immobilier depuis 2020, l’année où il a créé Investissements Faciles. Chaque trimestre, il publie le détail de ses investissements et les revenus qu’ils génèrent, montants à l’appui. Il vulgarise la bourse, le crowdfunding, l’immobilier et les différentes enveloppes d’investissements (PEA, CTO, PER, SCPI, …) et produit des analyses détaillées depuis 2020.